専従者給与はいくらまで?税務調査で否認されない相場と青色申告の罠
個人事業主が事業利益を伸ばす中で、避けて通れないのが所得税や住民税の負担軽減策です。その中でも最大の節税手段として知られるのが、家族へ支払う給料を経費化する仕組みです。しかし、節税効果の高さに目を奪われて安易な金額設定を行うと、税務調査で手痛い否認処分を受けるリスクが潜んでいます。
「家族だからいくら払っても自由」「とりあえず毎月30万円渡しておけば経費になる」といった誤解は、追徴課税の格好の標的になります。配偶者控除との兼ね合いや社会保険上の扶養問題も含め、正しい知識を持たずに運用するとかえって世帯全体の手取りが減る事態にもなりかねません。適正額の判断基準から税務署対策まで、押さえるべき急所を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専従者給与には法律上の上限額がないものの、業務実態や相場に見合わない金額は税務調査で否認される。
- 要点2:専従者給与を1円でも受け取ると配偶者控除・扶養控除が使えなくなるため、世帯全体での損得計算が必須。
- 要点3:節税効果を最大化するには、事前届出の提出、客観的な勤務実態の記録、月額8万円台前後の戦略的設計が鍵を握る。
【青色vs白色】専従者給与と専従者控除の違い|家族への給与を経費化する大原則
生計を一にする配偶者や親族に対して支払う給与は、税法上の大原則として本来経費になりません。この例外を認める制度が確定申告の青色申告と白色申告にそれぞれ用意されていますが、その仕組みと節税パワーには決定的な差が存在します。
青色申告を選択している事業主が利用できるのが青色事業専従者給与です。事前に税務署へ届け出た金額の範囲内であれば、実際に支払った給与の全額を個人事業主家族給与経費として事業の必要経費に算入できます。上限額に画一的な縛りはなく、業務内容に見合っていれば月額15万円でも20万円でも経費計上が可能です。
対する白色申告では、実際に支払った給料ではなく白色申告事業専従者控除という定額の所得控除が適用されます。控除額の上限は配偶者が年間最大86万円、その他の親族は1人につき年間最大50万円(事業所得等を専従者数+1で割った金額が上限)に厳格に固定されています。青色申告に比べて経費化できる枠が大幅に狭いため、親族を本格的に事業に従事させるなら青色申告への切り替えが不可欠です。
専従者給与はいくらまでなら税務署に否認されない?適正額の目安と相場の真相
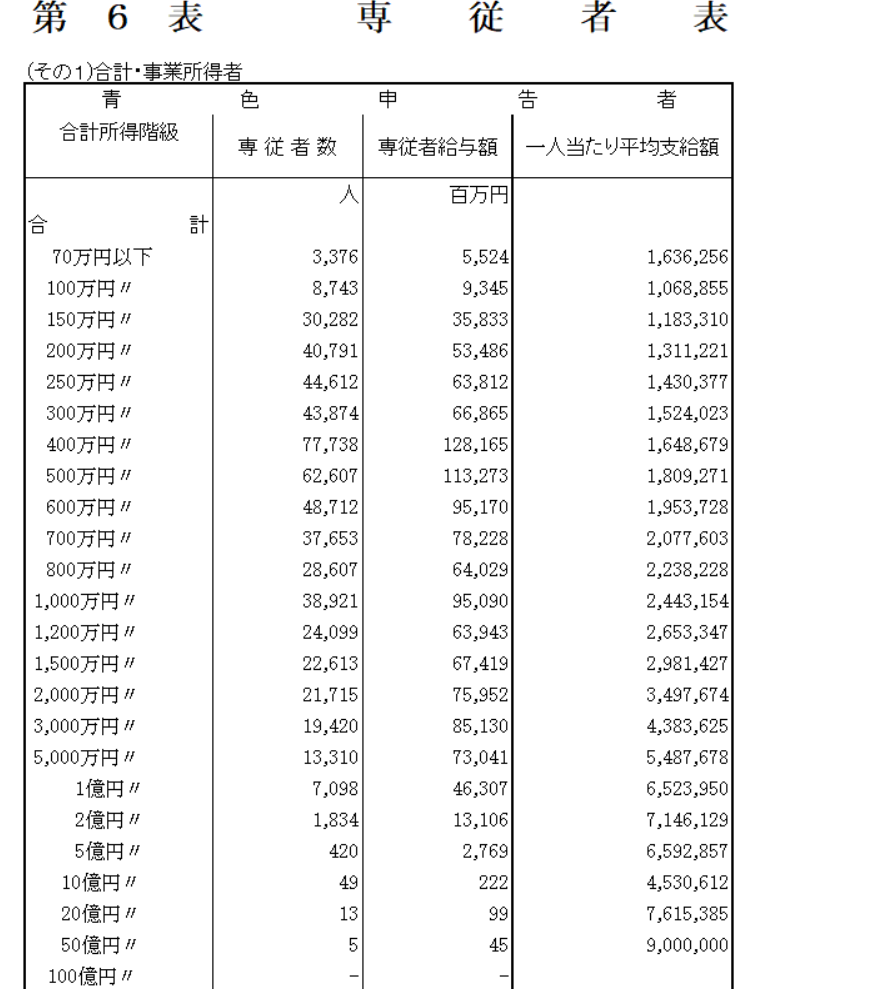
「専従者給与はいくらまで出せるのか」という疑問に対し、法律上の専従者給与上限という数字は明文化されていません。しかし、所得税法第57条では「その労務に従事した期間、労務の性質及びその提供の程度、その事業の営まれている地域における同種の事業に従事する者の給与の状況」等に照らして相当と認められる金額でなければならないと定められています。
税務調査で最も警戒されるのが専従者給与税務調査否認のリスクです。地域のパート・アルバイト相場や一般企業の同職種給与と比較して明らかに高額な場合、適正額を超えた部分が経費から除外され、重加算税を含む追徴課税の対象になります。
実務における専従者給与相場としては、事務処理や電話番、梱包作業などの補助的業務であれば月額8万〜10万円(年額約96万〜120万円)程度に設定するケースが多く見られます。簿記資格を保有してフルタイムで経理全般を取り仕切っている、あるいは特殊な専門技術や資格(デザイナー、調理師など)を持って事業のコア業務を担っている実態があれば、月額15万〜25万円以上でも合理的な説明がつけば認められます。
金額の妥当性を証明するためには、以下の準備が税務調査対策として必須です。
・出退勤を記録したタイムカードや業務日報の保管
・従事している具体的な作業成果物(デザインデータ、記帳データなど)の記録
・近隣の同業種求人票を保存し、相場と乖離していない証拠を残すこと
知らないと大損!配偶者控除との併用不可と社会保険・扶養の落とし穴
専従者給与を導入する上で最も見落としやすい落とし穴が、各種控除とのバッティングです。特に注意すべきは専従者給与配偶者控除併用が税法上完全に禁止されている点です。
配偶者が青色事業専従者として1円でも給与を受け取ると、事業主側の確定申告で配偶者控除(最大38万円)および配偶者特別控除(最大38万円)を一切利用できなくなります。たとえば年間30万円だけ給与を支払った場合、30万円の経費を作るために38万円の控除を捨てることになり、世帯全体の納税額が増加する逆転現象が生じます。
さらに注視すべきは専従者給与社会保険扶養の問題です。個人事業主が加入する国民健康保険には会社員のような「扶養」の概念がなく、世帯主と専従者それぞれの所得に応じて保険料が算定されます。専従者の給与所得が増えれば、その分翌年の住民税や国民健康保険料の所得割が跳ね上がります。
税金面で最も効率が良いラインの一つとされているのが、専従者自身の所得税・住民税が発生せず、事業主の経費も作れる月額8万8,000円未満(年額103万円以下かつ源泉徴収が不要な範囲)の設計です。自身の世帯における課税所得と照らし合わせ、シミュレーションを行ってから給与額を決定してください。
満たすべき「専従者要件」のリアル|副業や学生の家族は対象になるのか
専従者給与を経費化するためには、給与の額面以前に厳密な専従者要件をクリアしていなければなりません。形式的に家族の名前を借りて給料を振り込む行為は完全な脱税行為とみなされます。
税法上の専従者として認められる主な条件は以下の通りです。
1. 青色申告者と生計を一にする配偶者その他の親族であること
2. その年の12月31日時点で満15歳以上であること(中学生は不可)
3. その年を通じて6か月を超える期間、その事業に専ら従事していること(年の途中で開業した場合は従事可能期間の2分の1以上)
「専ら従事(もっぱらじゅうじ)」という要件は極めて厳格です。高校生や大学生などの昼間学生は原則として専従者になれません(夜間学部や通信制など学業に支障がない例外を除く)。また、専従者が他社で正社員やパートとして勤務している場合も、副業程度のわずかな隙間時間従事では「専ら従事」とは認められず、専従者給与の全額が否認される要因になります。
【手続きと実務】届出書の書き方と確定申告・源泉徴収票の発行ステップ
青色事業専従者給与を経費にするには、あらかじめ税務署へ青色事業専従者給与に関する届出書を提出する必要があります。提出期限は給与を経費算入しようとする年の3月15日まで(1月16日以後に開業した、または新たに専従者が加わった場合はその日から2か月以内)です。
届出書に記載した金額は「支払える上限額」を意味します。たとえば届出書に「月額20万円」と記載した場合、実際の支給額を月額15万円に抑えることは可能ですが、届出額を超える「月額25万円」を支払っても超えた5万円部分は経費になりません。昇給を見越して現実的な範囲でやや高めの金額を記載しておくのが実務上の定石です。
日々の支払実務においては、事業主は給与支払者として源泉徴収義務を負います。「給与所得者の扶養控除等(異動)申告書」を専従者から回収し、月額8万8,000円以上を支払う場合は所得税を源泉徴収して税務署へ納付しなければなりません(「源泉所得税の納期の特例の承認に関する申請書」を出せば年2回の納付に集約可能)。
年末には年末調整を行い、専従者へ専従者給与源泉徴収票を発行します。最終的な確定申告専従者給与書き方としては、青色申告決算書の1ページ目にある「専従者給与」の欄に合計額を記入し、2ページ目の「専従者給与の内訳」に氏名、続柄、従事月数、支給額を正確に転記して申告書Bとともに提出します。
【専従者給与】に関するよくある質問(FAQ)
Q1:専従者給与を途中で増額や減額することは可能ですか?
A1:可能です。減額については特段の手続きは不要ですが、当初税務署へ提出した届出書の金額を超える増額を行う場合は、あらかじめ「青色事業専従者給与に関する変更届出書」を税務署へ提出しなければなりません。ただし、利益が出た月だけ大幅に給与を増やすような恣意的な変動は税務調査で賞与とみなされ、事前届出がない限り否認されるリスクがあります。
Q2:専従者にボーナス(賞与)を支給することはできますか?
A2:支給可能です。ただし、青色事業専従者給与に関する届出書に「賞与の支給時期および支給額(または上限)」を明確に記載していることが絶対条件です。届出書に賞与の記載がないまま支給したボーナスは、いかに業務実態があっても経費として認められません。
Q3:専従者給与を現金で手渡ししても経費として認められますか?
A3:法律上は手渡しも可能ですが、税務調査対策の観点からは推奨されません。架空人件費の疑いを避けるためにも、事業用口座から専従者本人名義の個人口座へ毎月決まった期日に振込を行い、通帳に明確な送金履歴を残すことが客観的な証拠として最も確実です。
まとめ:専従者給与を活用した賢い事業防衛と税務戦略
専従者給与は、個人事業主にとって最大級の節税効果をもたらす強力な制度です。しかし、その恩恵を享受するためには「実態の伴う業務」「相場に見合った給与設定」「厳格な届出と記帳」という3つの土台が揃っていなければなりません。
税務当局は家族間のお金の流れに対して極めて厳しい視線を注いでいます。配偶者控除の喪失や社会保険料の負担増といった世帯全体のトータルコストを冷静に試算し、証拠書類を几帳面に揃えた上で、適正かつ持続可能な給与体系を構築してください。 (出典: 専従 者 給与(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
