離婚で年金は半分もらえる?知らなきゃ損する落とし穴と手続きの全貌
離婚協議において、財産分与や慰謝料と並んで最大の関心事となるのが「年金分割」です。「離婚したら相手が将来もらう年金の半分が自分の口座に振り込まれる」と信じている方が少なくありません。しかし、現場を取材すると、この思い込みが原因で老後資金の計画が大きく狂い、経済的な苦境に陥るケースが後を絶ちません。
年金分割は、将来受け取る年金額そのものを単純に二分する制度ではありません。分割の対象となる範囲、婚姻期間、そして制度特有の厳格なルールを正確に把握していなければ、本来受け取れるはずの権利を逃してしまう危険性すらあります。損をしないために知っておくべき実態と、確実な手続きの手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割対象は「婚姻期間中の厚生年金の報酬比例部分」のみであり、国民年金(基礎年金)や私的年金は対象外となる。
- 要点2:「合意分割」と「3号分割」では対象期間や請求方法が異なり、合意分割は原則「離婚翌日から2年」の手続き期限が存在する。
- 要点3:相手の合意がなくても3号分割や家庭裁判所の審判で分割可能だが、離婚前にまず「情報通知書」を取得して実額を把握することが不可欠。
【誤解だらけ】「相手の年金を半分もらえる」は本当か?年金分割の決定的な落とし穴
年金分割に関して最も多い誤解が、「元配偶者が将来受け取る年金総額の半分が手に入る」というものです。結論から言えば、この認識は明確な間違いです。
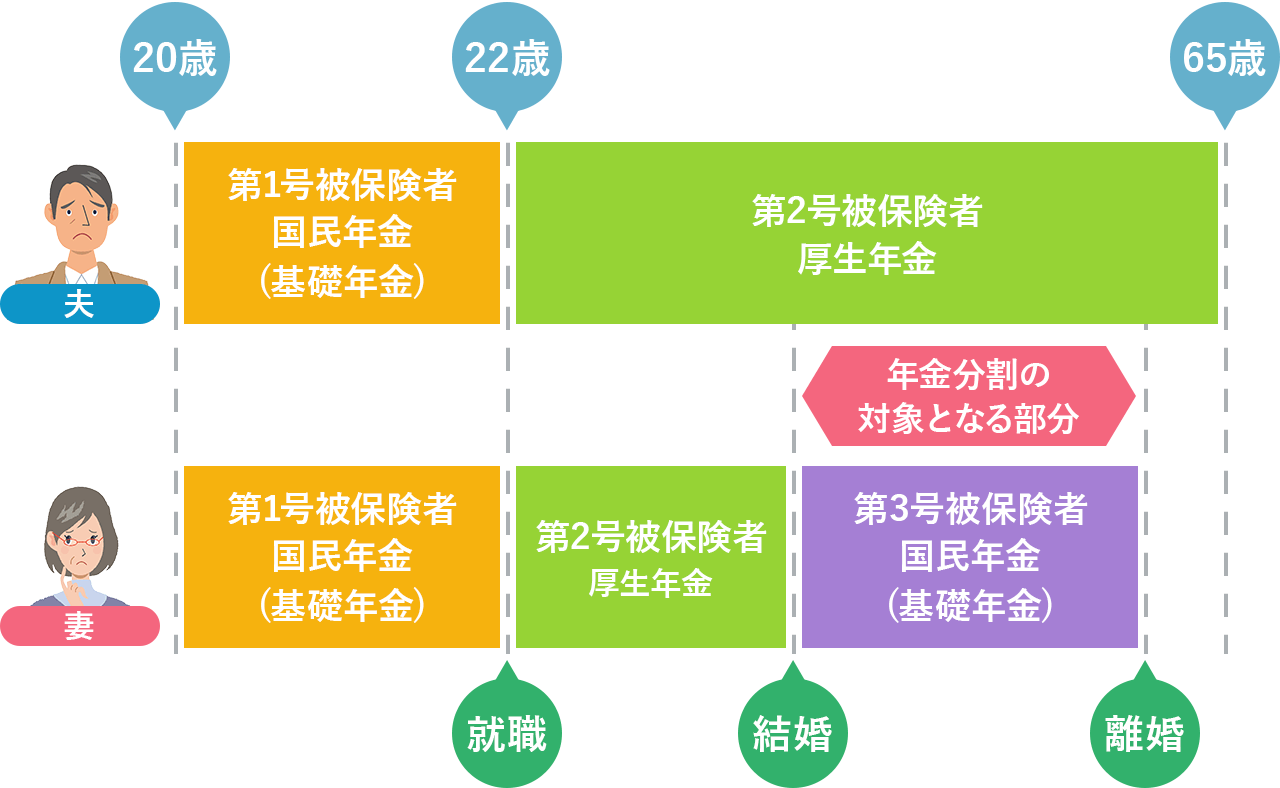
公的年金は「国民年金(基礎年金)」と「厚生年金」の2階建て構造になっています。年金分割の対象となるのは、「婚姻期間中に支払った厚生年金の報酬比例部分(保険料納付記録)」のみです。すべての国民共通の土台である基礎年金(1階部分)や、確定拠出年金(iDeCo・企業型DC)などの私的年金は、年金分割の法律上の対象には含まれません。
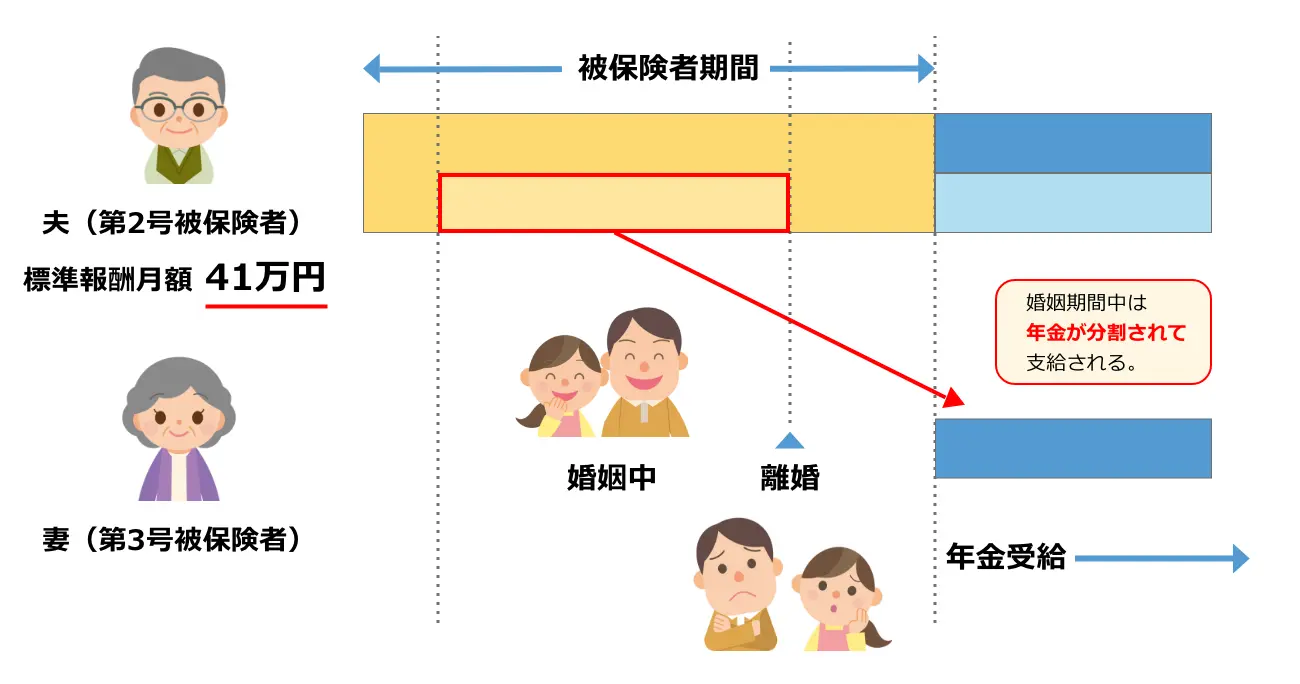
さらに見落とされがちなのが、「年金額そのもの」ではなく「年金を計算する基礎となる標準報酬記録」を分けるという仕組みです。たとえば、婚姻前の独身時代に相手がどれだけ高収入で多額の保険料を納めていたとしても、その期間の記録は1円も分割対象になりません。同居・別居を問わず、法的な婚姻関係にあった期間の記録だけが按分(あんぶん)の対象です。
「元夫が月20万円もらっているから、離婚すれば自分に月10万円が入る」と皮算用していると、実際の受給額が月数万円程度にとどまり、老後の生活設計が破綻しかねません。まずは制度が定める「分割の枠組み」を冷静に見極める必要があります。
【仕組みを比較】「合意分割」と「3号分割」の決定的な違いと請求ルール
離婚時の年金分割には、大きく分けて「合意分割」と「3号分割」の2つの制度が存在します。自身がどちらに該当するのか、あるいは両方を組み合わせる必要があるのかを正しく整理することが失敗を防ぐ第一歩です。
合意分割は、婚姻期間中の厚生年金記録について、夫婦の話し合いまたは裁判手続きによって按分割合を決める仕組みです。対象は共働き夫婦や自営業・会社員夫婦などすべてのケースに及び、分割割合の上限は最大50%(0.5)と定められています。請求には原則として双方の合意、もしくは家庭裁判所による決定書類が必要です。
一方の3号分割は、会社員や公務員に扶養されていた専業主婦(主夫)など「国民年金の第3号被保険者」を保護するための制度です。最大の特徴は、相手の同意が一切不要で、年金事務所へ単独で請求するだけで自動的に50%ずつ分割される点にあります。相手がどれほど離婚協議で頑なに拒否しようとも、法律に基づき権利を行使できます。
ただし、3号分割には決定的な制限があります。対象となるのは2008年(平成20年)4月1日以降の第3号被保険者期間のみです。それ以前から婚姻生活が続いている熟年夫婦の場合、2008年3月以前の期間分については合意分割の手続きを踏まなければ、記録の半分を受け取ることはできません。
【実践ガイド】情報通知書の取得から年金事務所での請求手続きまで
年金分割を有利かつ円滑に進めるには、手順を踏んだ準備が不可欠です。感情的な対立が深まる前に、水面下で進めておくべき実務の流れを解説します。
最初に行うべきアクションは、年金事務所で「年金分割のための情報通知書」を請求することです。この書類には、婚姻期間中の分割対象期間や、仮に50%で分割した場合の対象額などの重要データが詳細に記載されています。特筆すべきは、離婚前であっても、配偶者に通知されることなく単独で取得できるという点です。相手に感づかれずに正確な受給見込みを把握できるため、離婚協議を始める前の必須アイテムと言えます。
情報通知書を手に入れた後の具体的な手続きステップは以下の通りです。
ステップ1:分割割合(按分割合)の決定
合意分割の場合、協議によって割合を決定します。通常は上限である「50%(0.5)」で合意を目指します。合意に達したら、後戻りを防ぐために公正証書(年金分割の条項を含めた離婚協議書)を作成するか、公証役場で「年金分割の合意書」の認証を受けます。
ステップ2:離婚届の提出と受理
年金分割の正式な請求は、離婚が法的に成立した後でなければ行えません。まずは役所に離婚届を提出し、戸籍謄本に離婚の事実が記載されるのを待ちます。
ステップ3:年金事務所へ「標準報酬改定請求書」を提出
必要書類を揃えて年金事務所の窓口へ向かいます。公正証書などの合意を証明する書類、元夫婦双方の基礎年金番号がわかる書類、戸籍謄本などを提出して初めて、年金記録の書き換えが完了します。3号分割のみであれば、離婚後の戸籍謄本等を持参するだけで単独申請が可能です。
【期限に注意】離婚成立から「2年」の壁と相手が拒否したときの家裁実務
実務上、最も取り返しのつかない事態に陥るのが請求期限の徒過(とか)です。年金分割の請求期限は、「離婚をした日の翌日から起算して2年以内」と法律で厳格に定められています。
この2年という期間は「除斥期間(じょせききかん)」と呼ばれ、時効のように中断や延長が原則認められません。財産分与の請求期限と同じ期間ですが、「子育てや日々の生活に追われて年金事務所に行かないまま2年が過ぎてしまった」という場合、いかなる事情があっても権利は完全に消滅し、1円も取り戻せなくなります。
また、合意分割において相手が「絶対に年金分割には判を押さない」と拒否し続けるケースも頻発しています。その際は、躊躇せずに家庭裁判所へ「年金分割の割合を定める審判(または調停)」を申し立てる必要があります。離婚から2年の期限が迫っている場合でも、期限内に家裁へ申し立てを行っていれば、審判が確定するまで権利は保護されます。
裁判実務における按分割合の相場は、特別な事情(著しい不貞行為や浪費による資産喪失など極端な例を除く)がない限り、ほぼ例外なく「0.5(5割)」と判断されます。法的な場に持ち込めば確実に半分が認められる仕組みになっているため、相手の頑固な拒否に屈して権利を放棄する必要はまったくありません。
【シミュレーション】厚生年金の分割計算方法と老後受給額のリアル
では、実際に年金分割を行うと将来の受給額はどれほど変化するのでしょうか。具体的なモデルケースを用いて試算してみます。
厚生年金の報酬比例部分の計算式は、原則として「平均標準報酬額 × 0.005481 × 婚姻月数」を基準とします。分割によって相手の標準報酬総額から移動した記録分が、自身の年金額に上乗せされる形になります。
【試算モデルケース】
・夫:平均年収600万円(会社員・婚姻期間25年)
・妻:専業主婦(第3号被保険者・婚姻期間25年)
・2008年4月以降を含む期間とし、合意分割割合を「0.5」とする
夫が25年間の婚姻期間中に積み上げた厚生年金の報酬比例部分は、概算で年額約82万円(月額約6.8万円)となります。これを年金分割で均等に分けた場合、妻にはその半額である年額約41万円(月額約3.4万円)の受給権が新たに付与されます。
「月額3万数千円程度か」と感じるかもしれませんが、公的年金は生涯にわたって支給される終身年金です。65歳から受給を開始し、85歳までの20年間受け取ったと仮定すると、総額では約820万円に達します。90歳まで生きれば1,000万円を超える計算です。老後の単身生活において、月々数万円の確実なキャッシュフローがあるかどうかは、生活の安定度を決定づける極めて大きな差となります。
【盲点とリスク】手続き後すぐに振り込まれない?知るべきデメリット
老後の強力な支えとなる年金分割ですが、見落としてはならない注意点やデメリットも存在します。後悔しないために把握しておくべきポイントを整理します。
第一の落とし穴は、「離婚成立後、すぐに現金が手に入るわけではない」という点です。年金分割はあくまで「年金記録の付け替え」を行う手続きであり、分割された年金を受け取れるのは、自分自身が原則65歳の年金受給開始年齢に達したときです。離婚直後の当面の生活費や引越し費用に充てることは制度上不可能です。
第二に、「元配偶者が亡くなっても、即座に遺族年金がもらえるわけではない」という関係性です。年金分割を行った後に元配偶者が死亡しても、分割によって増えた自分自身の受給権が消えることはありません。しかし、離婚している以上、元配偶者の死亡に伴う「遺族厚生年金」を受給する権利は原則として失われます。
第三に、「共働き夫婦の場合、逆に自分の年金を相手に渡すリスクがある」点です。妻側の収入や厚生年金加入期間が夫を上回っていた場合、年金分割を請求されると、妻側の年金記録が夫側に移動することになります。双方が厚生年金に加入していた期間がある場合は、事前にどちらの記録が多いかを情報通知書で綿密に確認しなければ、請求した側が損をする事態になりかねません。
【離婚時の年金分割】に関するよくある質問(FAQ)
Q1:離婚前に、夫(妻)に知られずに年金分割の見込み額を調べることはできますか?
A1:可能です。最寄りの年金事務所で「年金分割のための情報通知書」を請求してください。配偶者の同意や同伴は不要であり、手続きをした事実が配偶者側に通知されることもありません。正確な話し合いを進めるための必須書類です。
Q2:事実婚(内縁関係)を解消した場合でも年金分割は利用できますか?
A2:3号分割に限り、事実婚関係であっても健康保険の被扶養者(第3号被保険者)として認定されていた期間があれば請求可能です。一方、合意分割については、法律婚に準じる関係であったことを証明する公正証書や住民票などの証拠を揃えた上で、家庭裁判所の審判等を経るケースが一般的です。
Q3:離婚後に自分が再婚したり、元配偶者が再婚・死亡した場合はどうなりますか?
A3:分割された年金記録への影響は一切ありません。一度改定された年金記録は完全に独立した「自身の権利」となるため、自身が再婚しても、相手が再婚あるいは死亡しても、改定後の受給額が生涯にわたって支給され続けます。
まとめ:後悔しない老後のために、離婚前の「情報通知書」取得が鉄則
離婚における年金分割は、老後の生活基盤を左右する重要な法的手続きです。「相手の年金の半分がもらえる」という甘い誤解を捨て、制度が定める「婚姻期間中の厚生年金記録の分割」という本質を正しく理解することが、適正な権利確保への第一歩となります。
特に専業主婦期間がある方にとって、3号分割の活用や合意分割の請求は老後の貧困を防ぐための正当な権利です。離婚届に判を押す前に、まずは単独で年金事務所へ足を運び、「年金分割のための情報通知書」を取り寄せることから始めてください。数字に基づいた冷静な戦略を持つことこそが、離婚後の新たな人生を経済的に守る最大の防壁となります。 (出典: 離婚 年金 分割(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
