カード限度額が足りない?年収別の目安と増額審査・復活の仕組み
レジでの支払いやネットショッピングの決済時、突然「カードが使えない」というエラー画面が出て焦った経験はないでしょうか。キャッシュレス決済が生活インフラとして定着した現在、クレジットカードの利用可能枠が上限に達してしまうトラブルは、日常のあらゆる場面で起こり得ます。
高額な買い物や旅行の予約が重なった時はもちろん、普段通りに使っていたはずなのに枠が埋まってしまうケースや、設定されていた枠が意図せず引き下げられているケースも珍しくありません。この記事では、クレジットカードの限度額に関する仕組みから、年収別の平均目安、増額審査を通過するポイント、枠が復活する正確なタイミングまで、知っておくべき最新知識を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:限度額は「その時点で利用できる総額」ではなく、未払いの未確定残高を含めた累積枠であり、枠を超えると即座に決済エラーになる。
- 要点2:限度額の平均は年収や信用情報で大きく異なり、審査落ちや突然の減枠は他社借入や支払遅延、途上与信が主な引き金となる。
- 要点3:利用枠の復活は「引き落とし日当日」ではなく金融機関からカード会社へデータが届く1〜4営業日後であり、急ぎの場合は一時増額が有効。
【基本】「利用可能額」と「限度額」の違いとは?超えたらどうなるのか
カードを使う上で最も混同しやすいのが「限度額(利用可能枠)」と「利用可能額」の概念です。限度額とは、カード会社が会員に対して設定した「利用できる上限の合計金額」を指します。一方、利用可能額とは「現時点で買い物に使える残りの金額」のことです。
計算式にすると「利用可能額 = 限度額 - まだ引き落とされていない未決済残高」となります。たとえば限度額が50万円で、先月利用分の15万円と今月利用分の10万円が未払いの状態であれば、現在使える枠は25万円です。毎月1日に枠が全額リセットされるわけではない点に注意しなければなりません。
もしクレジットカードの限度額を超えてしまった場合、基本的にはレジやオンライン決済の承認(オーソリ)が降りず、その場で購入不可となります。公共料金やサブスクリプションの自動引き落としに設定している場合、決済エラーによる未納扱いとなり、サービスの停止や遅延損害金が発生するリスクがあるため注意が必要です。
【年収別】クレジットカード限度額の平均目安一覧と設定基準
カード会社は申込者の属性情報や信用情報(CICやJICCなど)を精査し、個別の支払可能見込額を算出して枠を決定します。一般カードにおいて、年収別に設定される初期限度額のおおよその相場は次の通りです。
・年収200万円未満(学生・主婦・パート):10万〜30万円
収入が限られる層には、過度な使い込みを防ぐ目的で控えめな枠が設定されます。学生専用カードなどでは一律10万円〜30万円程度に制限されるのが一般的です。
・年収200万〜300万円台(若手社会人など):30万〜50万円
安定した収入があれば、最初から50万円前後の枠が付与されるケースが多くなります。半年から1年ほど良好な利用実績を積むことで、自動的に70万円〜100万円へ引き上げられることもあります。
・年収400万〜600万円台(中堅層):50万〜100万円
一般カードの上限値である100万円が設定されやすくなります。ゴールドカードを保有している場合は、150万〜200万円程度のショッピング枠が確保されるケースが目立ちます。
・年収700万円以上(高所得層):100万〜300万円以上
ゴールドカードやプラチナカードの発行対象となり、200万〜300万円以上の枠が設定されます。カード会社からの信頼が厚ければ、個別の相談によりさらに高額な枠への拡張も可能です。
突然使えない?限度額が「勝手に下がる」決定的な理由と対処法
「何もしていないのに限度額が突然減らされていた」というトラブルは、カード会社が行う「途上与信(定期的な信用調査)」によって発生します。カード会社は会員の入会後も、他社を含めた利用状況や返済履歴を定期的にチェックしています。
枠が引き下げられる主な原因は、他社カードやカードローンでの支払いの延滞・滞納です。1回でも支払いが遅れると信用情報機関に記録が残り、リスク回避のために利用可能枠を一気に絞られることがあります。
また、他社からの借入総額が急激に増えた場合や、長期間カードの利用が全くなく「休眠状態」と判断された場合も、セキュリティや貸し倒れ防止の観点から枠が見直されることがあります。万が一減枠された場合は、まずは引き落とし口座の残高不足がなかったか確認し、半年以上クリーンな支払いを続けて信用回復を待つのが基本ルートです。
引き落とし後いつ戻る?利用可能枠が復活する反映タイミングとリセット日
限度額いっぱいまで使ってしまった場合、最も気になるのが「いつ枠が復活するのか」という点です。結論から言うと、引き落とし日当日に即時復活するカードはごく一部に限られます。
口座からお金が引き落とされた後、各金融機関からカード会社へ「正常に引き落としが完了した」という通知データが送られます。このデータ連携に1〜4営業日程度かかるため、実際にアプリやWeb明細上で枠が復活するのは引き落とし日の数日後になるのが標準的な流れです。
たとえば楽天カードの限度額リセット日は、通常27日の口座振替後、翌営業日から最長4営業日程度で反映されます。楽天銀行を引き落とし口座に設定している場合は、当日中〜翌日午前中にスピーディーに枠が戻る仕様となっています。三井住友カードや他社カードでも、提携メガバンクを引き落とし先に指定していると反映が早い傾向があります。
限度額を引き上げる2つの方法|一時増額の審査時間と増額審査に落ちる理由
大きな出費を控えている場合、カードの限度額を引き上げるアプローチには「継続的な増額」と「一時的な増額」の2種類が存在します。
1. 一時増額(旅行・冠婚葬祭・家電購入など)
数週間〜1ヶ月間だけ限定してショッピング枠を倍額などに広げる方法です。用途が明確であるため審査のハードルが低く、審査時間は即時〜数日以内とスピーディーに対応してもらえます。
2. 継続的な増額(恒久増額)
今後ずっと使える基本枠そのものを引き上げる手続きです。カード会社の会員ページから手軽に申請できますが、新規入会時と同等以上の厳格な審査が行われます。
なお、限度額の増額審査に落ちてしまう主な理由には以下のようなものが挙げられます。
・カードを作成してから6ヶ月未満で利用実績(クレヒス)が足りない
・直近1年以内に支払いの遅れや残高不足が発生している
・他社からのキャッシングやリボ払い残高が高額に膨らんでいる
・入会時と比べて勤務先が変わった、あるいは収入が減少した
増額を申し込む際は、最低でも半年以上の良好な利用実績を作り、他社の未払い残高をできる限り減らした状態で申請するのが鉄則です。
総量規制とショッピング枠の関係は?主要カードの確認・変更手順
借入に関する法律として有名な「総量規制」ですが、これは年収の3分の1を超える借入を禁止する貸金業法の規定です。ここで重要なのは、総量規制が適用されるのは「キャッシング枠」のみであり、普段の買い物で使う「ショッピング枠」は割賦販売法の管轄となる点です。
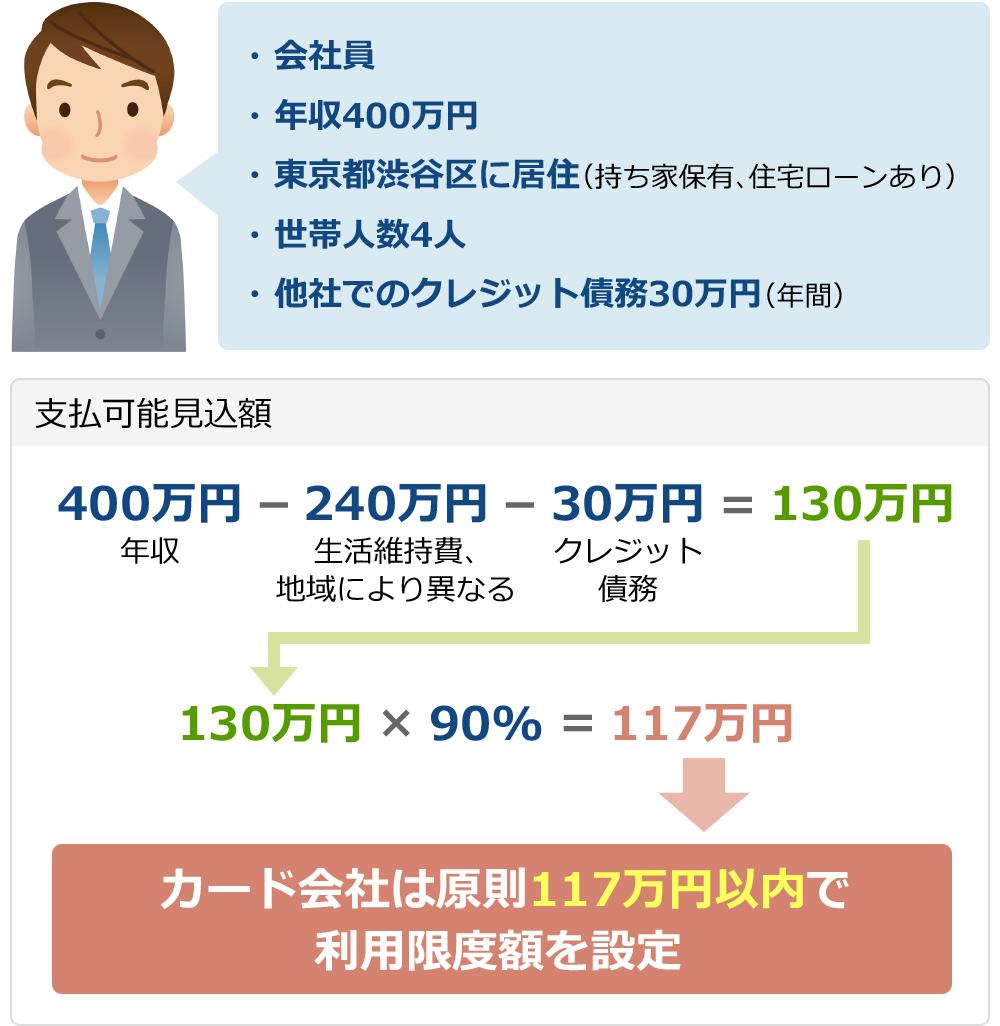
ショッピング枠には「包括支払可能見込額の調査」が義務付けられており、年収から生活維持費や他社の年間請求予定額を差し引いた金額をベースに上限が設定されます。そのため、キャッシング枠を0円にしてショッピング専用として増額申請を出すと、審査に通りやすくなる場合があります。
現在の利用可能枠の確認や増額申請は、各社のスマートフォンアプリから数タップで完結します。三井住友カードの限度額変更は会員アプリ「Vpass」のメニュー内「ご利用枠の引き上げ」からいつでも申請可能です。楽天カードであれば「楽天e-NAVI」の「ご利用可能枠の変更」から簡単に手続きが行えます。
【カードの限度額】に関するよくある質問(FAQ)
Q1:限度額がいっぱいになった時、繰り上げ返済すれば枠はすぐ戻りますか?
A1:戻ります。カード会社指定の口座へ振込で事前返済(繰り上げ返済)を行うと、カード会社側の入金確認が取れた当日〜翌営業日には返済した金額分の利用可能枠が即座に復活します。急ぎで枠を空けたい場合に最も確実な手段です。
Q2:一度増額審査に落ちた場合、どれくらい期間を空けて再申請すべきですか?
A2:最低でも6ヶ月間は期間を空ける必要があります。審査に落ちた履歴は信用情報機関に半年間保管されるため、その間に再申請しても自動的に落とされる可能性が極めて高くなります。
Q3:ゴールドカードに切り替えると限度額は勝手に上がりますか?
A3:一般的にゴールドカードは基本枠の下限が高く設定されているため(例:50万円〜200万円など)、切り替え審査に通過すれば自動的に限度額も大幅に引き上げられるケースがほとんどです。
まとめ:計画的な枠管理で突発的な決済ストップを防ぐ
クレジットカードの限度額は、日々の支払いをスムーズにするための重要なバロメーターです。枠が足りなくなってレジで立ち往生しないためには、自分の締め日と引き落とし日、そして引き落とし後の「反映ラグ」を正確に把握しておくことが欠かせません。
大きな出費が予定されている時は、直前に慌てるのではなく、数週間前に一時増額を申し込むか、繰り上げ返済を活用して枠に余裕を持たせておきましょう。日頃から遅れのないクリーンな決済を積み重ねることが、必要な時にスムーズに限度額を引き上げる最大の近道となります。 (出典: カード 限度 額(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
