親子の車譲渡で贈与税はかかる?名義変更が税務署にバレる理由と非課税法
親が乗っていた愛車を子どもに譲ったり、夫婦間でマイカーの名義を書き換えたりするシーンは珍しくありません。しかし、「家族間のおさがりだからお金は動いていないし、税金などかかるはずがない」と油断していると、後から税務署から「お尋ね」が届き、予期せぬ追徴課税に青ざめるケースが後を絶ちません。
たとえ金銭のやり取りがない無償譲渡であっても、動産という資産を渡した以上、税法上はれっきとした「贈与」として扱われます。知っておくべき課税基準や、運輸支局で名義変更した情報がなぜ税務署に把握されるのか、その構造と合法的に税負担をゼロに抑える実践的な対策を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:車の時価(中古車評価額)が年間の基礎控除「110万円」を超えると、家族間でも贈与税の課税対象になる。
- 要点2:運輸支局の名義変更データは税務システムと連動しており、無申告のまま放置すると高額なペナルティが科される。
- 要点3:適正な相場把握や親族間売買契約の活用により、税務リスクを回避しながら合法的に非課税で引き継ぐことが可能。
【基本ルール】家族や親子間で車を譲ると贈与税は発生するのか?
個人から個人へ財産を無償で渡す行為は、相手が親、子、兄弟、配偶者であっても贈与税の対象です。車も不動産や貴金属と同様に経済的価値を持つ資産であるため、親子間車の譲渡税金に関する原則を把握しておく必要があります。
課税の有無を分ける最大の境界線が、暦年課税における贈与税110万円基礎控除です。1月1日から12月31日までの1年間に譲り受けた財産の合計額が110万円以下であれば、贈与税は1円もかからず、税務署への申告自体も原則として求められません。
注意したいのが夫婦間車名義変更贈与税の扱いです。生活費や教育費の都度贈与は非課税とされていますが、日常の足として使う自家用車であっても、名義を配偶者に移す行為は生活費の枠を超えた財産移転とみなされるのが一般的です。購入時の資金を出した人と名義人が異なると、それだけで贈与と判定されるリスクが存在します。
「名義変更だけで税務署にバレる」噂の真相|追徴課税のリスクとは
インターネット上で頻繁に囁かれる「車を名義変更しただけで税務署にバレる」という噂は、都市伝説ではなく事実です。税務署名義変更バレる理由には、行政機関相互の明確な情報連携ルートが存在します。
普通自動車の所有権を移転する際、運輸支局で車両名義変更手続きを行います。この登録データは電子化され、国税総合管理システム(KSK)等を通じて税務当局が照会できる仕組みが整っています。特に高級輸入車や比較的新しい高年式車、人気SUVなどの名義が親から若い子どもへ書き換わった場合、税務署のスクリーニング機能に引っかかりやすくなります。
申告義務があるにもかかわらず申告しなかった場合、本来納めるべき税額に加えて贈与税延滞税加算税ペナルティが容赦なく上乗せされます。無申告加算税(最大20〜30%)や利息に相当する延滞税が課され、意図的な財産隠蔽と判断されれば重加算税(最高40〜50%)が科される事態にもなりかねません。税務署からの通知を待つのではなく、事前に課税関係をクリアにしておく姿勢が欠かせません。
課税対象額はどう決まる?車両評価額の調べ方と中古車査定額相場
贈与税の計算において最も勘違いしやすいのが、「新車時の購入価格」で計算してしまうミスです。贈与税の基準となるのは、あくまで車を譲渡した時点における「時価」です。
適正な車両評価額の調べ方としては、国税庁の財産評価基本通達に基づき、同車種・同等年式・同程度の走行距離における中古車査定額相場を基準とします。日本自動車査定協会(JAAI)の査定価格や、中古車買取専門店の複数社による実勢査定見積もり、自動車価格の指標である「オートガイド自動車価格月報(通称レッドブック)」の卸売価格などが有力な証拠資料になります。
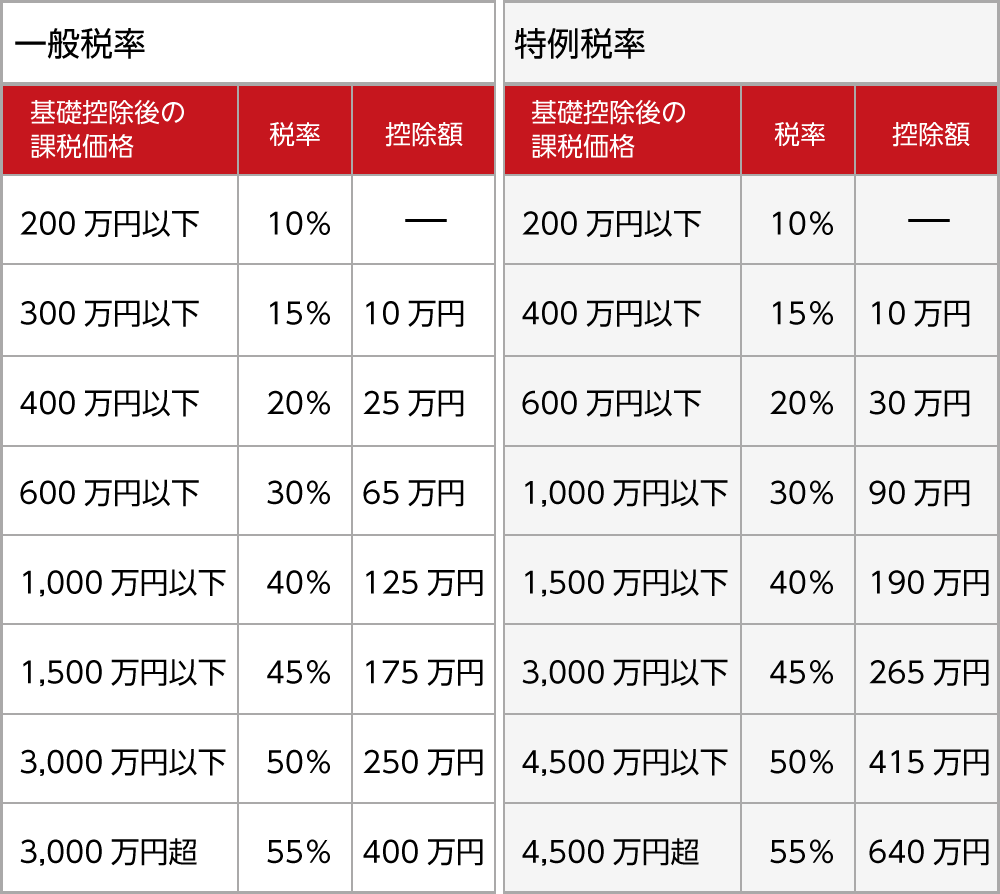
具体的な車の贈与税計算方法はシンプルです。一般税率(親から未成年への贈与、または兄弟・夫婦間の贈与など)を適用する場合、以下の計算式で求めます。
【計算式】(車両評価額 - 基礎控除110万円)× 税率 - 控除額 = 納付税額
例えば、評価額が250万円の中古車を譲り受けた場合、課税価格は「250万円 - 110万円 = 140万円」となります。200万円以下の基礎税率は10%(控除額なし)のため、納付すべき贈与税は14万円と算出されます。18歳以上の成人が直系尊属(父母や祖父母)から譲り受ける場合は、より優遇された「特例税率」が適用されるケースもあります。
知らないと大損する!自動車税環境性能割など名義変更に伴う諸費用
車の譲渡において警戒すべきコストは贈与税だけにとどまりません。名義変更時には、都道府県に納める地方税である自動車税環境性能割の課税関係も発生します。
環境性能割は車の燃費性能に応じて0〜3%が課される税金で、無償で譲渡された場合でも取得価額(課税標準基準額×残価率)をもとに算出されます。取得価額が50万円以下の低年式車であれば非課税となりますが、初度登録から数年以内のエコカー以外を譲り受ける際は、窓口で数万円単位の出費を求められることがあります。
このほか、運輸支局に支払う登録手数料(移転登録印紙代)、車庫証明取得費用、ナンバープレート変更代、自動車重量税や自賠責保険の残期間清算など、手続きに伴う諸費用が数千円から数万円程度発生する点を計算に入れておく必要があります。
合法的に非課税にする裏ワザと家族間車の個人売買の注意点
愛車を家族に引き継ぎながら、無駄な税金を1円も払わないためのアプローチはいくつか存在します。最も確実なのは、車両無償譲渡非課税枠である年間110万円の範囲内に評価額が収まるタイミングを見極める手法です。
新車から年数が経過し、買取相場が110万円を下回った段階で名義を変更すれば、贈与税は完全にゼロとなります。評価額が110万円を超える高額車両の場合は、無償譲渡ではなく家族間車の個人売買を選択するのも有効な手段です。
ただし、相場200万円の車を「形だけ10万円で売買した」とするような極端な値引きは厳禁です。税務上「低額譲受(著しく低い価額での譲渡)」とみなされ、時価と売買価格の差額に対して贈与税が課される(みなし贈与)ことになります。家族間であっても市場相場に基づいた売買代金を実際に銀行振込で決済し、領収書や売買契約書を証拠として残すことが完全な自衛策となります。
スムーズに完了させる!車両贈与税申告書の書き方と名義変更の実務
評価額が110万円を超え、贈与税の申告が必要になった場合は、財産を取得した年の翌年2月1日から3月15日までに住所地を管轄する税務署へ申告書を提出します。
車両贈与税申告書の書き方の要点は、第一表の「財産の明細」欄に車種、登録番号、年式、および算定根拠となった車両評価額を正確に記入することです。中古車査定会社の見積書や査定書のコピーを添付することで、評価額の妥当性を客観的に証明できます。
陸運支局で行う名義変更手続きには、以下の書類が必要となります。
・自動車検査証(車検証)原本
・旧所有者と新所有者の印鑑証明書(発行後3ヶ月以内)
・旧所有者の実印を押印した譲渡証明書
・旧所有者・新所有者それぞれの実印を押印した委任状(代理人申請の場合)
・新所有者の車庫証明書(発行後1ヶ月以内)
・手数料納付書、移転登録申請書(OCR用紙)
【車の贈与税】に関するよくある質問(FAQ)
Q1:ローンが残っている親の車を子どもが引き継ぐ場合、税金はどうなりますか?
A1:残債の返済義務も同時に引き継ぐ「負担付贈与」とみなされます。この場合、車両評価額から引き継いだローン残高を差し引いた純粋な利益分に対して贈与税が課税されます。ただし、ローン会社(所有権留保)の承諾なしに勝手に名義変更することは契約違反となるため、事前に一括返済するか信販会社のローン名義変更審査を通す必要があります。
Q2:軽自動車でも名義変更したら税務署に把握されますか?
A2:軽自動車であっても軽自動車検査協会を通じて名義変更データが管理されているため、税務当局が把握できる状態にあります。普通車に比べて資産価値が低く見過ごされやすい傾向はありますが、高年式車や人気車種の無償譲渡で評価額が110万円を超える場合は、普通車と全く同様に贈与税申告が必要です。
Q3:評価額が110万円以下の車なら、税務署への申告や報告は一切不要ですか?
A3:年間の贈与総額(車以外の現金や貴金属等を含む)が110万円以下であれば、申告書の提出義務はありません。ただし、後日「お尋ね」が届いた際に備えて、名義変更時の市場相場が110万円以下であったことを証明できる中古車査定書や相場画面のスクリーンショット等を保管しておくことを強く推奨します。
まとめ:トラブルを防ぎ賢く愛車を引き継ぐために
家族間における車の譲渡は、単なる善意のやり取りであっても、税務上はシビアな資産の移転として扱われます。「名義を変えただけだからバレない」という安易な思い込みは、将来的なペナルティ課税を招く最大の要因です。
愛車を譲る際は、まず現在の客観的な中古車査定相場を把握し、110万円の基礎控除枠に収まるかを確認することが第一歩となります。枠を超える場合は、適切な親族間売買契約を結ぶか、正しく贈与税申告を済ませることで、後々の不安を完全に解消できます。正しい知識を武器に、スマートで安全な車両の引き継ぎを実現させてください。 (出典: 車 贈与 税(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
