【2026年版】個人事業主の領収書ルール!宛名・保存期間と経費計上の鉄則
個人事業主として独立したばかりの方や日々の帳簿付けに追われるフリーランスにとって、避けて通れないのが「領収書の取り扱い」です。日々の買い物で「宛名はどう指定すべきか」「レシートのままでも経費になるのか」と迷う場面は少なくありません。税務調査で否認されない確実な証拠力を保ちつつ、無駄な税金を払わないための経理処理はビジネス存続の生命線です。
さらに現在では、インボイス制度の定着や電子帳簿保存法の完全運用により、紙とデジタルの双面で法令に準拠した管理体制が求められています。「確定申告で提出しないから適当でいい」と油断していると、数年後の税務調査で手痛い追徴課税を受けるリスクも潜んでいます。知っておくべき必須条件から効率的な整理術まで、経費計上で損をしないための実務ポイントを整理しておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名のないレシートでも「品名・日時・金額・発行者」が記載されていれば、手書き領収書以上に税務上の証拠能力が高い。
- 要点2:領収書の保管期間は青色申告で原則7年(白色申告は5年または7年)であり、確定申告時の提出は不要だが手元保存が義務付けられている。
- 要点3:インボイス制度対応の領収書には「適格請求書発行事業者の登録番号」と「税率ごとの内訳」が不可欠であり、電子取引は電帳法に基づきデジタル保存が必須。
【徹底比較】領収書とレシートの違いとは?経費計上で実はレシートが有利な理由
ビジネスの現場では「領収書をもらわないと経費に落とせない」という思い込みが根強く残っています。しかし結論から言えば、一般的な日用品の購入や飲食代の精算においては、手書きの領収書よりもレジから発行されるレシートのほうが税務上の証拠能力が高いケースが多々あります。
税法上で経費の証拠資料として求められる基本要件は以下の4点です。
- 取引を行った年月日
- 支払先の名称(店舗・事業者名)
- 支払った金額
- 購入した商品やサービスの内容(具体的な品名)
一般的な手書きの領収書は、但し書きに「お品代」としか書かれないことが多く、具体的に何を買ったのかが税務署側から不透明になりがちです。一方、レシートには商品ごとの個別名称(文房具、書籍名、食材など)が明細として印字されます。事業に関連する出費であることを客観的に証明できるため、税務調査官に対する説得力はレシートのほうが圧倒的に強いのが実情です。
ただし、感熱紙レシートは日光や熱、経年劣化によって印字が消えやすい弱点があります。数年間の保存に耐えられるよう、光の当たらないファイルに収納するか、スキャナ保存やスマホ撮影によるデジタル管理へ移行するのが賢明な防衛策です。
【受け取る側】宛名・但し書きの正しい書き方と「領収書なし」の対処法
手書きの領収書を発行してもらう場合、個人事業主の領収書の宛名は「屋号」または「個人名(本名)」をフルネームで記載してもらうのが原則です。屋号のみで税務署に開業届を出している場合でも、屋号+本名(例:〇〇デザイン 山田太郎)としておけば間違いありません。空欄(宛名なし)や「上様」は、小売業や飲食業などの一部例外を除き、高額な取引ほど税務調査で突っ込まれる要因となります。
また、個人事業主が領収書を受け取る際の但し書きについても細心の注意が必要です。「お品代」や「お品代として」といった曖昧な表現は避け、「Webサイト用サーバー代」「事務用PC周辺機器代」「取材用書籍代」など、事業との関連性が一目でわかる具体的な品目を指定してください。
冠婚葬祭の慶弔費、割り勘の会食、自動販売機での飲料購入など、どうしても個人事業主の経費で領収書なしという状況が発生した場合は、「出金伝票」を作成して対応します。市販の伝票用紙やエクセルシートに「日付」「支払先」「支払金額」「慶弔の理由や相手方との関係(具体的な内容)」を記録しておくことで、正規の領収書と同等の経費計上が認められます。結婚式の案内状や葬儀の会葬御礼のハガキなどを出金伝票と一緒にホチキス留めしておけば、さらに強力な裏付け資料となります。
【発行する側】個人事業主の領収書発行義務と書き方|5万円以上の収入印紙ルール
クライアントや顧客から代金を受け取った際、相手から求められれば個人事業主であっても領収書の発行義務(民法第486条:受取証書の交付請求)が発生します。発行を拒否することは原則としてできません。
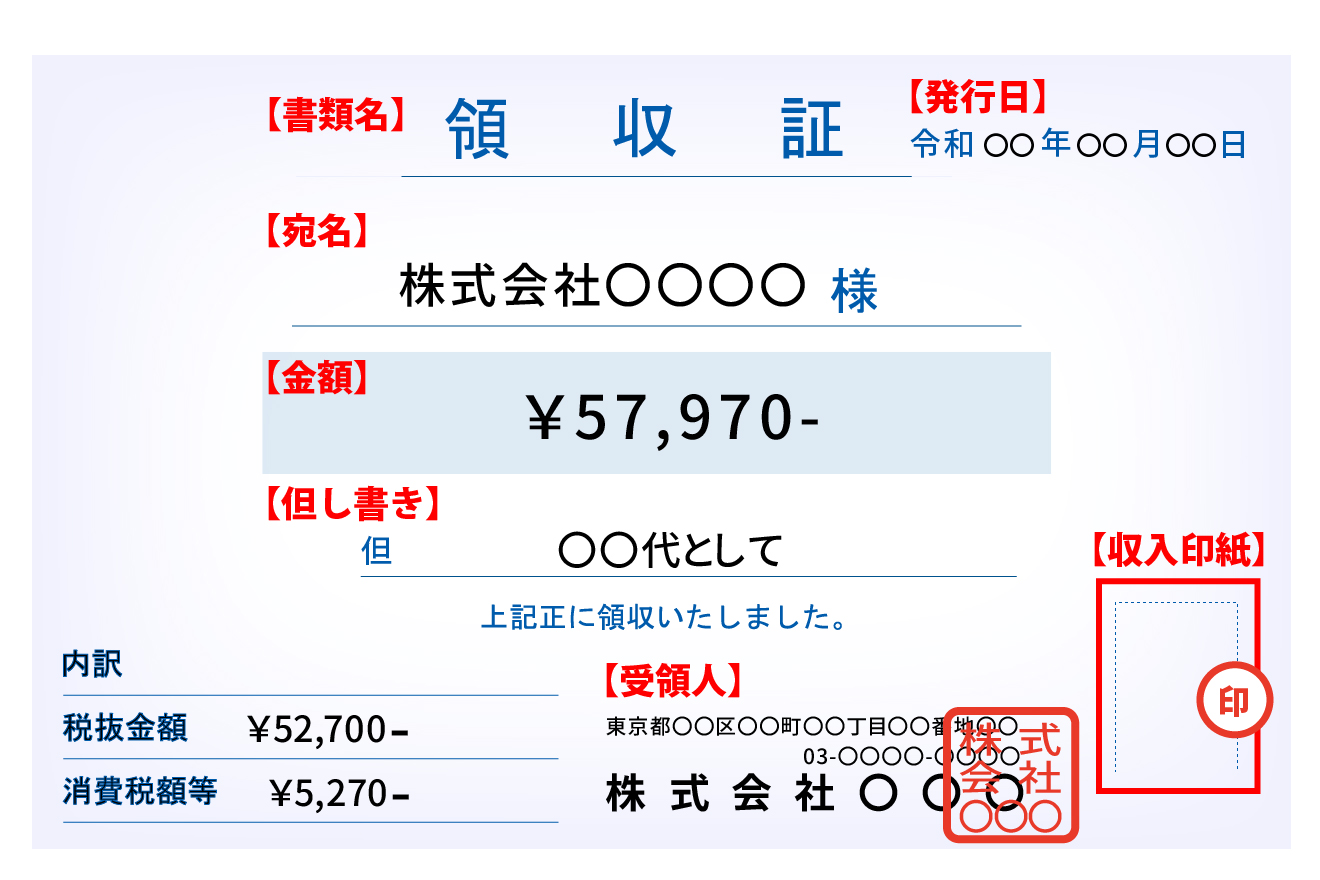
自ら領収書を発行する場合の基本的な書き方は以下の通りです。
- タイトル:「領収書」または「受取証書」と明記
- 宛名:相手方の法人名(株式会社〇〇)または個人名(省略しない)
- 金額:改ざん防止のため先頭に「¥」や「金」、末尾に「-」や「也」を記載(例:¥50,000-)
- 但し書き:「〇〇制作費として」「コンサルティング業務委託料として」と具体的に記載
- 発行者情報:自身の屋号・氏名・住所・連絡先電話番号(+インボイス登録番号)
- 受取日:実際に代金を受領した年月日
注意すべきは印紙税のルールです。紙で発行する領収書の金額が売上代金として5万円以上(税抜)になる場合、所定の「収入印紙」を貼り、割り印(消印)を押す義務が生じます。税抜5万円未満であれば非課税です。なお、領収書に消費税額が明記されていれば、税抜価格で5万円未満かどうかを判定できます(例:税込52,800円・税抜48,000円と記載があれば非課税)。
PDFなど電子メールやクラウド経由で送付する電子領収書については、印紙税法上の「文書」に該当しないため、金額がいくら高額であっても収入印紙の貼付は一切不要です。コスト削減と発行の手間を考慮すると、PDF発行への切り替えが極めて合理的です。
【インボイス&電帳法】適格請求書発行事業者の登録番号とデジタル保存の必須要件
2020年代半ばを過ぎた現在、税務実務で完全に定着したのが「インボイス制度」と「電子帳簿保存法」への適合です。
インボイス制度において、消費税の仕入税額控除を適用するためには、受け取る領収書が「適格請求書(簡易インボイスを含む)」の要件を満たしていなければなりません。発行側が適格請求書発行事業者である場合の登録番号(「T+数字13桁」)、適用税率(10%または軽減税率8%)、消費税額が正確に記載されているかを確認する必要があります。登録のない免税事業者からの仕入れについては、経過措置期間の控除割合に応じた正確な記帳処理が求められます。
一方、電子帳簿保存法への対応も全個人事業主に直結する問題です。ネットショッピング(Amazonや楽天など)で購入した備品や、Webサービス利用料、メール添付で受領したPDF領収書などの「電子取引データ」は、紙に印刷して保存するだけでは法令違反となります。
電子データで受け取った領収書は、以下のいずれかの方法でデジタルデータのまま保存しなければなりません。
- 検索要件の確保:ファイル名に「日付_金額_取引先名」(例:20260401_15000_〇〇事務機.pdf)を付与し、フォルダで体系的に管理する。
- 改ざん防止措置:訂正削除の履歴が残るクラウド会計システム(マネーフォワード、freee、弥生など)へ直接アップロード・保存する。
【保存期間と整理術】青色申告7年・白色申告のルールと確定申告時の提出不要の罠
確定申告書を税務署へ提出する際、領収書そのものを添付する必要はありません。国税庁の規定により確定申告時の領収書の提出は不要となっています。しかし、これは「捨ててよい」という意味では決してなく、指定された年数の保管義務が課されています。
申告種別ごとの領収書の保管期間ルールは以下の通り厳密に定められています。
- 青色申告の個人事業主:原則「7年間」(前々年の所得が300万円以下の場合は5年でよい例外規定もあるが、実務上はすべて7年保存で統一するのが安全)。
- 白色申告の個人事業主:領収書などの信憑書類は「5年間」(ただし、帳簿類や決算関係書類は7年間)。
※保存期間のカウントは「領収書の発行日」からではなく、その年度の「確定申告期限の翌日(3月16日)」から起算して7年となります。
日々の青色申告における領収書の整理方法として、過剰にきれいにノートへ糊付けする必要はありません。税務調査官が求めているのは「見栄えの良さ」ではなく「日付順に照合できるスピード」です。月ごとに分けたクリアファイルやチャック付きポリ袋に放り込み、年度ごとに1つの段ボール箱やファイルボックスにまとめて保管するだけでも実務上は十分通用します。クラウド会計のOCR読み込み機能を活用し、スキャン後に年度別ボックスへ放り込むワークフローを確立するのが最も効率的です。
【個人事業主の領収書】に関するよくある質問(FAQ)
Q1:領収書の宛名が「上様」や「空欄」でも経費として認められますか?
A1:小売業、飲食店、タクシー、駐車場など、不特定多数を相手にする業態から受け取る「簡易インボイス(適格簡易請求書)」であれば、宛名がなくても経費計上可能です。ただし、卸売や高額な備品購入、外注費などでは税務調査時にトラブルの原因になりやすいため、可能な限り正式な屋号や氏名を書いてもらいましょう。
Q2:クレジットカードで支払った際の「利用明細」は領収書代わりになりますか?
A2:WEB画面からダウンロードしたカード利用明細だけでは、購入した商品明細が分からないため正式な領収書の代わりにはなりません。必ず決済時に店舗から渡される「お客様控え(レシート)」や、カード決済時に発行された購入明細書をセットで保存してください。
Q3:過去の領収書を紛失してしまった場合、経費計上を諦めるしかありませんか?
A3:諦める必要はありません。支払先へ領収書の再発行を依頼するか、銀行口座の振込履歴、クレジットカードの明細、納品書や請求書、受発注メールなどを組み合わせることで客観的な支払いの事実を証明できます。どうしても書類が揃わない場合は「出金伝票」を起票して詳細をメモに残しておきましょう。
まとめ:正確な領収書管理が最強の事業防衛につながる
個人事業主にとって、領収書は単なる紙切れではなく、自らの正当な利益と納税額を守るための唯一無二の盾です。宛名の書き方やレシートの活用法、そして法改正に準拠した電子保存のフローを一度仕組み化してしまえば、日々の記帳ストレスは劇的に軽減されます。
青色申告特別控除を安全に享受し、将来的な税務調査にも一切動じない盤石な事業基盤を作るために、まずは手元の保管ルールを見直し、無駄のないスマートな経理管理を実践していきましょう。 (出典: 個人 事業 主 領収 書(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
