育児休業給付金の計算と手取り実質8割の真相【2026最新計算法】
出産や育児を控えた働く世代にとって、休職中の家計を支える生命線となるのが「育児休業給付金」です。制度上は「給与の67%(半年経過後は50%)」と規定されているため、「収入が3割以上も減ってしまうのでは」と不安を抱く方が少なくありません。しかし、税金や社会保険の減免措置を加味すると、実際の銀行振込ベースの手取り額は「休業前の約8割」が維持される仕組みになっています。
給付金がいくら支給され、いつ口座に振り込まれるのかを正確に把握することは、産前産後のライフプラン設計に欠かせません。休業開始時賃金日額の算出ルールから月収別のシミュレーション、見落としがちな申請スケジュールまで、損をしないための必須知識を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:育児休業給付金は非課税かつ社会保険料が全額免除されるため、支給率67%の期間は「手取りの実質約8割」が手元に残る。
- 要点2:支給額の基準となる「休業開始時賃金日額」は、育休前6カ月間の総支給額(残業代や手当を含む・ボーナス除く)を180で除して厳密に算出される。
- 要点3:初回振込は育休開始から2〜3カ月後となるため事前の資金確保が必須。パパ育休や2歳までの延長申請条件も事前把握が不可欠。
【基本の計算式】育児休業給付金はいくら貰える?休業開始時賃金日額の算出方法
育児休業給付金の受給額は、雇用保険法に基づき以下の計算式で機械的に算出されます。
【育児休業給付金の計算式】
・休業開始〜180日目まで:休業開始時賃金日額 × 支給日数(通常30日) × 67%
・181日目〜終了日まで:休業開始時賃金日額 × 支給日数(通常30日) × 50%
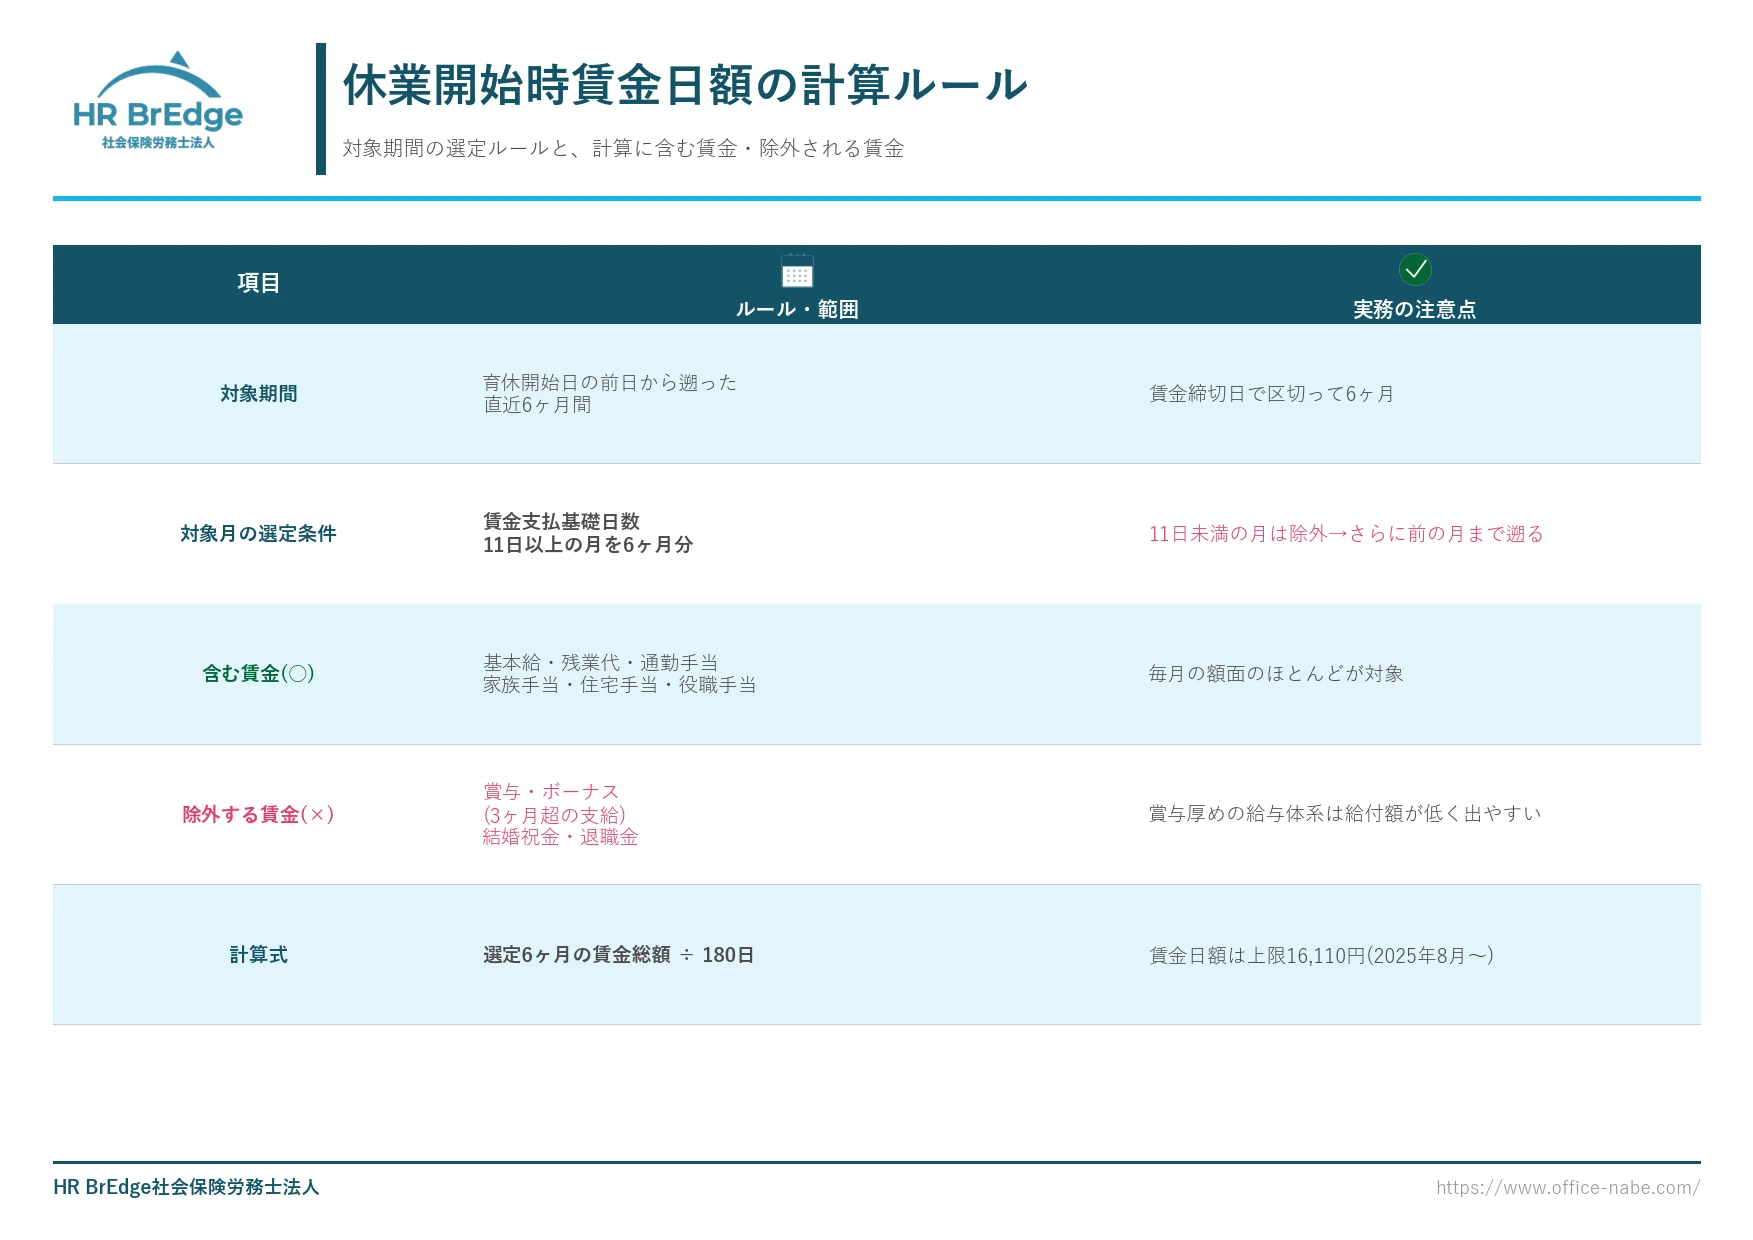
計算の土台となる「休業開始時賃金日額」とは、育休に入る直前6カ月間に支払われた賃金の総額を180で割った金額です。ここでのポイントは、基本給だけでなく、残業手当、通勤手当、住宅手当、役職手当など「毎月支払われる手当」がすべて合算される点にあります。ただし、臨時に支払われた賃金や、年3回以下の賞与(ボーナス)は含まれません。
なお、給付金には毎年の雇用保険法改正等に伴う上限額・下限額が設定されています。2026年現在の上限基準では、休業開始時賃金日額の上限が約15,690円(月額ベースで約47万700円)程度となっており、どれだけ高収入であっても支給率67%時の月額支給上限は約31.5万円、50%時は約23.5万円が頭打ちの目安となります。
なぜ手取りが「実質8割」になるのか?社会保険料免除と非課税の仕組み
額面上の支給率が67%であるにもかかわらず、なぜ手取りベースでは「就業時の約80〜85%」に達するのか。その理由は、給付金受給に伴う3つの強力な経済的特例にあります。
第1に、育児休業給付金は所得税および復興特別所得税が完全非課税です。給与所得ではないため、給付額から税金が源泉徴収されることは一切ありません。翌年度に課税される住民税の算出基準にも算入されないため、翌年の税負担も大幅に軽減されます。
第2に、健康保険料および厚生年金保険料の免除です。育休期間中は、労使双方の社会保険料が全額免除されます。通常、給与の約15%前後を占める保険料負担がゼロになるにもかかわらず、将来受け取る年金額の計算上は「全額保険料を納付したもの」として扱われる極めて有利な設計になっています。
第3に、雇用保険料の控除も発生しません。通常勤務時は額面給与から約20〜25%が税・保険料として天引きされますが、育休中は手取りを削る要素がありません。この結果、額面の67%がほぼそのまま純手取りとなり、平常時の手取り額と比較して約8割の水準が保たれることになります。
【月収別】育児休業給付金の手取り計算シミュレーション一覧
実際にどれくらいの金額が手元に残るのか、額面月収(育休前6カ月の平均賃金)ごとに手取りベースで試算した目安は以下の通りです。
■ 月収20万円(平常時の手取り:約16万円)の場合
・育休開始〜6カ月(支給率67%):月額 約13.4万円(実質手取り割合:約84%)
・6カ月以降〜(支給率50%):月額 約10.0万円(実質手取り割合:約63%)
■ 月収30万円(平常時の手取り:約24万円)の場合
・育休開始〜6カ月(支給率67%):月額 約20.1万円(実質手取り割合:約84%)
・6カ月以降〜(支給率50%):月額 約15.0万円(実質手取り割合:約63%)
■ 月収40万円(平常時の手取り:約31.5万円)の場合
・育休開始〜6カ月(支給率67%):月額 約26.8万円(実質手取り割合:約85%)
・6カ月以降〜(支給率50%):月額 約20.0万円(実質手取り割合:約63%)
■ 月収50万円(平常時の手取り:約39万円)の場合
・育休開始〜6カ月(支給率67%):月額 約31.5万円(上限適用・実質手取り割合:約81%)
・6カ月以降〜(支給率50%):月額 約23.5万円(上限適用・実質手取り割合:約60%)
このように、月収30万円前後であれば、育休前半の半年間は毎月約20万円が確実に手元に入り、日常生活費を維持しやすい構造になっています。
パパ育休とママ育休の違い|出産手当金との重複や給付金の活用法
女性が出産する場合、産前42日・産後56日は「産前産後休業」となり、健康保険から出産手当金が支給されます。この期間は雇用保険の育児休業給付金と重複して受給することはできません。ママの育児休業給付金は、産後休業が終了した翌日(産後57日目)からスタートします。
一方、男性(父親)には産前産後休業の縛りがないため、子どもの出生当日から「出生時育児休業(産後パパ育休)」を取得可能です。産後8週間以内に最大4週間(28日)まで取得でき、2回に分割して取得することも認められています。
パパ育休中に支給される「出生時育児休業給付金」も計算方法は同一で、賃金日額の67%が支給されます。夫婦で時期をずらして育休を取得する「パパ・ママ育休プラス」を活用すれば、給付率67%が適用される期間を家庭全体で最大化できる戦略的なメリットがあります。
初回の振込時期はいつ?ハローワークでの受給資格と申請スケジュールの注意点
資金計画で最も警戒すべきなのが、「初回の振込までにはタイムラグがある」という現実です。
育児休業給付金は、原則として「2カ月単位」で過去の実績をハローワークに申請して支給決定されます。会社の担当部署がハローワークへ申請書を提出し、審査を経て指定口座に振り込まれるまでに、育休開始から約2〜3カ月の期間を要します。出産直後は出費が重なる時期でもあるため、最低でも3カ月分の生活防衛資金を手元に確保しておく必要があります。
また、ハローワークにおける受給資格の確認も必須です。原則として「育休開始前2年間に、賃金支払基礎日数が11日以上ある月が通算12カ月以上あること」が条件となります。転職直後の方や、過去2年間に長期病気欠勤などがあった場合は、事前に勤務先の人事担当者へ受給要件を満たしているか確認を済ませておきましょう。
保育園に入れないときはどうする?育休延長(1歳半・2歳まで)の申請条件
育児休業給付金は子どもが1歳に達する前日までの支給が原則ですが、保育所に入所できないなどの特別な事情がある場合は、最長2歳まで支給期間を延長できます。
延長申請は「1歳到達時」と「1歳6カ月到達時」の2段階で行います。延長を認められるための主な要件は以下の通りです。
・市町村の認可保育所等の利用を申し込んでいるが、入所できない(保留・不承諾通知がある)こと
・子どもの養育を行っている配偶者が、死亡・負傷・疾病等により養育が困難になったこと
注意すべきは、子どもの1歳の誕生日前日までに認可保育所の入所申し込みを行い、自治体から交付された「不承諾通知書(保留通知書)」をハローワークへ提出しなければならない点です。申請締切日や提出書類の有効期間は自治体によって厳密に定められているため、月齢に合わせた早めの保活スケジュール進行が求められます。
【育児 休業 計算】に関するよくある質問(FAQ)
Q1:育休中に会社からボーナス(賞与)が支給された場合、給付金は減額されますか?
A1:減額されません。給付金の算定基準となる「休業開始時賃金日額」に賞与は含まれず、育休中に支給された賞与が給付金の減額要件に抵触することもありません。そのまま全額受け取ることができます。
Q2:育児休業中に少しだけアルバイトや在宅ワークをした場合、給付金はどうなりますか?
A2:1支給単位期間(1カ月)において、就労日数が10日以下(10日を超える場合は就労時間が80時間以下)であれば受給可能です。ただし、就労によって得た賃金と給付金の合計額が、休業前の賃金月額の80%を超える場合は給付金が減額され、賃金単体で80%以上の場合は全額支給停止となります。
Q3:給付金をもらっている間、配偶者の税法上の扶養(配偶者控除)に入れますか?
A3:入れます。育児休業給付金は非課税所得であり、税法上の「合計所得金額」にはカウントされません。そのため、その年の給与収入が103万円以下(または所得要件内)であれば、配偶者の所得税・住民税における配偶者控除または配偶者特別控除の対象となり、世帯全体の税負担を抑えることができます。
まとめ:正確な計算を把握し、ゆとりある育児環境を整えよう
育児休業給付金は、「額面67%」という数字以上の実質的な保障力を持った公的制度です。税金がかからず社会保険料も免除される仕組みを理解しておけば、育休取得による収入減の恐怖は大幅に和らぎます。
一方で、初回の振り込みまでに数カ月のタイムラグがある点や、延長手続きにおける認可保育所の申請タイミングなど、事前のスケジュール管理を誤ると手元資金がショートするリスクも存在します。手取り額のシミュレーションと必要書類の準備を早期に進め、安心して子育てに向き合える体制を整えていきましょう。 (出典: 育児 休業 計算(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
