クレジットカード利用限度額オーバーの罠!枠の復活時期と増枠審査
レジ前やネット通販の決済画面で突如表示される「決済エラー」の文字。残高不足の覚えがないにもかかわらずカードが止まり、焦った経験を持つ人は少なくありません。キャッシュレス決済があらゆる生活基盤と直結した現在、日々の買い物から公共料金、サブスクリプションの引き落としまでを1枚のカードに集約している家庭ほど、利用枠の逼迫によるトラブルに直面しやすくなっています。
カードが使えなくなる最大の原因は、無意識のうちに上限へ達してしまう「限度額オーバー」です。なぜ限度額に達してしまうのか、支払いを済ませた後に枠が戻るのは具体的にいつなのか。本記事では、限度額の仕組みやトラブル時の具体的な回避策、さらには審査をスムーズに通すための増枠テクニックまでを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:利用可能額は「限度額 − 未決済の利用残高」で計算され、分割払いやリボ払いの残債も枠を継続的に圧迫する。
- 要点2:限度額オーバーを放置すると、定期払いの停止や信用情報への傷など予期せぬ二次被害に直結する。
- 要点3:利用枠の復活日は引き落とし当日ではなく、銀行からカード会社へ着金確認データが届く「2〜4営業日後」が一般的。
【仕組み】クレジットカード利用限度額と利用可能額の計算方法
クレジットカードを安全に使いこなす上で、まず把握しておきたいのが「限度額」と「利用可能額」の明確な違いです。カード会社から付与された上限枠そのものをクレジットカード利用限度額と呼ぶのに対し、現時点で実際に買い物へ使える金額は「利用可能額」と呼ばれます。
基本となる利用可能額の計算方法は極めてシンプルです。
「利用可能額 = 設定された限度額 − 現在のカード利用残高(未引き落とし分)」
ここで多くの人が見落としがちなのが、1回払いで決済した直近の買い物だけでなく、過去に利用した「2回払い」「分割払い」「ボーナス払い」「リボ払い」の未決済残高もすべて利用残高に含まれる点です。例えば、限度額が50万円のカードで、すでに分割払いの残債が20万円、今月の通常利用が25万円ある場合、利用可能額は残り5万円しかありません。
さらに、クレジットカードには「ショッピング枠」のなかに「キャッシング枠」が内包されているケースがほとんどです。ショッピング枠とキャッシング枠は別々に存在するのではなく、ショッピング枠の総額の中にキャッシングの枠が組み込まれています。キャッシングでお金を借り入れると、その分ショッピングで使える枠も自動的に削られる設計になっているため、知らぬ間にショッピング枠を使い果たしてしまう要因になります。
突然エラーに?限度額オーバーが引き起こすリスクと放置の危険性
設定された上限枠に1円でも達すると、それ以上のカード決済は機械的にブロックされます。店舗のレジで恥ずかしい思いをするだけでなく、実は目に見えないところで極めて深刻な問題が進行します。
最も注意すべきは、家賃や電気・ガス・水道代、通信費、各種Webサービスの月額課金といった「自動継続決済」の不成立です。限度額オーバーによって決済が弾かれると、サービス側からは「未納」として扱われます。通知を見落として放置してしまうと、ライフラインの停止やアカウントの強制解約に追い込まれるリスクがあります。
突発的な決済不能に陥った際の限度額オーバーの対処法としては、主に次の3つの手段が有効です。
1つ目は、別のクレジットカードやデビットカード、電子マネーへの速やかな決済方法の切り替えです。2つ目は、カード会社へ事前に連絡を入れた上での「繰り上げ返済(事前振込)」です。未決済分を指定口座へ直接振り込むことで、枠を即座に空けることができます。そして3つ目が、カード会社の公式アプリや会員サイトから申請できる「一時的な増枠」の活用です。
利用可能枠はいつ戻る?支払日と引き落とし確認から復活日までのタイムラグ
「口座から引き落としが完了した瞬間に、利用枠は満額に戻る」と誤解している利用者は少なくありません。しかし実際には、口座からお金が引き落とされてからカード側の利用枠へ反映されるまでに、一定のタイムラグが発生します。
このタイムラグが生じる理由は、銀行などの金融機関とカード会社の間で行われる支払日と引き落とし確認のデータ連携プロセスにあります。毎月の支払日にユーザーの口座から引き落としが行われた後、金融機関からカード会社へ「正常に引き落としが完了しました」という結果通知(口座振替結果データ)が送られます。このデータ照合作業に、通常2営業日〜4営業日程度の時間を要します。
したがって、利用枠の復活日は支払日当日ではなく、早くても翌営業日、多くの金融機関では支払日から数日後となります。ただし、カード会社と引き落とし口座の金融機関が同一グループ(例:三井住友カードと三井住友銀行、楽天カードと楽天銀行など)である場合、リアルタイムまたは翌日早朝に枠が復活するシステムも増えています。急ぎで枠を空けたい場合は、支払日を待つのではなく、サポートデスクへ電話して繰り上げ返済の手続きを行うのが確実なルートです。
一時増枠と継続増枠の違いとは?目的に応じた賢い使い分け
限度額を引き上げる手段には、大きく分けて一時増枠と継続増枠の2種類が存在します。両者の性質と審査基準は全く異なるため、目的に合わせた適切な使い分けが求められます。
それぞれの特徴と使い分けの目安は以下の通りです。
【一時増枠の特徴】
海外旅行、結婚式、引っ越し、高額家電の購入など、特定の月だけ支出が跳ね上がるケースを想定した機能です。利用期間が1〜2ヶ月程度に限定されており、審査のハードルも比較的低く設定されています。カード会社の専用アプリやWebサイトから数タップで即日〜数日中に申請結果が出るケースが多く、急な出費にも柔軟に対応できます。
【継続増枠の特徴】
カードの基本限度額そのものを恒久的に引き上げる手続きです。毎月の利用実績や年収、勤務先情報などを総合的に再評価する本格的な審査が行われます。一度枠が上がれば申請なしで常に高い枠を利用できるようになりますが、審査には数日から1週間以上の時間を要するのが一般的です。
直近のイベントだけを乗り切りたいのであれば、リスクの少ない一時増枠を選択するのが賢明な判断と言えます。
限度額引き上げ審査を突破するコツと総量規制の影響
継続的な限度額引き上げ審査を有利に進めるためには、カード会社が審査において何を重視しているかを把握しておく必要があります。審査の根幹を握るのは、これまでの利用実績であるクレジットヒストリー(クレヒス)の健全さです。
審査を通過するための重要なポイントは以下の通りです。
1. 延滞のない利用実績を半年以上積み上げる
カード入会直後や、過去半年以内に支払いの遅延がある状態での申請は否決される可能性が極めて高くなります。毎月の支払日を確実に守り、少額でも継続的に利用して「期日通りに返済する優良顧客」であることを証明することが最優先です。
2. 信用情報機関CICに傷をつけない
カード会社は審査の際、指定信用情報機関CICなどに照会をかけ、他社での借入状況や過去の支払い遅延情報を確認します。携帯電話本体の分割代金や他社ローンの延滞履歴(いわゆる異動情報)が記録されていると、増枠審査は一発で弾かれます。
3. 総量規制の影響とキャッシング枠の整理
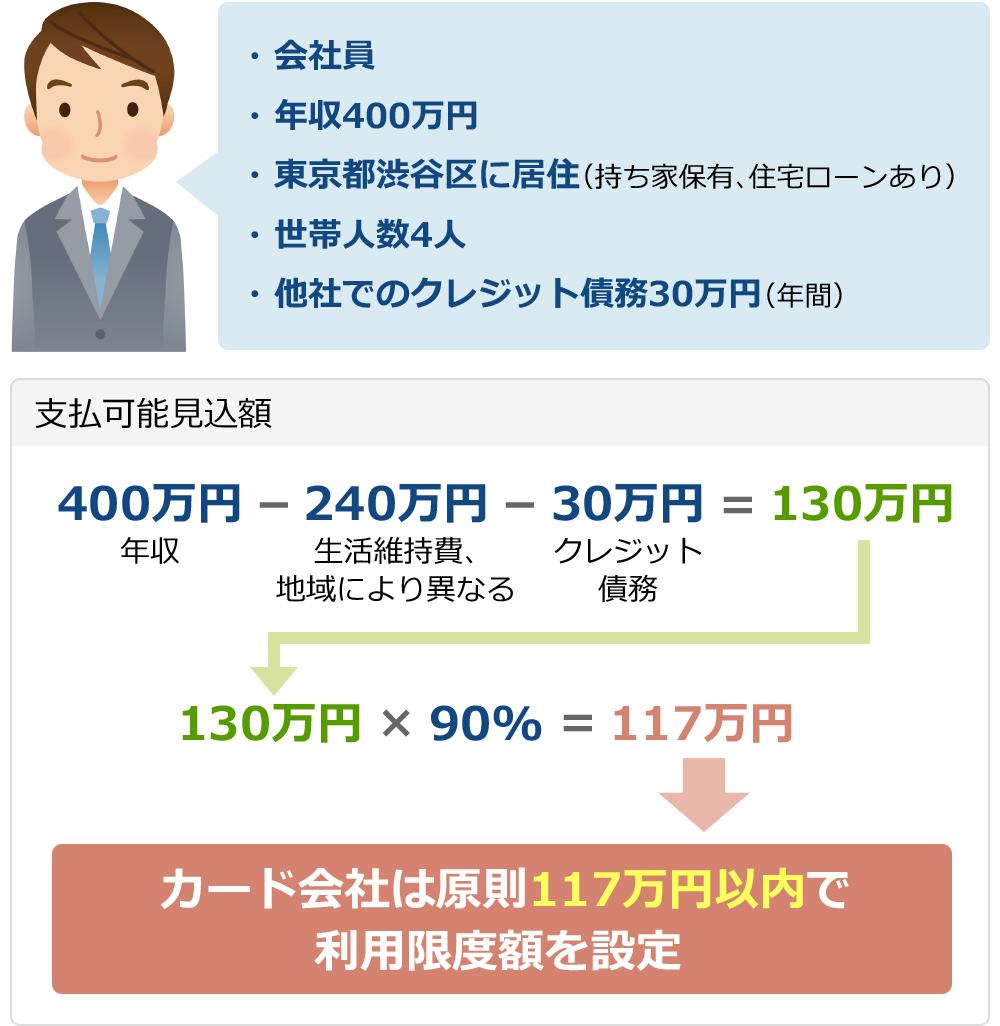
貸金業法に基づく総量規制の影響にも留意が必要です。総量規制とは、年収の3分の1を超える貸付を原則禁止する法律であり、クレジットカードのキャッシング枠に適用されます。不要なキャッシング枠を「0円」に減額申請してから増枠を申し込むと、総量規制の枠外となるショッピング枠の審査が通りやすくなる傾向があります。
また、増枠申請の注意点として、短期間に何度も増枠を申し込んだり、他社からの多額の借入を抱えた状態で申請したりすると、逆に「資金繰りに困っている」とみなされ、現在の限度額を減額される「強制減枠」のリスクがあることも忘れてはなりません。
【クレジット カード 利用 限度 額】に関するよくある質問(FAQ)
Q1:限度額がいっぱいになってしまった場合、繰り上げ返済をすればすぐ枠は戻りますか?
A1:はい、カード会社指定の銀行口座へ未決済分を振り込む「事前入金(繰り上げ返済)」を行えば、着金確認が取れ次第、早ければ当日中〜翌営業日には利用枠が回復します。手続きにはサポート窓口や専用アプリからの事前申し込みが必要となるため、まずは各カード会社の案内を確認してください。
Q2:自分から申請していないのに、勝手に限度額が上がっていたのはなぜですか?
A2:カード会社は定期的に「途上与信」と呼ばれる契約者の利用状況チェックを実施しています。毎月遅延なく利用実績を重ねている優良顧客に対しては、カード会社側の判断で自動的に継続増枠(自動増枠)を行うケースが珍しくありません。枠を広げたくない場合は、サポートデスクへ連絡すれば元の限度額に戻すことも可能です。
Q3:限度額オーバーで支払いができなかった場合、すぐにブラックリストに載ってしまいますか?
A3:限度額に達してカード決済が弾かれたこと自体が、直ちに信用情報(ブラックリスト)へ登録されるわけではありません。ただし、決済エラーによって公共料金や定期購入の支払いが遅れ、その結果として発生した滞納を放置し続けると、信用情報機関に延滞情報が記録されてしまうため迅速な対応が必須です。
まとめ:クレカ枠を上手に管理して安心のキャッシュレス生活を
クレジットカードの利用限度額は、単なる「使える上限額」ではなく、カード会社と利用者との間に結ばれた信用のバロメーターです。利用可能額の計算ルールや、支払日と枠の復活タイミングに関する仕組みを正しく把握しておけば、突発的な決済エラーに慌てることはなくなります。
高額な出費が控えているときは「一時増枠」を計画的に活用し、日々の支払いを期日通りにこなして良好なクレジットヒストリーを育てていくこと。この積み重ねこそが、必要なときにスムーズな増枠審査を勝ち取る一番の近道となります。利用状況をアプリなどでこまめにチェックしながら、安全で快適なキャッシュレスライフを維持していきましょう。 (出典: クレジット カード 利用 限度 額(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
