領収書よりレシートが有効?決定的な違いと税務調査を突破する選び方
レジ前で「領収書をお願いします」と告げ、わざわざ手書きの書類を作成してもらう光景は、ビジネスシーンで長年当たり前とされてきました。しかし、確定申告や社内の経費精算を控える現場では、「感熱紙のレシートだけで本当に税務署を通るのか」「宛名のないレシートは否認されるのではないか」という疑問や不安を抱く人が後を絶ちません。
実のところ、現代の税務調査や経理実務の現場では、昔ながらの手書き領収書よりも、レジから出力されたレシートの方が圧倒的に証拠能力を高く評価されるケースが目立ちます。インボイス制度の定着によって取引書類の要件が厳格化されたいま、双方が持つ法的な効力の真相と、現場で損をしないための使い分けの極意を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の証拠能力はレシートも領収書も同等であり、品目の明細が印字されるレシートの方が税務署からの信用度はむしろ高い。
- 要点2:インボイス制度における「適格簡易請求書」に該当する業種では、宛名のないレシートであっても仕入税額控除の要件を完全に満たす。
- 要点3:手書き領収書の「お品代」「上様」は税務リスクの温床になりやすく、両者の二重受け取りは不正経理を疑われる重大な引き金となる。
【基本の比較】レシートと領収書の法的効力に差はあるのか?
まず押さえておきたいのは、民法上および商法上の取り扱いです。民法第486条において、代金を支払った側は受取人に対して「受取証書」の発行を請求できると定められています。この受取証書に該当するものが領収書であり、実はレジから発行されるレシートも法的には同じ「受取証書」に他なりません。
法律上、書類のタイトルが「領収書」であるか「レシート」であるかによって優劣が決まるわけではありません。金銭の授受が行われた事実を証明するために必要な要素が揃っていれば、どちらも同等の法的効力を持ちます。
証拠書類として成立するために求められる基本項目は以下の5点です。
- 代金の受領事実および金額
- 支払いの年月日
- 代金を受け取った事業者の氏名・名称
- 取引の内訳・商品やサービスの内容
- 代金を支払った者の氏名・名称(※取引形態による)
かつては「手書きの領収証でなければ正式な書類ではない」という根拠のない慣習が日本企業に根強く残っていました。しかし、法令の文言を精査しても、手書きであることを義務付ける条項は存在しません。形式的な名称の違いに惑わされず、記載内容の正確さに目を向ける姿勢が不可欠です。
税務調査や経費精算で「領収書よりレシートが有効」とされる決定的な理由
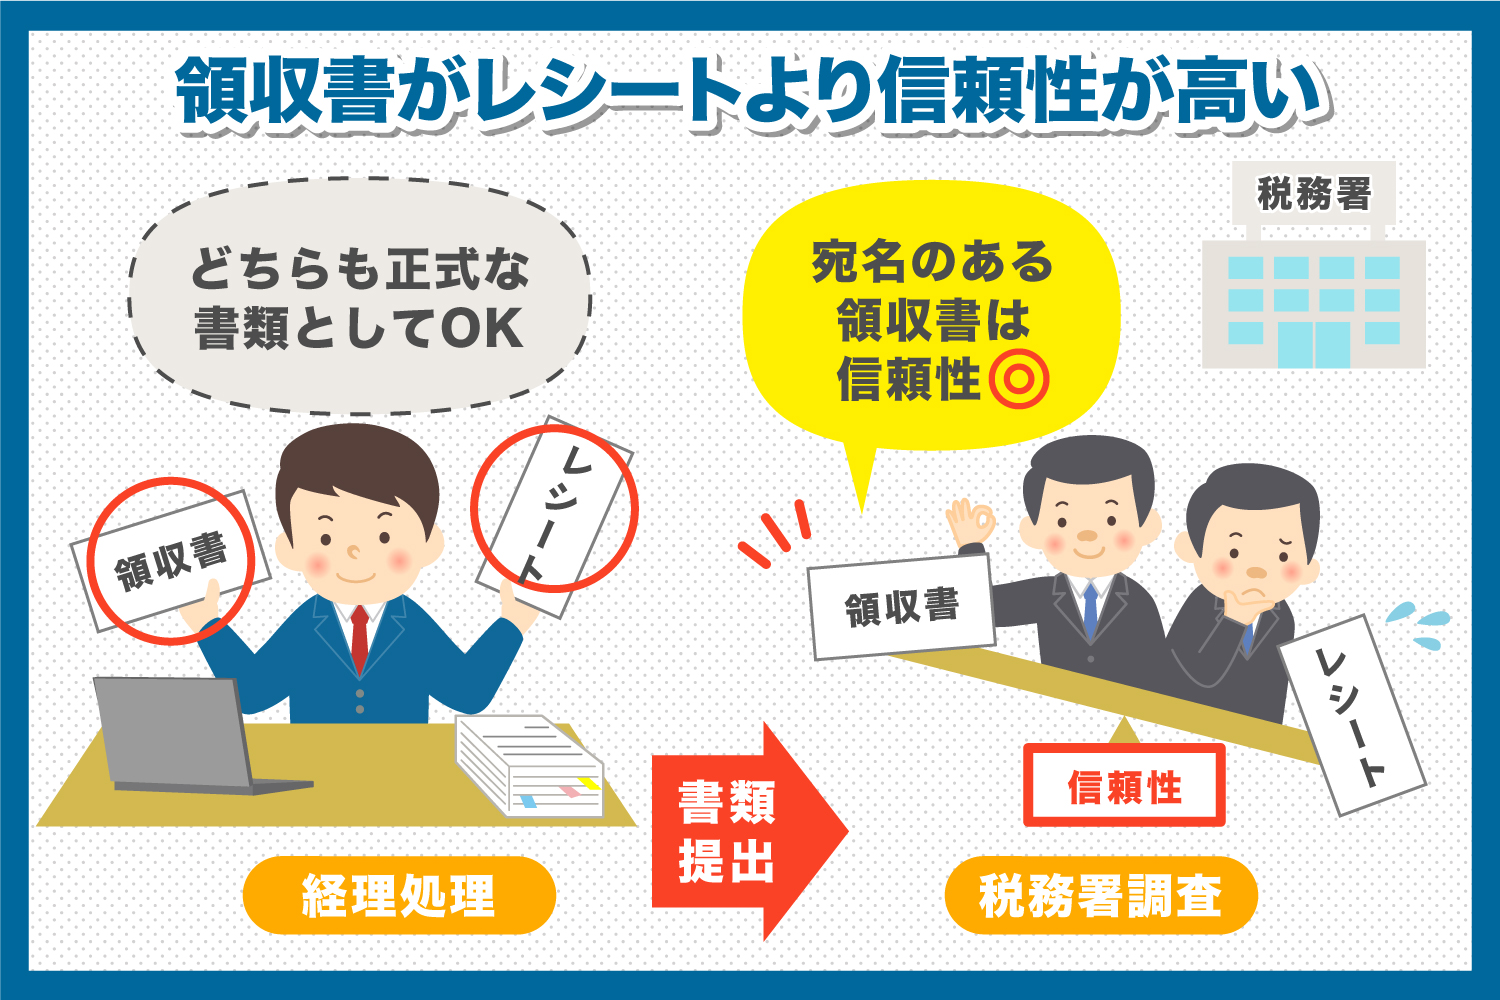
税務調査官や企業の経理担当者が最も警戒するのは、私的な出費の混入や架空経費の計上です。この観点に立ったとき、白紙から手書きされた領収書よりも、POSレジ等から機械的に印字されたレシートの方が証拠としての信頼性が格段に跳ね上がるという逆転現象が起こります。
手書きの領収書には、合計金額と大雑把な名目しか書かれない傾向があります。一方、一般的なレシートには「購入した商品ごとの単価・数量」「購入日時」「店舗の固有番号やレジ担当者情報」まで詳細に刻まれます。調査官が帳簿をチェックする際、レシートの明細を見れば、文房具を購入したのか、それとも私物のゲームソフトや高級嗜好品を紛れ込ませたのかが一瞬で判明します。
「何を買ったのか」を客観的に証明できない領収書は、業務関連性を疑われた際に反論の余地を失いかねません。反対に、詳細な品名が印字されたレシートを堂々と提示できれば、私的な流用がないことを雄弁に物語る盾となります。不正を疑われないクリーンな経費管理を目指すなら、レシートの保存こそが最強の自己防衛策です。
インボイス制度下における取り扱い|「適格簡易請求書」としてのレシートの威力
インボイス制度(適格請求書等保存方式)が社会のインフラとなった現在、消費税の仕入税額控除を受けるための要件は一段と厳格になりました。適格請求書(インボイス)には登録番号や税率ごとの対価の額、消費税額などの詳細な記載が義務付けられています。
ここで重要な役割を果たすのが、特定の事業者に認められている「適格簡易請求書(簡易インボイス)」の存在です。不特定多数の顧客に対して商品やサービスを提供する以下の業種では、通常のインボイスに代えて簡易インボイスの交付が認められています。
- 小売業(スーパー、コンビニ、ドラッグストアなど)
- 飲食店業
- タクシー業
- 写真業
- 旅行業および駐車場業
簡易インボイスの最大の特徴は、「書類の交付を受ける事業者の氏名または名称(宛名)」の記載を省略できる点にあります。つまり、上記の対象店舗で発行される登録番号入りのレシートは、宛名が空欄であっても税法上の要件をパーフェクトに満たしています。わざわざレジ作業を止めて手書き領収書を依頼する必要性は、制度設計の面からも完全に消滅しています。
「品代」「宛名なし領収書」の落とし穴と正しい但し書きの書き方
長年の慣行として使われてきた「お品代として」「上様」という表記には、税務上の地雷が潜んでいます。消費税法上の要件において、課税仕入れの事実を証明するには「課税資産の譲渡等の内容」が明瞭でなければなりません。「お品代」という極めて抽象的な記述は、実質的に内容が何も書かれていないに等しいと判断されるリスクを孕みます。
もし業務上の都合で手書き領収書を依頼する場合は、但し書きの書き方に細心の注意を払わなければなりません。以下のように、購入した物品や役務の実態が具体的に第三者へ伝わる表現を徹底してください。
- × 不可:お品代として
- 〇 推奨:セミナー参加費用として
- 〇 推奨:社内ミーティング用備品(事務用ファイル等)代として
- 〇 推奨:クライアントとの打ち合わせ飲食代(参加3名)として
宛名に関しても同様です。一般的な事業者間取引において、宛名のない領収書や「上様」表記の書類は、受け取った本人が本当に支払ったのか、他人の領収書を拾って悪用しているのではないかという疑念を生みます。前述した簡易インボイスの適用対象外となる取引(卸売業や高額な備品購入、コンサルティング報酬など)では、正式な屋号や法人名を正確に記載してもらうことが鉄則です。
電子帳簿保存法と保存期間のルール|二重発行の防止対策まで徹底網羅
経費書類の取り扱いをめぐっては、電子帳簿保存法への適応も避けて通れません。スマートフォンで撮影した画像データやスキャンデータを原本として保存する「スキャナ保存制度」を活用する場合、明細が判読できるレシートデータは極めて相性が良く、社内稟議の電子化を大幅に加速させます。
保存義務が発生する期間については、税法上で明確にルール化されています。法人の場合、確定申告書の提出期限の翌日から原則7年間の保存期間が義務付けられており、青色申告書を提出した事業年度に欠損金が生じた場合は最長10年間の保管が必要です。個人事業主であっても、青色申告者は7年間、白色申告者は5年間の保存が定められています。感熱紙レシートは熱や紫外線、皮脂によって文字が消えやすいため、専用ファイルに暗所保管するか、要件を満たした電子保存への移行が安全です。
また、店舗や企業が最も恐れるトラブルの一つが二重発行の防止です。レシートを受け取った後に「会社に出すから領収書も書いてほしい」と両方を持ち帰る行為は、経費の二重計上や架空申請につながるため固く禁じられています。レシートと引き換えに領収書を発行する際、店舗側はレシートを回収するか、レシート上に「領収書発行済み」のスタンプを押して無効化する措置を徹底しています。双方を誤って帳簿に二重計上してしまえば、税務調査で重加算税を課される要因にもなり得るため厳重な管理が求められます。
シチュエーション別の使い分けガイド|経費精算・確定申告で迷わない基準
日常のビジネスシーンにおいて、レシートと領収書のどちらを選択すべきか。迷った際は、以下の実践フローを基準に行動すれば間違いありません。
1. コンビニ・スーパー・量販店での消耗品購入
すべてレシート受け取りの一択です。宛名がなくとも適格簡易請求書として認められ、個別の品名が詳細に並ぶレシートの方が経理側の確認作業もスムーズに進みます。
2. 取引先との接待飲食・会食
基本的には飲食店のレシートで問題ありませんが、社内規程で「社外参加者の氏名が分かる書類」を求められる場合があります。その際はレシートの裏面やメモ欄に同席者の会社名・氏名・目的を直接追記して精算に回すのがスマートな実務手法です。
3. 慶弔関連や高額な設備投資、オーダーメイド品の購入
小売店等ではない対面取引や、まとまった金額が動く売買契約では、正確な法人名を記載した正式な領収書または請求書+銀行振込明細をセットで残すのが確実です。取引の透明性を確保し、高額取引に対する税務署の照会に万全の体制を整えておきます。
【レシートと領収書の違い】に関するよくある質問(FAQ)
Q1:感熱紙のレシートは時間が経つと文字が消えてしまいますが、税務署に怒られませんか?
A1:文字が完全に消えて判読不能になると、証拠書類としての効力を失い、仕入税額控除や損金算入を否認される危険があります。爪で擦ると黒くなる感熱紙は、高温多湿や直射日光を避けてファイル保管するか、電子帳簿保存法のスキャナ保存要件に従って受領後速やかにスキャン・撮影し、デジタルデータとして保存することをおすすめします。
Q2:会社の経理部から「レシートではなく手書きの領収書を出せ」と言われました。どう対応すべきですか?
A2:税法上はレシートで何ら問題ありませんが、企業によっては内規(社内ルール)として領収書の提出を定めている場合があります。まずは経理部に対し、レシートの方が商品明細が明記されており税務調査対策としても有利である旨を相談してみてください。それでも社内規定の改定が難しい場合は、社内コンプライアンスに従って手書き領収書を依頼する必要があります。
Q3:宛名が空欄のままのレシートでも、確定申告で経費として認められますか?
A3:十分に認められます。特に飲食店や小売店、タクシーなどの適格簡易請求書を発行できる業種であれば、宛名がない状態が法令上の正規な形式です。個人事業主やフリーランスの確定申告においても、事業に関連する支出であることが明細から客観的に判断できれば、宛名なしを理由に税務署から経費を跳ね返されることは基本的にありません。
まとめ:レシートの真価を理解しスマートな経費管理を
手書きの領収書に漂う「公式感」は、あくまで過去の商習慣が作り出した心理的なイメージに過ぎません。記載内容の精密さ、改ざん防止の観点、そして適格簡易請求書のルールに照らし合わせても、日々の仕入れや経費精算においてレシートが果たす役割は極めて強力です。
「レシートだから不安」「領収書だから安心」という思い込みを捨て、取引の年月日、金額、相手方、そして具体的な品目が明確に記録されているかどうかに焦点を当ててください。無駄な領収書発行の手間を削ぎ落とし、細部まで情報が詰まったレシートを適切に保管・活用することが、税務調査にも揺るがない強固な経理基盤を築く近道となります。 (出典: レシート 領収 書 違い(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
