収入と所得の違いを完全解説!手取り・税金計算と損しないポイント
給与明細や源泉徴収票を受け取ったとき、あるいは確定申告や年末調整の手続きをする際、「収入」と「所得」という言葉の使い分けに迷った経験はないでしょうか。普段の会話では同じような意味合いで使われがちですが、税金や社会保険料の世界において、この2つは全く異なる概念として厳格に区別されています。
両者の違いを曖昧にしたまま放置していると、「思ったより手取りが少ない」「扶養から外れて税金が高くなった」といった予期せぬ落とし穴にはまりかねません。額面年収からどのようなプロセスを経て手取りが決まるのか、税金計算の土台となる仕組みを紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入った総額(額面)であり、「所得」はそこから必要経費や給与所得控除を差し引いた純粋な儲けを指す。
- 要点2:所得税や住民税は「収入」ではなく、所得からさらに基礎控除などを引いた「課税所得」をベースに計算される。
- 要点3:「103万円の壁」をはじめとする各種制度の基準を正しく見極めるには、源泉徴収票の正しい読み解きが欠かせない。
【根本的な定義】収入と所得の決定的な違いと計算の全体像
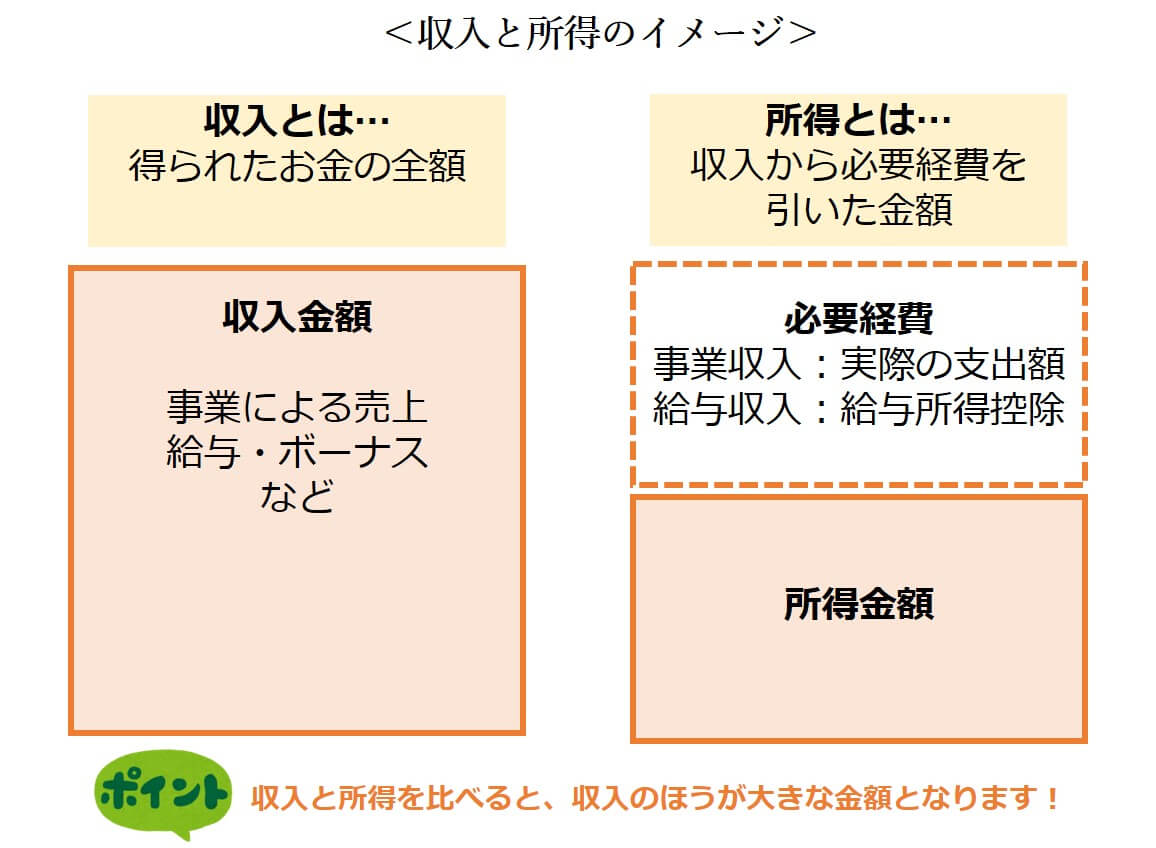
税金やお金のルールを理解する第一歩は、「収入」と「所得」の境界線を明確に引くことです。一言で表現すれば、収入は「入ってきたお金の総額」であり、所得は「手元に残った実質的な利益」を意味します。
会社員における収入とは、基本給や各種手当、ボーナスなどをすべて合算した、いわゆる額面年収のことです。税金や社会保険料が天引きされる前の金額であり、会社から支給された総額を指します。一方、フリーランスや個人事業主の場合、クライアントから支払われた売上高そのものが収入に該当します。
対して「所得」は、収入を得るためにかかったコストを差し引いた後の金額です。会社員であれば後述する「給与所得控除」、個人事業主であれば事業にかかった「必要経費」を収入から引くことで算出されます。公的な手続きや税金の優遇措置において「所得制限」と記載されている場合、額面収入ではなくこの所得の数値を基準に判定されるため、混同しないよう注意しなければなりません。
会社員と個人事業主で異なる「差し引くもの」|給与所得控除と必要経費
収入から所得を割り出す際、差し引く項目の性質は働き方によって大きく分かれます。ここを押さえると、自分自身の所得がどう算出されているのかがクリアに見えてきます。
個人事業主の場合、売上(収入)から事務所家賃や通信費、交通費などの必要経費を差し引いて個人事業主所得(事業所得)を計算します。使った分だけ領収書を保管し、実費ベースで差し引くのが基本原則です。
一方、会社員やアルバイトなどの給与所得者は、スーツ代や筆記用具代などの経費を個別に計上することが実務上困難です。そこで税制上、年収の額に応じて一定額を自動的に差し引く仕組みが用意されています。これが給与所得控除です。
給与所得控除は「会社員のための概算経費」と位置づけられており、年収に応じて最低55万円から上限195万円まで控除額が段階的に設定されています。自ら領収書を集めて申告しなくても、法律に基づいた控除があらかじめ適用される仕組みです。
「額面年収」と「手取り」の違いはなぜ生まれる?税金・社会保険料のカラクリ
多くの人が実感する「稼いだ額と実際に使えるお金のギャップ」こそが、手取り額面違いの正体です。銀行口座に振り込まれる手取り金額は、額面年収から税金と社会保険料が差し引かれた後の残りです。
天引きされる主な項目は以下の通りです。
- 社会保険料:健康保険料、厚生年金保険料、雇用保険料(40歳以上は介護保険料も加算)
- 所得税:その年の所得に対して国に納める国税(毎月の給与からは概算で源泉徴収)
- 住民税:前年の所得をもとに地方自治体に納める地方税
一般的な目安として、手取り額は額面年収のおおむね75%〜85%程度になります。年収が高くなるほど所得税率が上がる累進課税が適用されるため、手取りの割合は徐々に低くなる構造です。「年収が上がったのに手取りがあまり増えない」と感じる背景には、この控除と税率のメカニズムが存在しています。
税金が決まる「課税所得」の計算手順|基礎控除・年末調整・確定申告
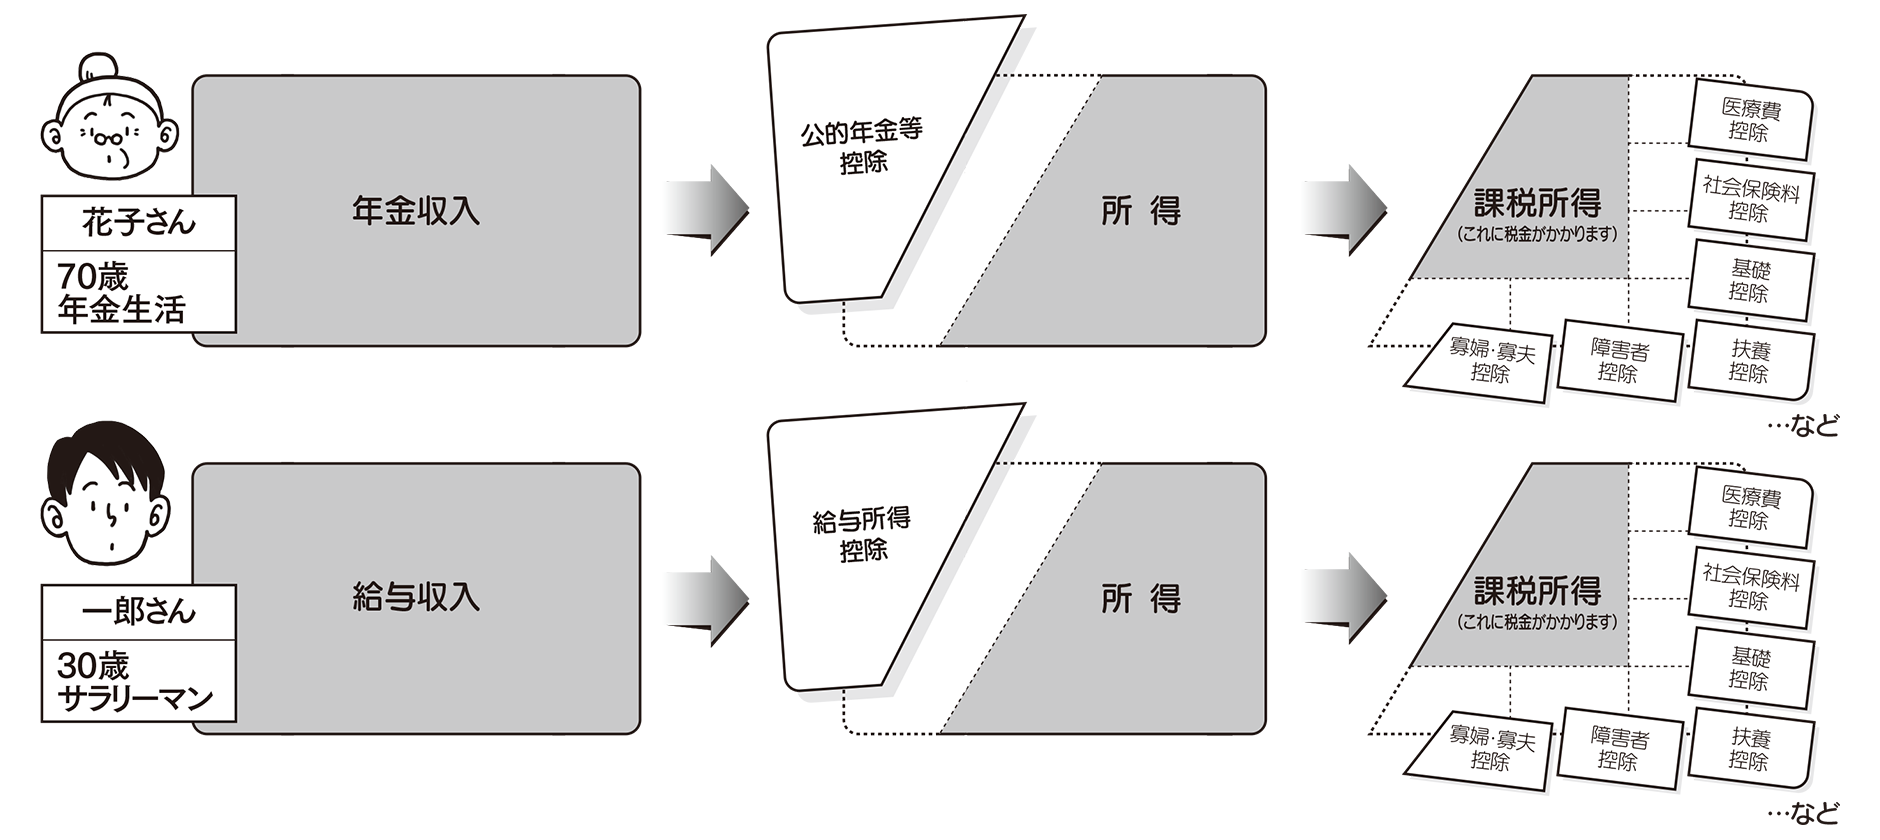
実際に納めるべき税額は、所得にそのまま税率を掛けて決まるわけではありません。所得からさらに個人の生活事情に応じた控除を引く、課税所得計算という段階を踏みます。
所得から差し引くことができる代表的な控除(所得控除)には以下があります。
- 基礎控除:合計所得金額に応じて一律に差し引かれる控除(所得2,400万円以下は48万円)
- 社会保険料控除:その年に支払った公的保険料の全額
- 配偶者控除・扶養控除:養う家族の人数や年齢、収入状況に応じた控除
- 生命保険料控除・地震保険料控除:民間の保険料支払いに応じた一定額の控除
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)の掛金全額など
「収入 − 給与所得控除(または必要経費) = 所得」を算出した後、そこから「各種所得控除」を差し引いた残りが「課税所得」です。この課税所得に所定の税率を掛け、税額控除(住宅ローン控除など)を反映して最終的な所得税住民税の金額が確定します。
会社員はこの一連の計算を会社が代行する年末調整で完結させますが、副業収入がある人や医療費控除を受けたい人、個人事業主などは自身で確定申告を行い、過不足を精算します。
源泉徴収票の見方を完全マスター|支払金額と給与所得控除後の金額を読み解く
手元にある源泉徴収票を確認すると、これまで解説したお金の流れが一目で分かります。源泉徴収票見方のポイントは、主要な4つの枠を順番に追っていくことです。
① 支払金額(収入):
会社が1年間に支払った総支給額(額面年収)です。各種手当やボーナスが含まれます(非課税の通勤手当などは除く)。
② 給与所得控除後の金額(所得):
①の支払金額から給与所得控除を差し引いた後の金額です。ここが「給与所得」にあたります。
③ 所得控除の額の合計額:
基礎控除や社会保険料控除、配偶者控除など、所得から差し引かれた控除の総合計です。
④ 源泉徴収税額:
(② − ③)で導き出された課税所得に税率を掛け、住宅ローン控除などを引いた最終的な所得税額です。
「支払金額」と「給与所得控除後の金額」の並びを見るだけで、自分がいくら稼ぎ、どれだけの控除を受けて所得がいくらになったのかを正確に把握できます。
「103万円の壁」など各種年収の壁と税金・扶養のリアル
パートやアルバイトの就労調整で話題に上る103万円の壁も、収入と所得の構造を知ればすっきりと整理できます。
年収103万円の内訳は、給与所得控除の最低額である55万円と、基礎控除の48万円を足した金額(55万円+48万円=103万円)です。給与収入が103万円以下であれば、給与所得控除を引いた所得は48万円以下となり、さらに基礎控除48万円を引くことで課税所得がゼロになります。その結果、本人の所得税が発生せず、扶養者の税制上の扶養親族としても扱われるという仕組みです。
なお、税金の壁とは別に、年収106万円や130万円を基準とする「社会保険の壁」が存在します。こちらは扶養を外れて自身で厚生年金や健康保険に加入する義務が生じるラインであり、税金とは異なる基準で判定されるため、働き方を検討する際は両方の影響を切り分けて捉える必要があります。
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:アルバイトの採用面接や各種申請書で書くべきなのは「収入」と「所得」のどちらですか?
A1:書類の記載形式によって異なります。「年収」「給与収入」「総支給額」とあれば額面の「収入」を記入します。「所得金額」と指定されている場合は、給与所得控除を差し引いた後の「所得」を記入しなければなりません。公営住宅の入居申請や保育料の算定、奨学金の申請などでは「所得」を求められるケースが多いため、項目名を慎重に確認してください。
Q2:副業をしている会社員ですが、確定申告が必要になる基準は「副業収入」ですか?
A2:副業に関して確定申告が必要かどうかの判断基準は「副業の所得が年間20万円を超えるか」です。売上(収入)ではなく、売上から必要経費を引いた儲け(所得)が20万円以下であれば、所得税の確定申告は不要とされています。ただし、住民税に関しては所得額にかかわらず自治体への申告が必要となる点に注意してください。
Q3:株式投資の利益や配当金は「収入」と「所得」のどちらに入りますか?
A3:売却代金そのものは総受取額(収入の側面)ですが、そこから購入代金や売買手数料を引いた利益部分が「譲渡所得」「配当所得」として扱われます。特定口座(源泉徴収あり)を利用している場合は証券会社内で自動的に納税が完結しますが、確定申告を行う場合は他の給与所得などと合算・分離して税額が計算されます。
まとめ:収入と所得の違いをマスターして賢いマネープランを
「収入」と「所得」の違いを理解することは、税金の無駄払いを防ぎ、適切な生活防衛策を立てるための必須リテラシーです。額面収入だけにとらわれず、控除や経費を差し引いた「所得」がいくらになっているのかを意識するだけで、手取り額の予測や節税の選択肢が格段に見えやすくなります。
源泉徴収票や確定申告書の数値を正しく読み解き、自身に適用できる控除制度を余さず活用して、確実な家計管理と手取りの最大化へとつなげていきましょう。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
