自分がブラックリストか確認する方法|CIC・JICC開示手順と真相
クレジットカードの新規発行や住宅ローンの申し込み、最新スマートフォンの分割購入などで突然突きつけられる「審査落ち」の通知。特別なトラブルを起こした記憶がないにもかかわらず否決が続くと、「自分はブラックリストに載っているのではないか」と強い不安を抱くのは当然のことです。
金融機関が共有するデータベースにどのような情報が登録されているのか、真実を確かめる手段は確立されています。信用情報機関に対する正式な開示請求を行えば、審査落ちの原因となった事故情報の有無を誰でも正確に把握できます。本稿では、主要な信用情報機関の特徴からスマホ開示の具体的手順、開示報告書の読み解き方、掲載期間のルールに至るまで、徹底的に整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
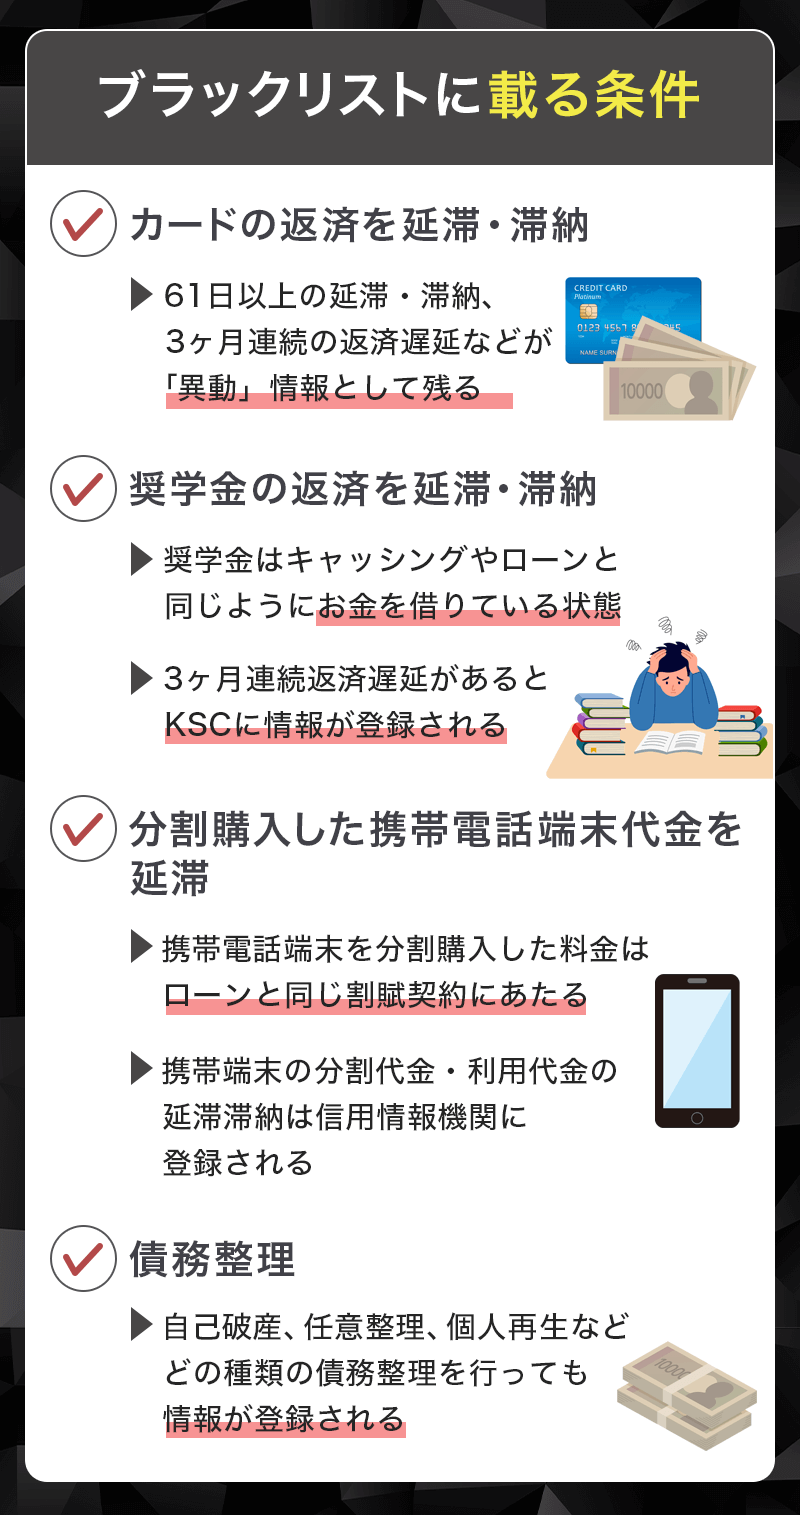
- 要点1:「ブラックリスト」という名簿は存在せず、信用情報機関に延滞や債務整理などの「異動情報」が登録された状態を指す。
- 要点2:スマホやPCからCIC・JICC・KSCへ開示請求を行うことで、自らの信用情報を即座に確認できる。
- 要点3:事故情報の登録期間は原則として「完済・契約終了から最長5年間」であり、虚偽の「削除業者」による裏ワザは一切通用しない。
【審査落ちの真相】そもそも「ブラックリスト」とは?信用情報の基本構造
金融業界において「ブラックリスト」という名称のリストや要注意人物名簿が単体で存在するわけではありません。一般的にブラックリストと呼ばれる状態は、個人の借入や返済の履歴を管理する「信用情報機関」のデータベースに、長期延滞や債務整理などの金融事故(ネガティブ情報)が記録されている状況を意味します。
日本国内には主に3つの個人信用情報機関が存在し、それぞれ異なる金融分野をカバーしながら、相互に事故情報を共有するネットワーク(CRINやFINE)を構築しています。
各機関の主な管轄は次のとおりです。
- CIC(割賦販売法・貸金業法指定信用情報機関):信販会社、クレジットカード会社、大手携帯キャリア(端末割賦)、消費者金融などが加盟。
- JICC(日本信用情報機構):消費者金融、信販会社、一部の銀行やネット銀行、信託会社などが加盟。
- KSC(全国銀行個人信用情報センター):都市銀行、地方銀行、信用金庫、ネット銀行、農協などが加盟。
カード会社やローン会社は、審査の際にこれらの機関へ照会をかけ、申込者の返済能力や過去の取引履歴を精査します。過去に重大な延滞や債務整理の記録が存在する場合、返済リスクが高いと判断されて審査落ちにつながる仕組みです。
【スマホで即日】個人信用情報を開示してブラックリスト掲載を確認する手順
自分がブラックリストに載っているか確認したい場合、最も確実なアプローチは信用情報機関への「本人開示請求」です。現在、主要な信用情報機関はすべてインターネットやスマートフォン経由でのオンライン開示に対応しており、郵送を待つことなく数分から即日で結果を確認できます。
機関別の開示方法と特徴を整理します。
1. CICの開示請求(クレジットカード・携帯割賦の確認)
CIC信用情報開示は、スマートフォンのWEBブラウザから24時間いつでも手続きが可能です。本人名義のクレジットカードやキャリア決済などで開示手数料(500円)を支払い、受付番号の発行やSMS認証、マイナンバーカードによる本人確認を行うことで、PDF形式の開示報告書を即座にダウンロードできます。
2. JICCの開示請求(消費者金融・カードローンの確認)
JICC個人信用情報は、専用のスマートフォンアプリ「スマホ開示」を利用します。マイナンバーカードや運転免許証のICチップ読み取り・顔認証で本人確認を完了させ、手数料(1,000円)を支払うと、アプリ上で信用情報結果を閲覧・保存できます。
3. KSCの開示請求(住宅ローン・銀行ローンの確認)
KSC全国銀行個人信用情報センターも、WEB開示サービスを提供しています。マイナンバーカードによる本人確認と電子決済(1,000円)により、オンライン上で開示報告書を取得可能です。
審査に落ちた商品が何であったかに応じて適切な機関を選び、まずはCICとJICCの2機関を開示するのが一般的な調査のセオリーです。
【開示報告書の見方】「異動」の文字は致命的?重要チェック項目
開示報告書を手元に取り寄せたら、どこを見ればブラック状態であるかを判定できるのでしょうか。信用情報開示報告書の見方には明確なチェックポイントが存在します。
特に注視すべき項目は以下の3点です。
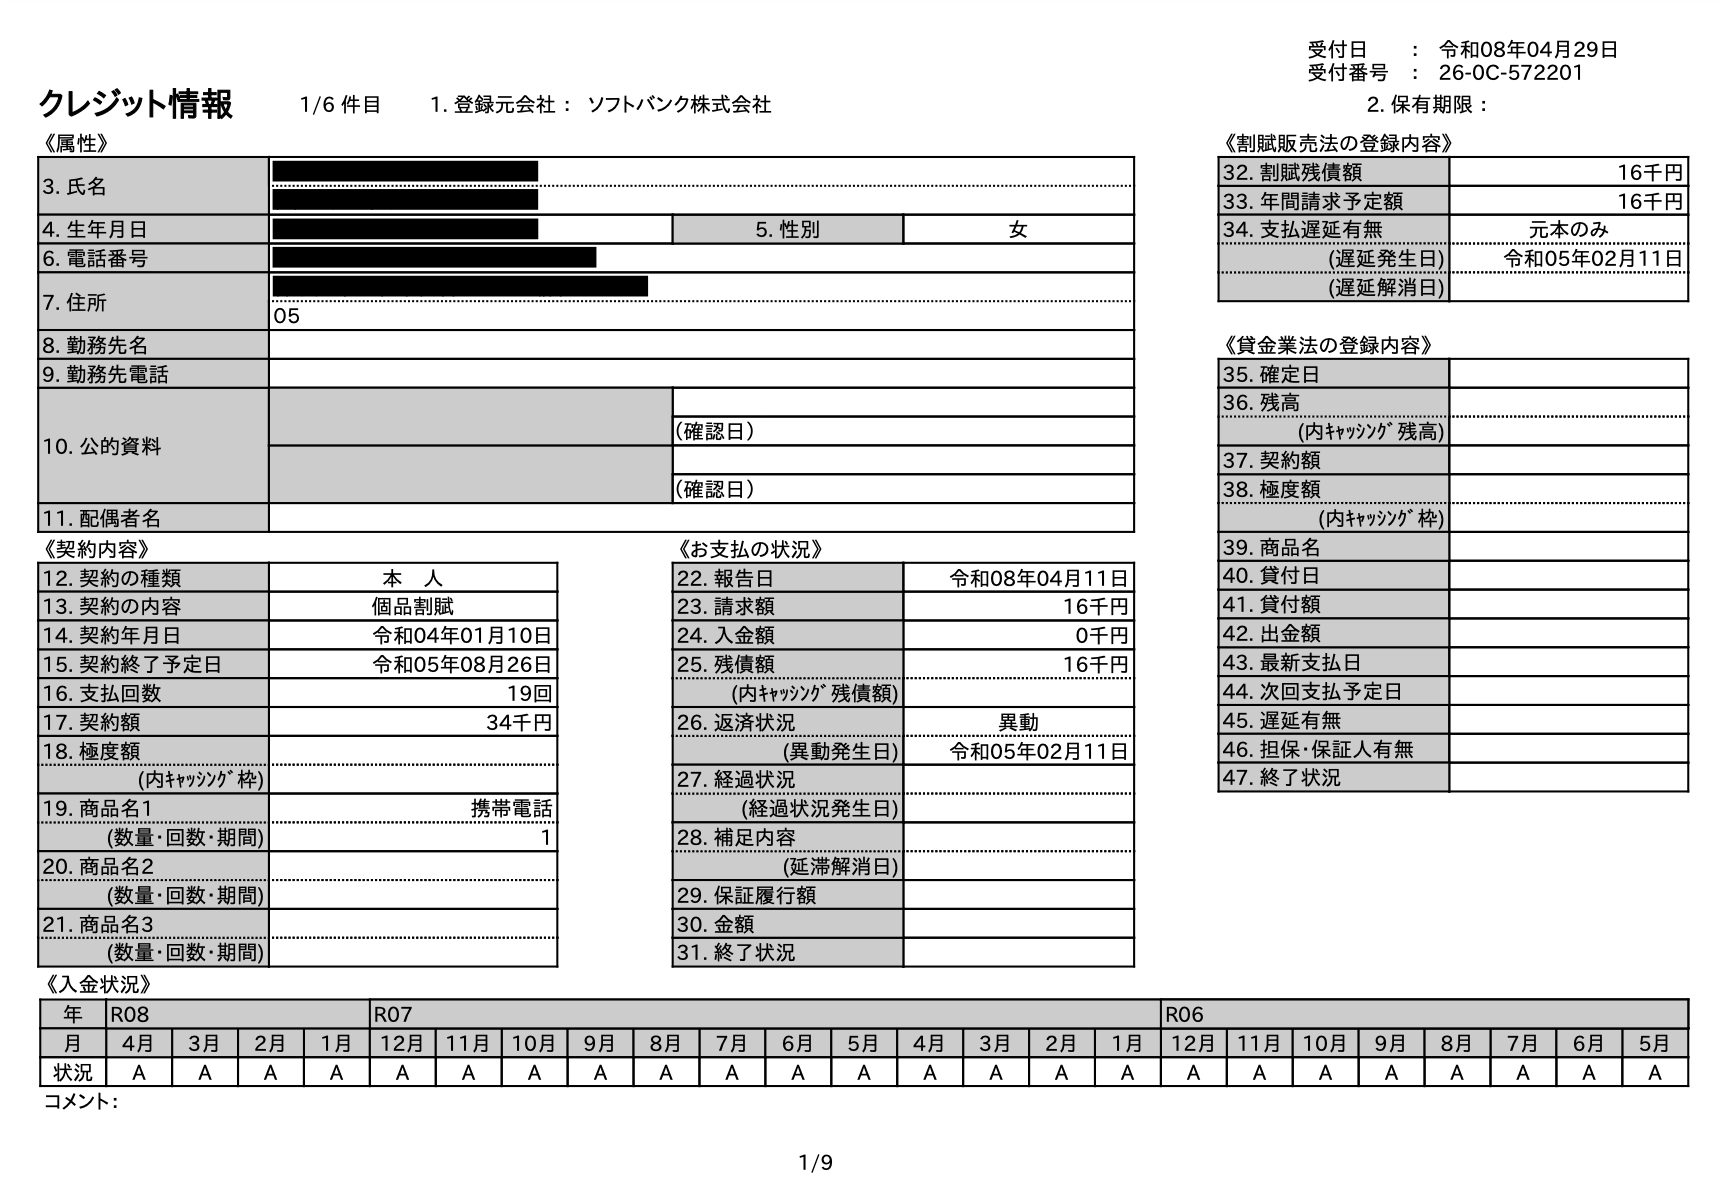
①「お支払いの状況」欄にある「異動」の記載
CICの開示報告書において、最も重大な意味を持つのが「返済状況」欄に記載される「異動」の文字です。信用情報の異動とは、原則として返済期日から61日以上または3ヶ月以上の長期延滞が発生したこと、あるいは保証履行、破産申し立てが行われたことを示す決定的な金融事故マークです。この表記がある限り、通常のローンやクレジットカードの新規契約は極めて困難になります。
②「入金状況」欄の記号(直近24ヶ月の履歴)
CICでは、過去2年間の月ごとの返済状況が記号で記録されています。
- 「$」:請求どおり全額入金された(良好な状態)
- 「P」:請求額の一部のみ入金された
- 「A」:お客様の都合で入金がなかった(未入金・延滞)
- 「-」:請求も入金もなかった(利用なし)
③ 携帯分割審査の盲点
意外な落とし穴として多いのが、携帯電話端末代金の割賦(分割)払いです。月々の通信料金と端末代金を合算して支払っている場合、支払いが滞ると通信サービスの停止だけでなく、CICに端末代金の延滞記録が刻まれます。スマートフォンの買い替え時に携帯分割審査ブラックリスト状態になっていることに初めて気づくケースが後を絶ちません。
クレジットカード審査落ちの理由|ブラックリスト以外の落とし穴
開示報告書を取り寄せた結果、「異動」の文字もなく、入金状況もオール「$」だったにもかかわらず審査に落ちてしまう事例が存在します。信用情報に事故情報がない場合のクレジットカード審査落ち理由には、別の明確な背景が潜んでいます。
主な要因は以下の通りです。
・短期間での多重申し込み(申込ブラック)
信用情報機関には、カードやローンの「契約内容」だけでなく「申込履歴」も6ヶ月間記録されます。短期間に何社も連続して申し込むと、「金策に追われているのではないか」「他社で落ちたのではないか」と警戒され、機械審査で自動的に弾かれる原因になります。
・スーパーホワイト(利用履歴の空白)
30代以上の年齢で、過去にクレジットカードやローンの利用履歴(クレジットヒストリー=クレヒス)が一切存在しない状態を「スーパーホワイト」と呼びます。過去に債務整理をして信用情報がリセットされた人と見分けがつかないため、一定以上のステータスカードや大口融資では審査が慎重になる傾向があります。
・総量規制や返済比率のオーバー
貸金業法に基づく総量規制(年収の3分の1を超える借入の制限)や、年収に対する年間返済額の割合(返済負担比率)が上限に達している場合、信用情報に傷がなくても新たな与信枠は付与されません。
【保有期間の真相】延滞履歴はいつ消える?信用情報の保有期間5年ルール
一度登録されてしまった事故情報は、一体いつになればデータベースから抹消されるのでしょうか。信用情報の保有期間5年という原則と、その起算点について正確な理解が欠かせません。
各情報の登録期間と消えるタイミングは厳格にルール化されています。
・延滞・異動情報の保有期間
CICおよびJICCにおける長期延滞や異動情報の保有期間は、「契約中および契約終了(完済)から最長5年間」です。ここで最も注意すべきは、延滞した日から5年ではなく、延滞していた債務をすべて完済した日(または契約を解約した日)から5年がカウントされるという点です。放置したまま未払いが続いている限り、何年経過しても異動情報は消えません。
・債務整理・自己破産の保有期間
任意整理や個人再生、自己破産などの事故情報も、CICやJICCでは原則として5年間保有されます。なお、銀行系のKSCにおいては、過去に官報情報(自己破産・個人再生)が最長10年間登録されていましたが、運用の見直しにより現在は「官報公告区分決定から最長7年間」に短縮改定されています。
延滞履歴はいつ消えるのかを確認する際は、開示報告書に記載されている「保有期限」や「完了日」の日付を必ず照合してください。
「ブラックリスト消し方」の甘い罠|詐欺に騙されないための防衛策
ネット上やSNSでは「ブラックリストを裏ワザで消す」「信用情報を即座にクリーニングする」と謳う広告が散見されますが、これらは100%詐欺または違法な手口です。
ブラックリスト消し方の真相として、信用情報機関に登録された正規の事故情報は、弁護士や司法書士が介入しても期間満了前に消去させることは絶対に不可能です。信用情報機関は厳格な法令と客観的データに基づいて運営されており、外部からの働きかけでデータを任意に書き換える余地はありません。
唯一、情報が削除・訂正されるのは以下の例外的なケースに限られます。
- 金融機関側のシステムエラーや事務処理ミスで誤った情報が登録された場合
- 同姓同名の別人や名義貸し詐欺などの犯罪被害に巻き込まれ、警察や司法機関を通じて誤登録が立証された場合
信用情報に傷がついてしまった場合の唯一の解決策は、「まず残債を速やかに完済し、5年間の保有期間が満了するのを待つこと」、そして期間経過後に少額の割賦払いなどから着実にクリーンな返済実績を積み上げることです。
【ブラックリスト確認】に関するよくある質問(FAQ)
Q1:自分がブラックリストに載っているか確認(本人開示)すると、審査に悪影響はありますか?
A1:信用情報の本人開示を行った事実が、今後のクレジットカードやローンの審査に悪影響を与えることは一切ありません。開示した記録は金融機関側に審査用のネガティブ情報として開示されることはなく、安心して確認手続きを行えます。
Q2:スマートフォンの本体代金を分割払いできないのはブラックリストが原因ですか?
A2:10万円を超える高額端末の分割購入時には、割賦販売法に基づく厳格な支払可能見込額の調査が行われます。CICに「異動」や多数の「A(未入金)」マークがある場合、携帯電話の分割審査ブラックリスト状態となり審査に落ちる可能性が極めて高くなります。
Q3:延滞していたお金を一括返済すれば、すぐにブラック状態から解除されますか?
A3:全額を完済しても、事故情報が即座に消去されるわけではありません。完済した事実(「完了」等のステータス)は反映されますが、「過去に延滞があった」という異動情報そのものは、完済した日から最長5年間データベースに残り続けます。
まとめ:信用情報の正確な把握がマネーライフ再建の第一歩
審査落ちのショックから漠然とした不安を抱え続けるよりも、まずはCICやJICCに情報開示を求め、現在の信用状態を客観的な数字と記号で把握することが重要です。
仮に異動情報が記録されていたとしても、保有期間の起算点となる完済を確実に済ませておけば、時間の経過とともに情報は必ずリセットされます。甘い言葉で誘う削除詐欺に惑わされることなく、自身の信用情報を正しくマネジメントし、堅実なクレジットヒストリーの再構築を進めてください。 (出典: ブラック リスト 確認(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
