40歳の年収中央値はいくら?平均値との格差や男女・学歴別の手取りを解剖
人生の折り返し地点を迎え、住宅ローンや子どもの教育費、老後資金など将来の支出が現実味を帯びてくる40歳。国税庁の「民間給与実態統計調査」や各種賃金データで示される「平均年収」を目にして、「自分の給料は周りより低いのではないか」と焦りや違和感を覚える人は少なくありません。しかし、一部の高所得者が数値を押し上げる「平均値」は、必ずしも一般的な生活者の実態を反映しているとは言えないのが実情です。
生活実感を正確に把握するために見るべき指標が「中央値」です。2026年現在、物価高や社会保険料の負担増が続く中、40歳前後のリアルな所得水準はどうなっているのか。男女別・学歴別の手取り額から、単身・既婚世帯のリアルな家計簿、さらに広がる年収格差を埋めるキャリア戦略まで、最新データをもとに現場視点で深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:40歳の年収中央値は約420万円であり、見かけの平均年収(約500万円)とは約80万円近い大きなギャップが存在する。
- 要点2:男性の大卒中央値が約480万〜500万円に達する一方、女性や非正規雇用を含めた格差は大きく、実際の手取り月収は24万〜28万円前後がボリュームゾーンとなる。
- 要点3:教育費や住宅負担が重なる40代は貯蓄ゼロ層も約3割に達しており、単なる節約だけでなくミドル層向けのリスキリングや市場価値に応じた転職戦略が明暗を分ける。
【2026年最新】40歳の年収中央値と平均年収の実態|見落とせない「80万円の罠」
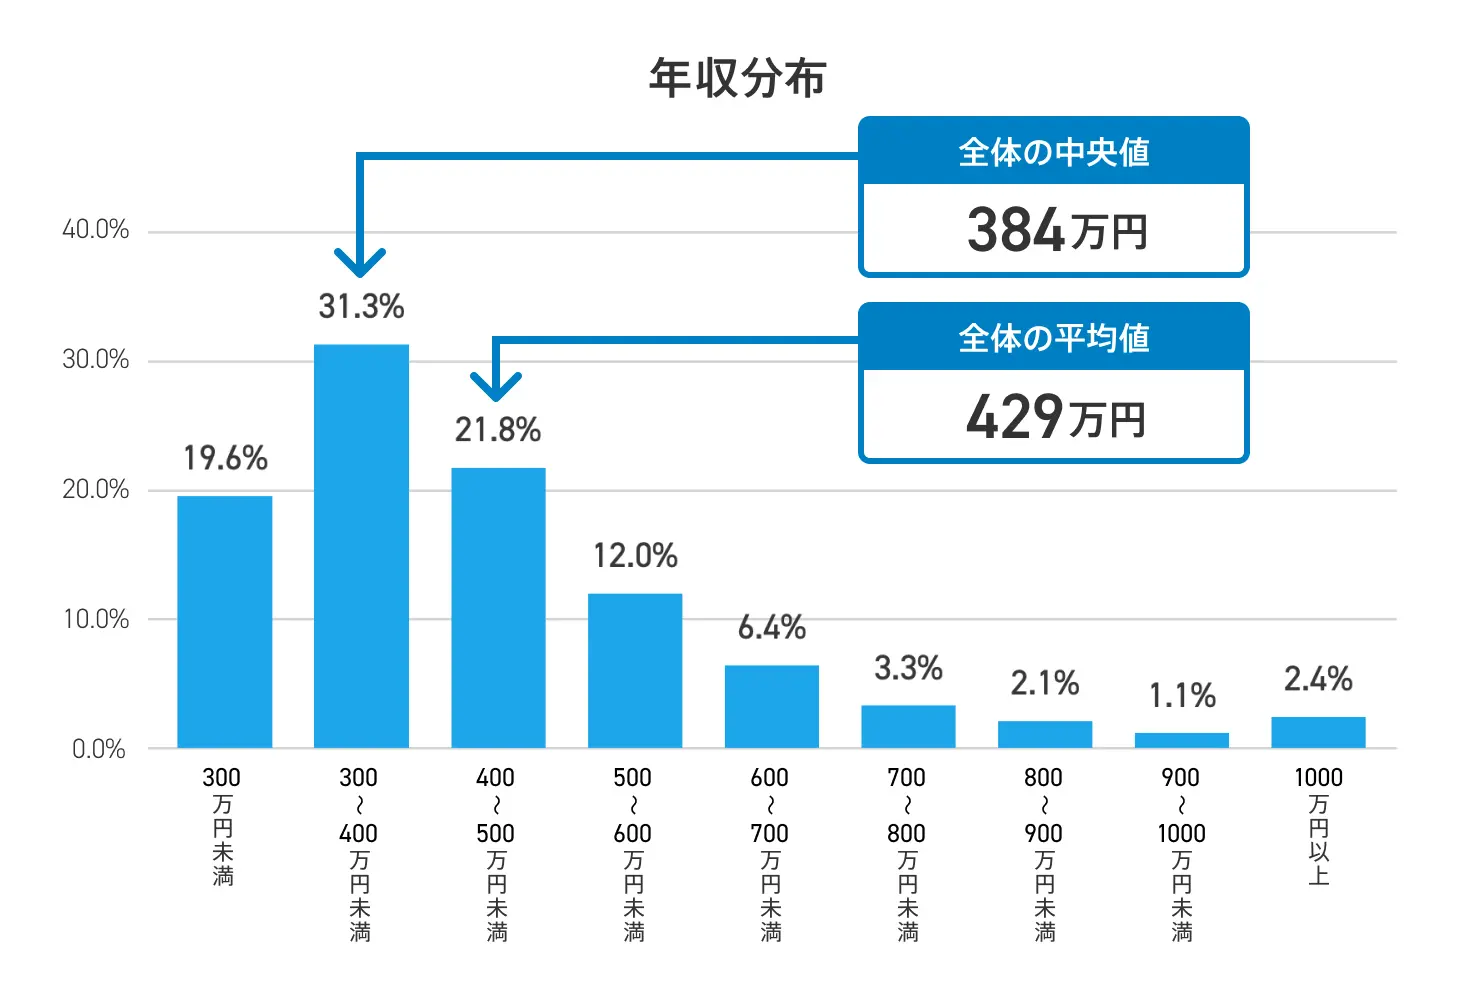
給与の実情を探る際、まず押さえておきたいのが「平均年収」と「中央値」の明確な違いです。国税庁の「民間給与実態統計調査」などの公的データをもとに推計すると、40歳全体の平均年収は約490万〜510万円前後に達します。ところが、データを小さい順に並べた真ん中の数値を指す40歳の年収中央値は約420万円にとどまります。
この約80万〜90万円もの乖離が生まれる背景には、役員クラスや外資系企業、大手IT企業などに属する一部の年収1,000万円超プレイヤーが全体の平均値を大きく引き上げている構造があります。「同年代の平均が500万円だから自分は平均以下だ」と落ち込む必要はありません。実際の生活実感に近いボリュームゾーンは、年収400万〜430万円前後に集中しています。
【男女・学歴別】40歳の手取り月収と年収中央値のリアルな格差
40歳という年齢は、新卒入社から約18年が経過し、学歴や性別、雇用形態によるキャリアの分岐点が最も鮮明に給与へ反映されるタイミングです。属性ごとの中央値と、実際に銀行口座へ振り込まれる40代年収手取り額を整理しました。
40歳年収中央値男性は約470万円となっており、ボーナスを含めた月の額面給与は約32万〜35万円、税金や社会保険料を差し引いた40歳手取り月収は約25万〜27万円(賞与別)が標準的な水準です。これに対して40歳年収中央値女性は正社員・非正規を含めると約320万円、手取り月収に換算すると約18万〜20万円にとどまります。女性の場合、出産・育児によるキャリアの中断や時短勤務、非正規雇用の割合が依然として影響を与えています。
学歴別の違いも顕著です。40歳年収中央値大卒が約490万〜520万円(手取り年収:約380万〜400万円)であるのに対し、40歳年収中央値高卒は約370万〜390万円(手取り年収:約290万〜310万円)と、年間で100万円以上の開きが生じます。大卒層では管理職への登用が本格化する時期である一方、現場職や一般職が多い層では定期昇給が頭打ちになるケースが見受けられます。
独身vs既婚ファミリー|40代の生活費平均と貯蓄額中央値の現実
年収と同じくらい切実なのが、日々の生活費と手元に残る貯蓄のバランスです。総務省の家計調査を紐解くと、40代生活費平均は単身世帯で月額約17万〜19万円、夫婦と子ども2人のファミリー世帯では住居費や食費、教育費を含めて月額約32万〜36万円に膨らみます。
額面の年収が450万円(手取り年収約350万円)の家庭で子どもが2人いる場合、夫単身の収入だけでは毎月の家計はほぼトントン、あるいは赤字となり、共働きによる世帯年収の底上げが不可欠です。金融広報中央委員会の調査によると、40代貯蓄額中央値は二人以上世帯で約250万〜300万円、単身世帯では約100万〜150万円に過ぎません。さらに深刻なのは、40代の約3割が「貯蓄ゼロ(金融資産非保有)」と回答している点です。子どもの習い事や中学・高校受験、住宅ローンの返済ピークが重なり、貯金を取り崩しながら生活を維持している過酷な家庭事情が浮き彫りになっています。
なぜ広がる?40歳年収格差の根本原因とキャリアの分水嶺
20代や30代前半までは横並びだった同世代の給与が、40歳を迎えた途端に二極化する現象は多くの職場で起きています。この40歳年収格差を加速させている要因は、主に以下の3点に集約されます。
第一に「役職・管理職ポストの有無」です。年功序列が事実上崩壊した昨今、課長職やプロジェクトリーダーに抜擢されて年収650万円以上へ到達する層と、非役職のまま年収400万円台で据え置かれる層との間に明確な壁が生まれます。第二に「産業・ビジネスモデルの格差」です。利益率の高いIT・DX関連、金融、医薬品などの業界に身を置く人材はベースアップの恩恵を強く受ける一方、飲食・小売・介護や下請け製造業などでは賃金の伸びが物価上昇に追いついていません。第三に「雇用形態の壁」であり、非正規雇用からのステップアップ機会が限られている点が格差を固定化させています。
40代転職年収アップは可能か?ミドル層が市場価値を高める戦略
「このまま今の会社にいても給料が上がらない」と感じたとき、選択肢として浮上するのが転職です。かつて定説だった「35歳転職限界説」は過去のものとなり、深刻な人手不足とDX化の波を背景に、40代転職年収アップを実現するミドル層は確実に増加しています。
ただし、20代のような「ポテンシャル採用」は一切通用しません。40代で年収アップを勝ち取る人材には、明確な共通項が存在します。第一に、自らの専門性を言語化し、プレイングだけでなくチームを動かして成果を出す「マネジメント再現性」を示せること。第二に、既存の業界知識にデジタルスキルや業務改善の実績を掛け合わせた「ハイブリッドな強み」を持つことです。同業他社へのスライド転職だけでなく、DXやサステナビリティ推進に課題を抱える成長中小企業・ベンチャーへ知見を提供する形での移籍が、年収100万円以上の上乗せにつながる好例となっています。
【40歳の年収中央値】に関するよくある質問(FAQ)
Q1:40歳で年収400万円は恥ずかしい水準なのでしょうか?
A1:決して恥ずかしい数値ではありません。40歳全体の年収中央値は約420万円であり、年収400万円はまさに日本の労働者の中央・標準ゾーンに位置します。地方在住か都市部在住か、あるいは業種によっても適正水準は異なります。
Q2:40歳で手取り月収30万円を達成するには額面年収でいくら必要ですか?
A2:賞与の有無にもよりますが、ボーナスを除いて毎月の手取りを30万円確保するには、額面の月給で約38万〜40万円、年収換算(賞与年間3〜4カ月分を含む)で約600万〜650万円が必要となります。
Q3:40代未経験からでも年収アップを狙える業界や職種はありますか?
A3:完全な未経験分野への挑戦は年収ダウンのリスクが伴いますが、「これまでの職務経験×IT・Webスキル」「営業経験×SaaS業界のカスタマーサクセス」など、軸足を半分残した隣接業界への越境であれば、経験を評価され年収アップを果たすケースが目立ちます。
まとめ:現実を直視し自らの市場価値をアップデートする
40歳の年収中央値「約420万円」という数字は、華やかな成功談に隠れがちな日本のリアルな現在地を映し出しています。平均値の高さに過度な劣等感を抱く必要はありませんが、同時にこれからの10年で住宅ローン完済や老後資金の形成を加速させるためには、現状維持のままではリスクが高まるのも事実です。
自らの強みを棚卸しし、社内での昇進を狙うのか、副業やリスキリングを通じて新たなスキルを獲得するのか、あるいは成長市場への転職に踏み切るのか。40歳という分岐点だからこそ、感情に流されず客観的なデータに基づいて行動を起こすことが、将来の生活基盤を守る確実な一歩となります。 (出典: 40 歳 年収 中央 値(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
