積立NISAはやめたほうがいい?知恵袋の「大損」口コミと後悔の真相
Yahoo!知恵袋などのQ&Aサイトを覗くと、「積立NISA(つみたてNISA)なんてやめたほうがいい」「大損して後悔している」といった悲痛な書き込みが定期的に投稿され、多くの注目を集めています。新NISA制度が定着した2026年の現在でも、これから投資を始めようとする人にとって、こうしたネガティブな評判は大きな不安要素に映るはずです。
国が推奨する非課税制度であるにもかかわらず、なぜ「やめとけ」という声が後を絶たないのでしょうか。知恵袋に投稿されたリアルな体験談を分析していくと、損をしたと語る人々には明確な共通点が存在することが浮き彫りになってきました。ネット上の評判の真相と、資産形成で失敗しないための実践的なポイントを客観的な視点から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:知恵袋で後悔を訴える人の大半は、「生活防衛資金の不足による途中解約」や「短期的な下落局面でのパニック売り」が原因。
- 要点2:オルカンやS&P500であっても元本割れリスクは常に存在し、信託報酬以外の隠れコストや制度上のデメリットを理解していないと挫折しやすい。
- 要点3:家計に無理のない積立額を設定し、相場急落時も淡々と自動継続できる人にとっては、依然として強力な資産形成ツールである。
【知恵袋の評判と口コミ】「大損した」「後悔した」と叫ぶ人のリアルな声
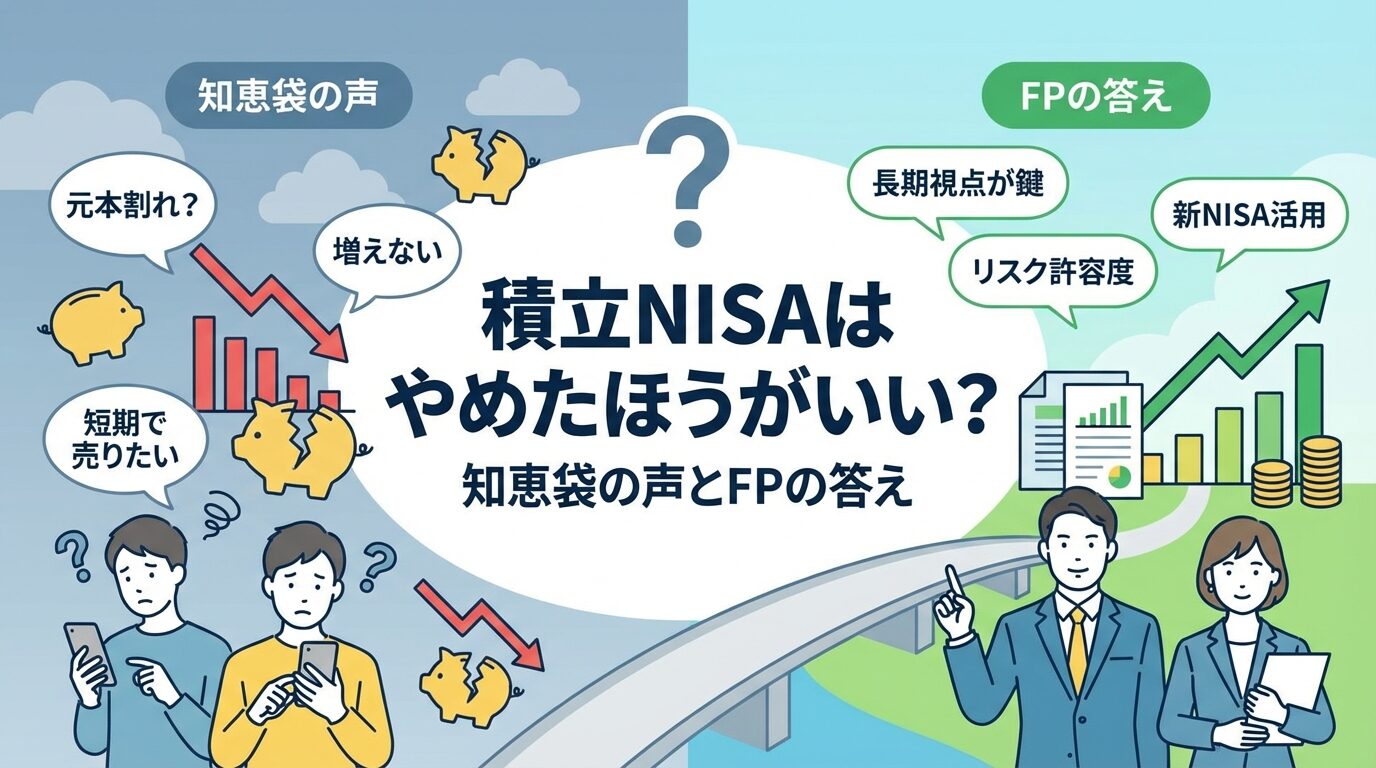
知恵袋をはじめとするネットコミュニティには、積立投資に挑戦したものの思わぬ結果に終わったユーザーからの相談が多数寄せられています。その代表的な声を分類すると、主に3つのパターンに集約されます。
最も目立つのは、「始めて数カ月〜1年ほどで評価額がマイナスになり、怖くなって解約してしまった」という相談です。「絶対に増えると聞いていたのに元本割れした」という不満や、「毎月カツカツの生活費から捻出していたため、急な出費で取り崩さざるを得ず損が確定した」という切実な告白も散見されます。
こうしたネットの反応 真相まとめを精査すると、制度自体の欠陥というよりも、「投資信託の値動きに対する理解不足」や「資金管理の甘さ」が原因で後悔に至っているケースが圧倒的多数を占めているのが実情です。
「積立NISAは貧乏人ほどやめとけ」と言われる3つの決定的な理由
ネットスラングとして頻繁に見かける「積立NISA 貧乏人はやめとけ」という極端な言説。少々乱暴な表現ではあるものの、ファイナンシャルプランニングの観点から見ると、あながち的外れとは言い切れない側面を持っています。無理をして投資を始めた人が陥りがちな落とし穴は以下の通りです。
第1に、生活防衛資金(生活費の3〜6カ月分程度の現金)が手元にない状態で投資信託を買い付けてしまう点です。病気や冠婚葬祭、家電の故障などで急な現金が必要になった際、投資口座から取り崩すしかなくなり、そのタイミングが相場の下落期であれば確実に損失を抱えることになります。
第2に、途中解約のデメリットを軽視している点です。少額投資の強みは時間をかけて複利効果を得ることにあります。数カ月から1〜2年のスパンで解約を繰り返していては、複利の恩恵を一切受けられないばかりか、相場の波に翻弄されて資産を減らすリスクだけを背負うことになります。
第3に、毎月の家計収支がマイナスの状態で積立を設定してしまうミスです。「投資に回せばお金が増える」という幻想にすがり、日々の生活を圧迫して精神的ストレスを溜め込むのは、本末転倒と言わざるを得ません。
つみたてNISAのデメリットと盲点|手数料の隠れコストと元本割れリスク
非課税メリットばかりが強調されがちな積立投資ですが、知っておくべきつみたてNISAのデメリットや見落としがちな盲点も存在します。
まず大前提として、投資信託には元本割れリスクが常に伴います。歴史的に右肩上がりの成長を遂げてきた市場であっても、一時的に30〜50%近い大暴落に見舞われる時期は数年〜十数年単位で訪れます。「元本保証の定期預金代わり」という感覚で足を踏み入れると、相場急変時にパニックに陥る原因となります。
また、投資信託の手数料における隠れコストも意識しておく必要があります。目論見書に記載されている「信託報酬」だけでなく、監査費用や売買委託手数料などが加わった「実質コスト」が存在します。極端にコストの高いアクティブファンドを選んでしまったり、低コストを謳いながら実質コストが膨らんでいる銘柄を放置すると、長期的なリターンを確実に削り取られます。
さらに、一般の課税口座であれば損失が出た際に他の利益と相殺できる「損益通算」や「繰越控除」が、NISA口座では利用できないという税制上の制約も頭に入れておくべきポイントです。
オルカン vs S&P500|後悔しないための銘柄選びと長期運用の落とし穴
積立投資を行うにあたり、二大巨頭として常に比較されるのが「eMAXIS Slim 全世界株式(オール・カントリー/通称オルカン)」と「S&P500(米国株式)」です。知恵袋でも「どちらを選ぶべきか」という論争が日々繰り広げられていますが、ここにも初心者がハマりやすい長期積立投資の失敗パターンが潜んでいます。
両者の特徴を整理すると、以下の違いがあります。
【オルカンとS&P500の特徴比較】
・オルカン(全世界株式):先進国から新興国まで世界約50カ国・地域に分散投資。米国株の比率が約6割を占めつつも、世界経済全体の成長を幅広く取り込める。
・S&P500(米国株):アメリカを代表する主要500社で構成。過去数十年のパフォーマンスはオルカンを上回る場面が多いが、アメリカ一国の経済状況に資産が左右される。
最大の後悔ポイントは、「S&P500の調子が良い時はS&P500へ乗り換え、米国株が低迷するとオルカンへ乗り換える」といった隣の芝生を気にした頻繁な銘柄変更です。乗り換えを繰り返す過程で安値売り・高値買いの罠に陥り、運用効率を著しく落とすケースが後を絶ちません。どちらか一方、あるいは両方を一定比率で選んだ後は、「途中で方針をブレさせず保有し続けること」が成功の絶対条件となります。
暴落時にやってはいけないNG行動と旧制度からの新NISA移行手続き
市場が調整局面に入った際、絶対に避けるべき暴落時の対処法は「恐怖に駆られて売却(狼狽売り)すること」と「積立設定をストップすること」の2点です。長期投資において株価の急落期は、むしろ「優良な資産を安値で多く仕込める絶好のバーゲンセール」に他なりません。画面を毎日チェックせず、自動引き落としのまま放置を貫く姿勢が求められます。
また、2024年以前の旧つみたてNISAを利用していた方は、新NISAへの移行手続きや口座管理を正確に把握しておく必要があります。旧口座で保有している商品は自動的に新NISAへ移管(ロールオーバー)されることはなく、最長20年間の非課税期間が終了するまで別枠として非課税のまま運用が続けられます。
慌てて旧NISA枠の資産を売却して新NISA口座に買い直す必要はなく、「旧枠は非課税期間満了までそのまま寝かせておき、新規の積立は新NISAで行う」という二段構えが最も合理的なアプローチです。
【積立nisa やめたほうがいい 知恵袋】に関するよくある質問(FAQ)
Q1:知恵袋で「積立NISAで大損した」と書いている人はなぜ損をしたのですか?
A1:主な原因は「始めて数カ月〜1年程度の短期間で値下がりした際に売却してしまった」「生活費が足りなくなり元本割れのタイミングで解約せざるを得なかった」という2点です。積立投資は15〜20年以上の長期保有を前提として設計されているため、短期的な相場変動に耐えられなかった人が損失を確定させています。
Q2:貯金が少ない人は本当に投資をやめたほうがいいですか?
A2:全額を投資に回すのは避けるべきです。万が一の病気や失業、急な出費に備えて、まずは生活費の3〜6カ月分程度の現金を普通預金に確保することが最優先です。その上で、毎月1,000円〜5,000円など家計を圧迫しない無理のない少額からスタートするのが賢明です。
Q3:株価の暴落が起きた時は、積立を一時停止したほうが安全ですか?
A3:停止してはいけません。定額で買い続ける「ドル・コスト平均法」の強みは、株価が下がった時に口数を多く買い増せる点にあります。暴落時に積立を止めると、その後の相場回復局面で得られるリターンを逃すことになります。淡々と設定を維持することが鉄則です。
まとめ:短期的なノイズに惑わされず自分に合った資産形成を
知恵袋などで見られる「積立NISAはやめたほうがいい」という主張の多くは、制度自体の問題ではなく、投資資金の配分ミスや短期思考から生じた後悔の声です。
手元の生活防衛資金をしっかりと確保し、15年以上のスパンで世界経済の成長に寄り添う覚悟を持てるのであれば、非課税で効率よく資産を育てられる強力な手段であることに変わりはありません。ネット上の断片的な不安や口コミに振り回されることなく、ご自身の家計状況に見合った身の丈に合う投資計画を立てることが、長期的な成功への確実な一歩となります。 (出典: 積立nisa やめたほうがいい 知恵袋(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
