給料から引かれる所得税の計算方法|月額の源泉徴収と手取りの仕組み
毎月の給与明細を開いた瞬間、「総支給額に比べて手取りが思っていたより少ない」「所得税はどういう基準で引かれているのか」と疑問を感じる方は多いはずです。額面から差し引かれる項目の中でも、所得税は固定額ではなく、毎月の給与額や家族構成によって変動します。
所得税は本来、1年間の総所得に対して確定するものですが、会社員や公務員の場合は「源泉徴収制度」により、毎月の給与から概算金額が天引きされています。2026年の最新ルールを踏まえ、月々の所得税がどのような計算手順で決まるのか、手取り額にどう影響するのかを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月々の所得税は「総支給額」ではなく、社会保険料を差し引いた後の金額と扶養親族数で決まる。
- 要点2:国税庁の「源泉徴収税額表(月額表)」と「扶養控除等申告書」の提出有無(甲欄・乙欄)で引かれる額が大きく変化する。
- 要点3:月ごとの天引きはあくまで概算であるため、実際の税額とのズレは年末調整の還付金で精算される。
【超基本】月額の所得税はどう決まる?課税支給額と源泉徴収の仕組み
給与から天引きされる所得税を理解する第一歩は、明細書に並ぶ数字の整理です。会社から支払われる金額すべてに税金がかかるわけではありません。所得税の月額計算は、段階を踏んで算出されます。
まず最初に行うのが課税支給額の計算です。基本給や残業手当、役職手当などは課税対象ですが、通勤手当には一定の非課税枠が設けられています。電車・バスなどの交通機関を利用する場合、非課税通勤手当の基準は月額最高15万円までと定められており、この非課税分を除外したものが課税支給額となります。
次に、課税支給額から「健康保険料」「厚生年金保険料」「雇用保険料」「介護保険料(40歳以上)」といった社会保険料の合計を差し引きます。この引き算によって算出された社会保険料等控除後の給与等の金額こそが、毎月の所得税を決定するための基準値となります。基本給が同じであっても、社会保険料の改定や残業代の多寡によって基準額が変わるため、毎月の所得税も連動して変動します。
【算出手順】国税庁の「源泉徴収税額表(月額表)」を使った確認方法
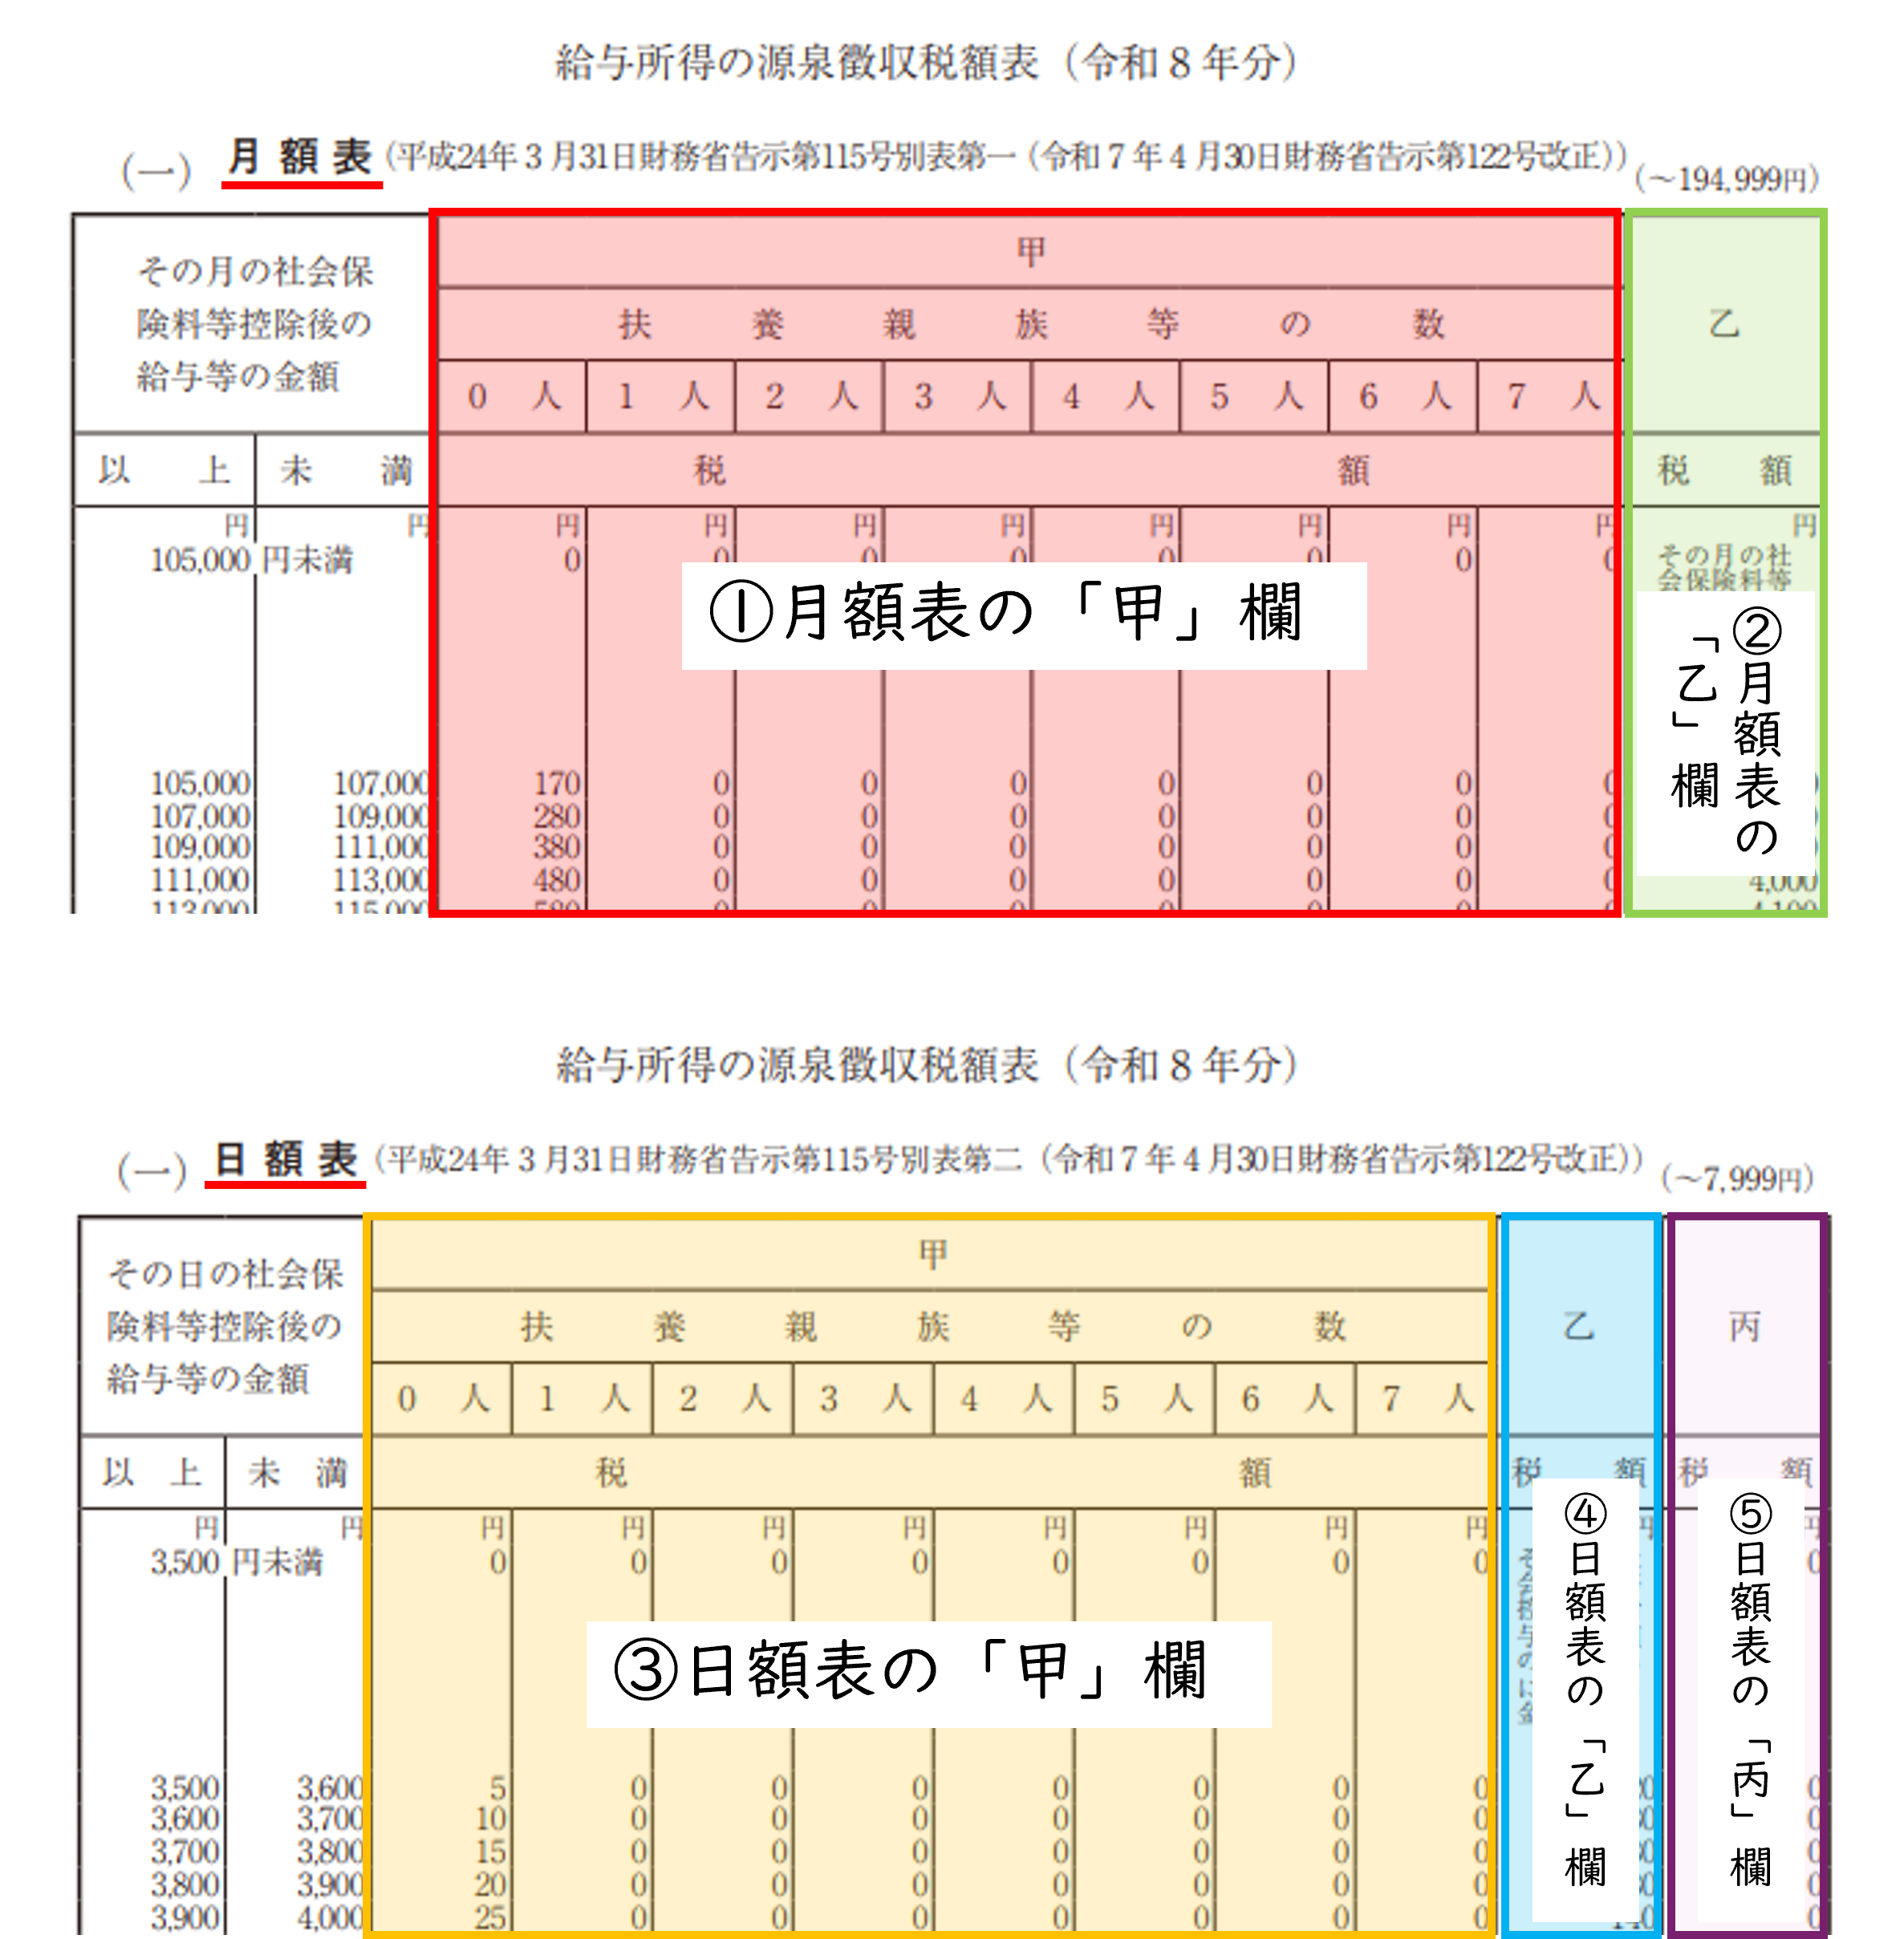
基準となる金額が割り出せたら、国税庁が公表している源泉徴収税額表の月額表に当てはめて税額を特定します。計算式をその都度解くのではなく、一覧表から該当するマス目を探し出すのが実務上のルールです。
税額表を見る際、縦軸には「社会保険料等控除後の給与等の金額」が数千円から数万円刻みで並んでおり、横軸には扶養親族等の数が割り振られています。扶養親族の数が0人、1人、2人と増えるにつれて、同じ月収であっても控除が厚くなり、引かれる税額は段階的に低く抑えられます。
ここで極めて重要なのが、税額表の左右を分ける甲欄と乙欄の違いです。勤務先に「給与所得者の扶養控除等申告書」を提出している主たる勤務先では「甲欄」が適用され、標準的な税額が天引きされます。一方、申告書を出していない副業先や2か所以上から給与を得ている場合の従たる給与には「乙欄」が適用されます。乙欄は甲欄に比べてはるかに高い税率ゾーンが設定されており、扶養親族の控除も適用されないため、同じ金額でも手取りが大幅に少なくなります。
なぜ高い?「所得税が引かれすぎ」と感じる理由と年末調整の還付金
「残業を頑張った月、所得税が急に跳ね上がって引かれすぎている気がする」という声は少なくありません。給与天引きで所得税が引かれすぎと感じる理由には、月額表の仕組みが大きく関係しています。
月額表は、「その月の給与水準が1年間続いた場合」を仮定した税率で設計されています。そのため、繁忙期に残業代や休日手当が増えて一時的に社会保険料控除後の金額が跳ね上がると、年収ベースの想定税率も上がり、通常月より高い税額が天引きされてしまいます。また、毎月の源泉徴収の段階では、生命保険料控除、地震保険料控除、住宅ローン控除、配偶者の年間収入に基づく正確な控除などは一切反映されていません。
このように毎月多めに引かれていた税額の過不足をリセットするのが、12月に行われる年末調整です。1年間の確定年収から給与所得控除や各種所得控除を正確に再計算し、年間で本来納めるべき所得税を確定させます。毎月概算で納めていた源泉徴収税額の合計が本来の税額を上回っていれば、差額が年末調整の還付金という経緯で手元に戻ってきます。
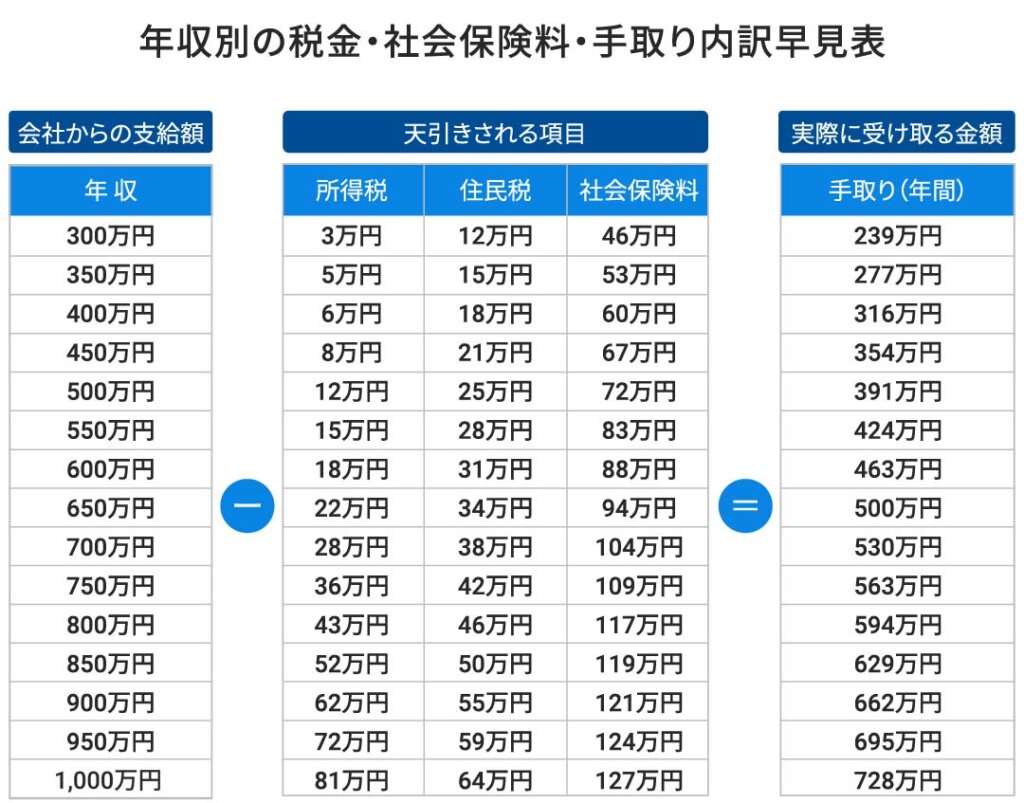
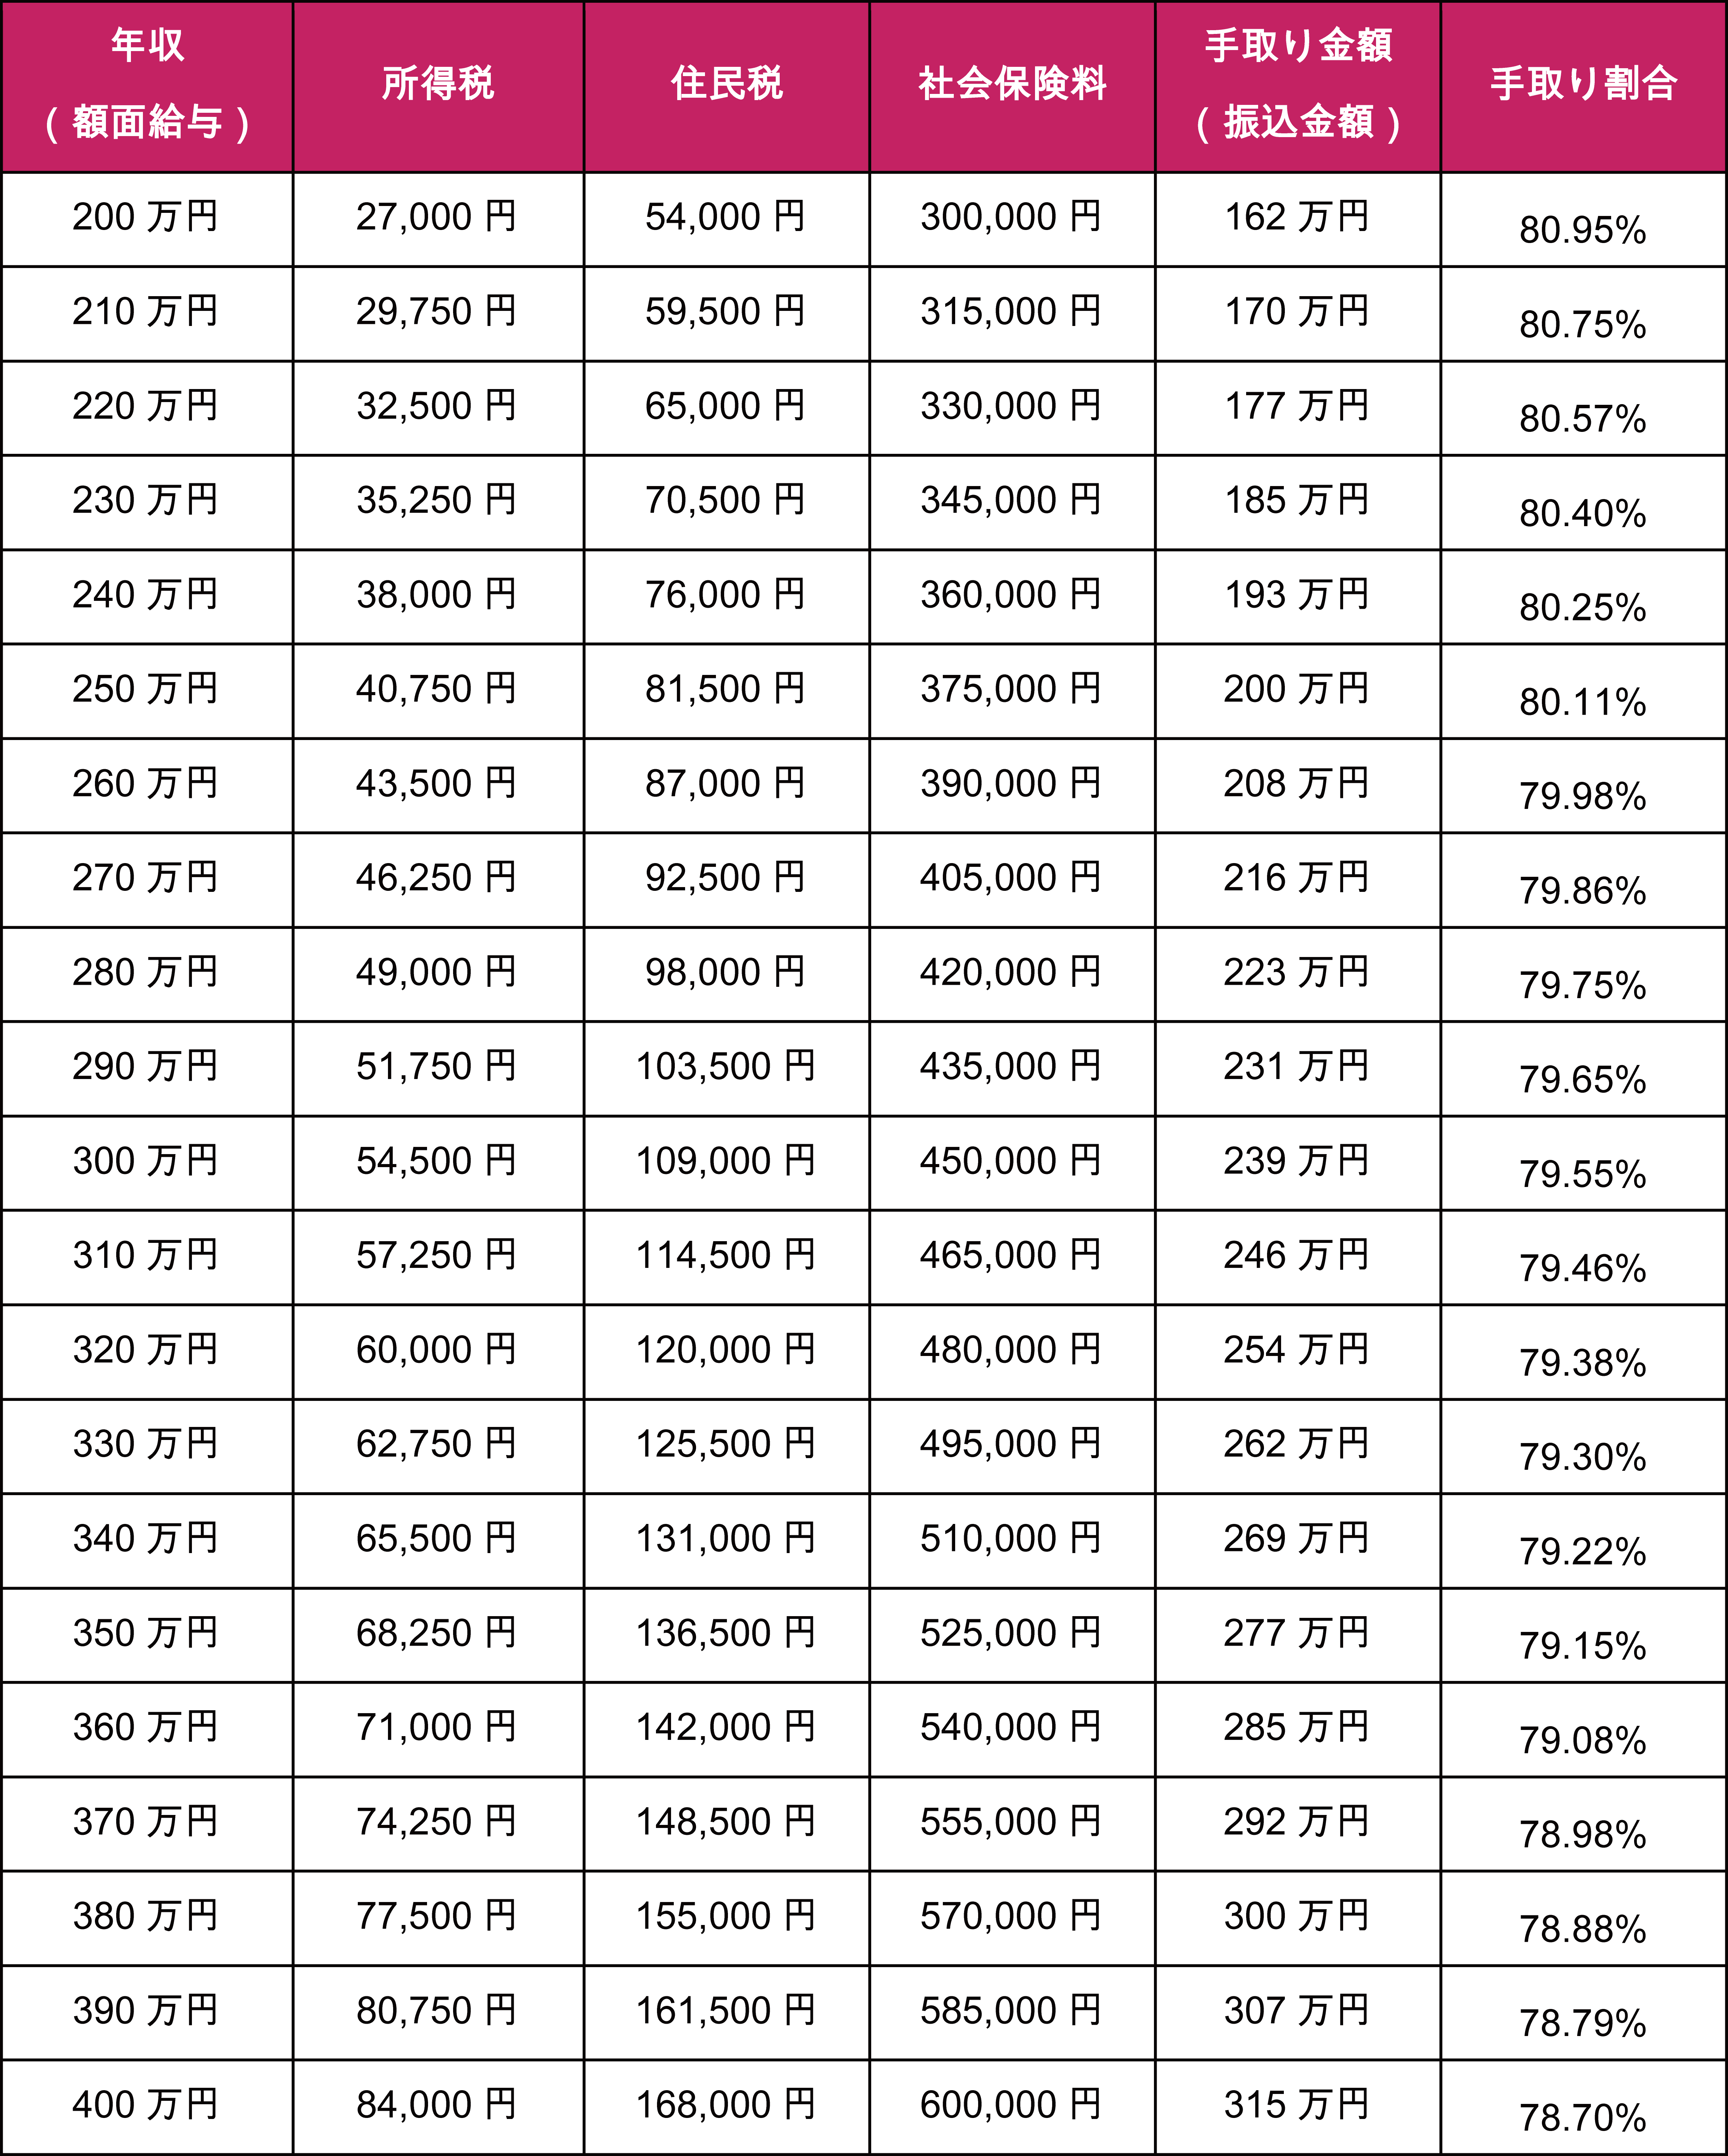
【月収別シミュレーション】手取り額と天引き所得税の目安一覧
独身(扶養親族等の数:0人)で、勤務先に扶養控除等申告書を提出している会社員を例に、月ごとの給与と所得税、手取り額の目安を試算しました。日本の税制では累進課税制度が採られており、適用される所得税の最新税率は課税所得に応じて5%から最高45%まで段階的に設定されています。
以下のシミュレーションは、東京都の協会けんぽ加入(40歳未満)、通勤手当を除いた概算値です。
【月給25万円の場合(額面)】
・社会保険料合計:約37,500円
・社会保険料等控除後の金額:約212,500円
・月額所得税(甲欄・0人):4,770円
・手取り額目安(住民税除く):約207,730円
【月給35万円の場合(額面)】
・社会保険料合計:約52,500円
・社会保険料等控除後の金額:約297,500円
・月額所得税(甲欄・0人):8,420円
・手取り額目安(住民税除く):約289,080円
【月給50万円の場合(額面)】
・社会保険料合計:約74,500円
・社会保険料等控除後の金額:約425,500円
・月額所得税(甲欄・0人):22,790円
・手取り額目安(住民税除く):約402,710円
月給が上がるにつれて税額が直線的ではなく加速度的に増えていくのは、税率の刻みと基礎控除のバランスが影響しているためです。実際の手取りはここから前年の所得に応じた個人住民税(概ね10%)が引かれます。
給与とどう違う?賞与(ボーナス)の所得税の計算方法
毎月の給料とボーナスでは、所得税の計算アプローチが異なります。賞与における所得税の計算方法は、月額表ではなく「賞与に対する源泉徴収税額の算出率の表」を使用します。
ボーナスの税率を決定する基準は、「前月の社会保険料控除後の給与等の金額」と「扶養親族等の数」です。前月の給与実績をもとに適用税率(%)を決定し、その税率を「今回の賞与から社会保険料を引いた額」に直接掛け合わせて税額を導き出します。
つまり、ボーナス月に突然税率が決まるのではなく、直前の通常給与の金額が税率決定の鍵を握っています。前月にたまたま残業が多く給与が高かった場合、ボーナスにかかる源泉徴収税率も高めのゾーンが適用される仕組みです。もちろん、この差額も最終的には年末調整で正しく精算されます。
【所得税 計算 月額】に関するよくある質問(FAQ)
Q1:残業が多かった月だけ所得税が跳ね上がったのはなぜですか?
A1:月額の源泉徴収税額表は「その月の給与が1年間続いた場合」を想定して税額を決める仕組みだからです。残業代で社会保険料控除後の基準額が上がると、表の区分が上のランクに移り、高い税率で計算されて天引き額が一時的に急増します。納めすぎた分は12月の年末調整で戻ってきます。
Q2:ダブルワークを始めたら副業先の手取りが非常に少ないのですが?
A2:副業先には「給与所得者の扶養控除等申告書」を提出できないため、税額表の「乙欄」が適用されていることが原因です。乙欄は税率が高く設定されており、月収数万円程度でも高い割合で所得税が引かれます。確定申告を行えば、本業と副業の所得を合算して正しい税額が再計算され、多く引かれていた分は還付されます。
Q3:入社1年目の新入社員は所得税と住民税の引かれ方が違うのはなぜですか?
A3:所得税はその年の見込み所得から「当月分」が概算で天引きされますが、住民税は「前年の1年間の所得」に対して課税される後払い方式だからです。新入社員は前年に給与所得がないため1年目は住民税が引かれませんが、所得税は初任給から月額表に沿って天引きされます。2年目の6月からは住民税の天引きも始まり、手取りが減ったように感じやすくなります。
まとめ:月々の所得税の仕組みを知り賢く手取りを把握しよう
給与から毎月天引きされる所得税は、課税支給額から社会保険料を差し引いた金額と、扶養親族の数をもとに機械的に算出されています。一時的に天引き額が増えて手取りが減ったように感じても、それは年間の所得を予測した概算徴収に過ぎず、年末調整や確定申告によって最終的な納税額は公平に整えられます。
毎月の明細書に記載された社会保険料控除後の金額や税額を把握しておくことは、手取りのブレに動揺せず、家計や将来のライフプランを正確に管理するための確かな武器となります。 (出典: 所得税 計算 月額(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
