三菱UFJ銀行の定期預金キャンペーン2026!特別金利の真実と注意点
日本銀行の政策修正に伴い「金利のある世界」が日常となった2026年、メガバンクの定期預金金利にも地殻変動が起きています。かつては三菱東京UFJ銀行として親しまれ、現在も国内最大の資産規模を誇る三菱UFJ銀行では、預金者の獲得を狙った魅力的な優遇金利プランや各種プログラムが次々と打ち出されています。
しかし、店頭やウェブ上に並ぶ魅力的な数字を見て「本当にお得なのか」「ネット専業銀行と比較してどちらを選ぶべきか」と迷う方も少なくありません。本記事では、2026年現在の三菱UFJ銀行の特別金利キャンペーンの実態、適用条件、他行との徹底比較、そして預け入れ前に絶対に把握しておくべき落とし穴まで、金融ジャーナリズムの視点からわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の三菱UFJ銀行は、ネットバンキング専用定期や大口向けプランで金利引き上げを加速中。
- 要点2:退職金専用や新規口座開設向けの優遇金利は破格だが、適用期間と満期後の金利リセットに注意が必要。
- 要点3:ネット銀行の最高金利と比較しつつ、メガバンクならではの安全性と各種優遇特典を組み合わせるのが賢い選択。
【2026年最新】三菱UFJ銀行の定期預金金利とキャンペーンの全貌
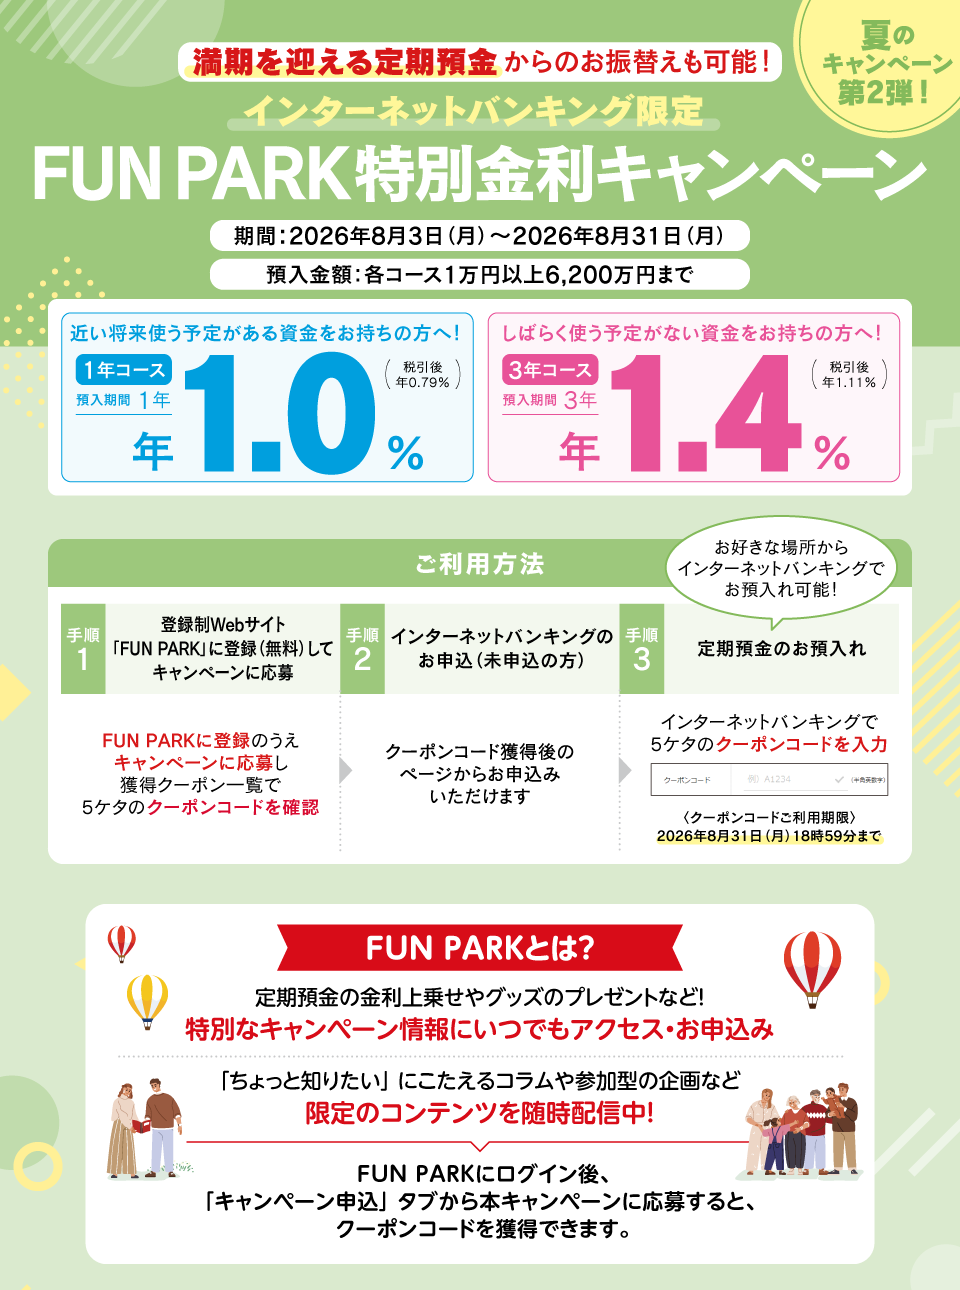
2026年における三菱UFJ銀行の定期預金金利は、長きにわたる超低金利時代から大きく様変わりしました。主力商品である「三菱UFJ銀行 スーパー定期」(預入金額300万円未満)および「スーパー定期300」(300万円以上1,000万円未満)の店頭表示金利は段階的に引き上げられており、1年ものや3年もの、5年ものを中心に資金を固定するメリットが再び生まれています。
さらに注目すべきは、オンラインバンキングである三菱UFJダイレクト定期預金を活用したデジタル限定プランです。窓口手続きを省略するコスト削減分が利用者に還元され、店頭表示金利に上乗せされる特別金利キャンペーンが定期的に展開されています。スマートフォンアプリから数タップで預け入れが完結する利便性も相まって、預金者の間で利用が急増しています。
また、まとまった資産を運用したい富裕層や法人向けには、三菱UFJの大口定期預金金利(1,000万円以上)も設定されており、市場金利の動向をダイレクトに反映した柔軟なレート提示が行われています。個人・法人を問わず、普通預金に放置していた資金をシフトする動きが顕著です。
本当にお得?メガバンク定期預金キャンペーン比較とネット銀行との格差
預金者にとって最大の関心事は「三菱UFJ銀行のキャンペーンは他行より有利なのか」という点でしょう。ここで、2026年の主要金融機関における定期預金金利のポジショニングを整理します。
メガバンク定期預金キャンペーン比較を行うと、三井住友銀行(SMBC)やりそな銀行、みずほ銀行との間では、基本金利に極端な大差は見られません。しかし、三菱UFJ銀行は「三菱UFJカード」や「投信積立」、給与受取口座の指定などを組み合わせることで適用されるステップアップ型の優遇金利に強みがあり、グループ経済圏を日常的に利用している層にとって実質的な利回りが高くなる設計となっています。
一方で、定期預金金利比較2026の視点をネット専業銀行まで広げると、あおぞら銀行BANK支店やSBI新生銀行、UI銀行といったプレイヤーが提示する高水準金利には一歩及ばないケースも見受けられます。それでも三菱UFJ銀行が選ばれる理由は、圧倒的な財務基盤の安定性と、全国の支店網・ATMネットワークによる安心感にあります。利回り最優先ならネット銀行、総合的な安心と生活インフラとの連携を重視するなら三菱UFJ銀行という明確な住み分けが成立しています。
見逃せない「退職金専用」と「新規口座開設」特別金利プランの実態
三菱UFJ銀行が展開するキャンペーンの中で、突出して高い利回りを誇るのが特定ターゲット向けの限定プランです。特にセカンドライフを迎えた層から圧倒的な支持を集めているのが三菱UFJの退職金専用定期預金です。
このプランは、退職金の受取から一定期間(原則として退職後1年以内など)に申し込み、所定の書類を提出することで、年利1.0%〜2.0%超(当初3カ月などの短期間適用)といった特別優遇金利が適用される仕組みです。まとまった退職金を一度にリスク資産へ投じることなく、まずは高金利の定期預金で待機させながら運用の計画を立てられるため、シニア層にとって極めて実用的な選択肢となっています。
また、若年層や他行からの乗り換えを促進する三菱UFJの新規口座開設キャンペーンも見逃せません。新規に口座を開設した上でアプリログインや定期預金の預け入れを行うと、現金キャッシュバックやPontaポイントの進呈、あるいは当初数カ月間の金利上乗せ特典が受けられます。これから三菱UFJ銀行をメインバンクにする方は、必ずエントリー期間と条件を確認してから手続きを行いましょう。
【利息シミュレーション】100万円・500万円・1000万円を預けたらどうなる?
実際にまとまった資金を預け入れた場合、どれくらいの受取利息が発生するのかを具体的に把握しておくことは不可欠です。ここでは、三菱UFJ銀行の定期預金シミュレーションとして、一般的なキャンペーン金利(仮に年0.35%および特別金利年0.60%の1年もの)を想定した税引き後の概算受取額を試算します(※復興特別所得税を含む20.315%の源泉分離課税を適用)。
■ 100万円を1年間預け入れた場合
・年利0.35%の場合:税引前利息 3,500円 ➔ 税引後利息 約2,789円
・年利0.60%(特別優遇)の場合:税引前利息 6,000円 ➔ 税引後利息 約4,781円
■ 500万円を1年間預け入れた場合
・年利0.35%の場合:税引前利息 17,500円 ➔ 税引後利息 約13,945円
・年利0.60%(特別優遇)の場合:税引前利息 30,000円 ➔ 税引後利息 約23,905円
■ 1,000万円を1年間預け入れた場合
・年利0.35%の場合:税引前利息 35,000円 ➔ 税引後利息 約27,889円
・年利0.60%(特別優遇)の場合:税引前利息 60,000円 ➔ 税引後利息 約47,811円
普通預金(年0.1%前後)に1,000万円を置いた場合の税引後利息が約8,000円程度であることを考えると、キャンペーン定期に預け替えるだけで受取利息は数倍に跳ね上がります。元本割れリスクを一切取らずに得られる確実なリターンとしては、十分に意義のある金額です。
損をしないための決定的な注意点|満期自動継続と中途解約の落とし穴
キャンペーン定期預金を利用する際、多くの預金者が陥りがちな「2つの重大な落とし穴」が存在します。契約前に必ず把握しておきましょう。
第1の落とし穴は、三菱UFJ銀行の定期預金満期自動継続に関するルールです。キャンペーンの特別金利は、大半が「初回満期日まで」の期間限定で適用されます。契約時に「元利自動継続」や「元金自動継続」を選択していると、満期を迎えた瞬間にその時点の通常の店頭表示金利へと自動的に切り替わってしまいます。高金利がずっと続くと誤認したまま放置すると、2年目以降の利回りが大幅に低下するため、満期日前の見直しアラートを設定しておくのが鉄則です。
第2の落とし穴は、三菱UFJ銀行の定期預金解約手数料と中途解約利率の扱いです。定期預金は原則として満期まで預けることを前提とした商品です。中途解約した場合でも「解約手数料」という名目の金銭が直接請求されるわけではありませんが、当初約束されていた高金利は適用されず、極めて低い「中途解約利率(普通預金と同等以下)」まで引き下げられてしまいます。近い将来に使う予定がある資金は、解約ペナルティを避けるためにも期間設定を慎重に選ぶ必要があります。
三菱UFJダイレクト活用法と利息を最大化する裏ワザ
三菱UFJ銀行で定期預金のメリットを極限まで高めるには、同行のデジタルエコシステムを使いこなすことが鍵を握ります。
まず実践したいのが、「三菱UFJダイレクト」および専用アプリ経由での預け入れです。窓口限定の特別相談プラン等を除き、通常の定期預金キャンペーンではオンライン経由のほうが金利優遇幅が大きく設定される傾向が強まっています。さらに、アプリを利用することで「満期案内」がプッシュ通知で届くため、前述した自動継続による金利低下の罠を未然に防ぐことが可能です。
また、グループの総合金融サービス「エムット(MUFGの各種サービス連携)」やポイントプログラムを組み合わせることで、定期預金作成に伴うPontaポイント獲得や、提携ATM利用手数料の優遇ステージ(スーパー普通預金メインバンクプラス)を最上位に維持する裏ワザも有効です。金利そのものの受取利息に加え、日常的な銀行コストをゼロに抑え込むことで、家計全体の金融パフォーマンスを最大化できます。
【三菱UFJ銀行の定期預金キャンペーン】に関するよくある質問(FAQ)
Q1:旧・三菱東京UFJ銀行時代の通帳や口座のままでもキャンペーン定期預金は組めますか?
A1:問題なくご利用いただけます。通帳の表記が旧行名のままであっても口座番号や機能は有効です。ただし、キャンペーンへの参加や最新の金利優遇を受けるには、スマートフォンアプリ「三菱UFJ銀行アプリ」または「三菱UFJダイレクト」へのログインが必要となるケースが多いため、オンライン契約の有効化をおすすめします。
Q2:三菱UFJ銀行の定期預金はいくらから預け入れが可能ですか?
A2:「スーパー定期」であれば、三菱UFJダイレクトやATM、店頭窓口にて1万円以上から1円単位で預け入れが可能です。まとまった資金がない場合でも、小分けにして複数の定期預金を作成し、満期時期を分散させるといった柔軟な管理ができます。
Q3:定期預金を途中で解約したい場合、窓口に行く必要がありますか?
A3:三菱UFJダイレクト(インターネットバンキングやアプリ)で作成した定期預金であれば、アプリやWEB上から即時中途解約が可能です。ただし、店頭窓口で通帳・印鑑を用いて作成した定期預金や、担保設定されている預金などは窓口での手続きが必要となる場合があります。
Q4:預金保険制度(ペイオフ)の対象になりますか?
A4:はい、対象となります。三菱UFJ銀行の定期預金は預金保険の対象であり、同銀行に預けている普通預金などと合算して、預金者1人あたり元本1,000万円までとその利息が法的に全額保護されます。
まとめ:2026年の金利上昇局面で三菱UFJ銀行定期預金を賢く選ぶ基準
金利が着実に息を吹き返した2026年の金融環境において、三菱UFJ銀行の定期預金キャンペーンは、元本の安全性を100%確保しながら着実に利息収入を得るための有力な選択肢です。特に退職金の受取時や新規口座開設時、あるいはアプリ限定の特別優遇金利が提示されているタイミングは、預け替えの絶好のチャンスと言えます。
活用にあたって最も大切なのは、満期時の自動継続によって低金利へ戻ってしまうリスクを管理し、満期ごとに最新の市場金利や他行のキャンペーンと比較・再検討する姿勢です。信頼のメガバンクインフラを賢く利用し、無駄のないスマートな資産保全を実現してください。 (出典: 三菱 東京 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
